Thấy gì từ động thái mới của Highlands Coffee trước thềm IPO? Chuyên gia nói “thương hiệu nổi tiếng” hay “cửa hàng đông khách” không còn đủ để thuyết phục nhà đầu tư!

Theo chuyên gia Nguyễn Thái Bình, thương vụ Highlands Coffee cho thấy dòng vốn vào thị trường F&B Việt Nam đang ưu tiên hiệu quả vận hành, khả năng tăng trưởng và tạo dòng tiền thay vì chạy theo những mô hình đang “hot”.
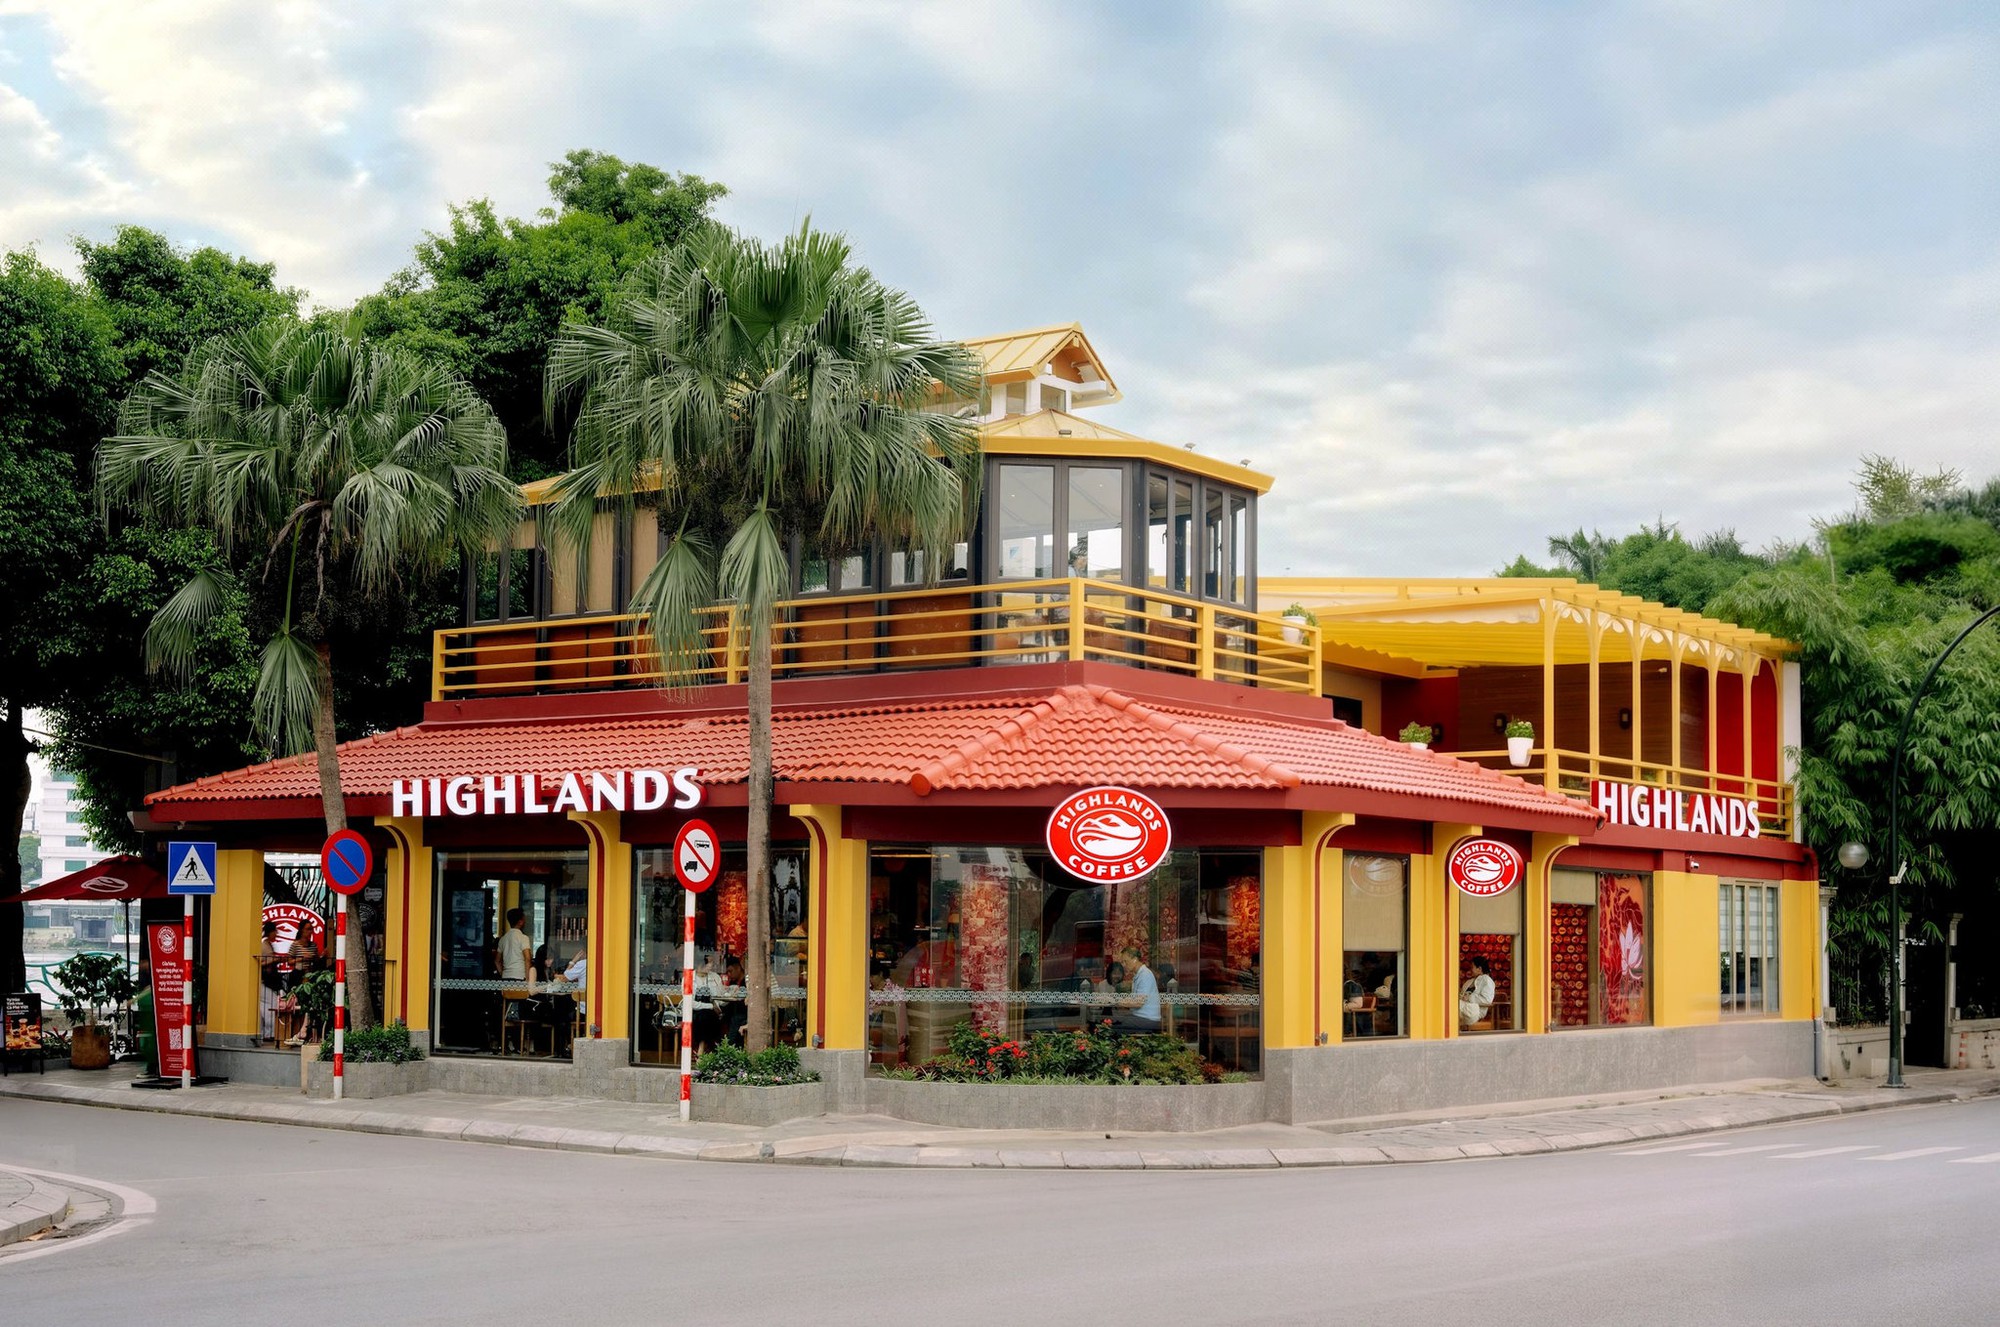
Jollibee Foods Corporation (JFC) công bố thỏa thuận bán 11% cổ phần tại công ty nắm giữ hoạt động kinh doanh Highlands Coffee ở Việt Nam. Bên mua là Viet Thai International (VTI), doanh nghiệp của nhà sáng lập David Thái.
Cụ thể, giao dịch được thực hiện giữa JSF Investments – công ty con của Jollibee – và VTI, thông qua chuyển nhượng cổ phần tại Công ty cổ phần SF Vũng Tàu. Giá trị thương vụ khoảng 2.300 tỷ đồng, tương đương 88 triệu USD, chưa bao gồm các khoản điều chỉnh.
Sau khi thương vụ hoàn tất, tỷ lệ sở hữu của Jollibee sẽ giảm từ 60% xuống 49%, trong khi VTI nâng phần vốn nắm giữ từ 40% lên 51% và trở thành cổ đông kiểm soát. Giao dịch tương ứng mức định giá vốn chủ sở hữu khoảng 800 triệu USD, đồng thời đánh dấu bước thay đổi đáng chú ý trong cơ cấu sở hữu chuỗi cà phê do ông David Thái sáng lập.
Động thái này diễn ra trong bối cảnh Highlands Coffee đang xem xét kế hoạch chào bán cổ phiếu lần đầu ra công chúng (IPO) tại Việt Nam, với mục tiêu thực hiện trong quý I/2027. Việc phía nhà sáng lập tăng sở hữu lên mức chi phối trước kế hoạch IPO đặt ra những câu hỏi về định hướng phát triển của Highlands, vai trò của nhà đầu tư nước ngoài và khả năng huy động vốn của các chuỗi F&B tại Việt Nam.
Để làm rõ ý nghĩa của thương vụ dưới góc nhìn ngành dịch vụ ẩm thực, chúng tôi đã trao đổi với ông Nguyễn Thái Bình – chuyên gia ngành dịch vụ ẩm thực (F&B), Co-founder Mapdy.vn và Học viện Concepts (VCS).
Bài toán mới của Highlands Coffee
Thưa ông, Jollibee dự kiến bán 11% cổ phần tại công ty sở hữu Highlands Coffee cho VTI với giá 2.300 tỷ đồng. Đặt trong bối cảnh thị trường F&B Việt Nam hiện nay, ông nhìn nhận đây là câu chuyện riêng của Highlands Coffee hay còn phản ánh xu hướng đầu tư nào của ngành?
Tôi cho rằng không nên nhìn thương vụ này đơn thuần là Jollibee bán bớt cổ phần Highlands Coffee. Nó phản ánh một bước trưởng thành của thị trường F&B Việt Nam: vốn đang ưu tiên những mô hình đã chứng minh được khả năng vận hành, tăng trưởng và tạo dòng tiền, thay vì chỉ chạy theo concept đang “hot”.
Điểm đáng chú ý nhất là 11% cổ phần được giao dịch với giá 2.300 tỷ đồng, qua đó hàm ý mức định giá vốn chủ sở hữu khoảng 800 triệu USD cho Highlands Coffee. Jollibee cũng nói khá rõ logic của họ: xây dựng doanh nghiệp, mở rộng quy mô, rồi tối ưu tỷ lệ sở hữu khi tài sản đã đủ trưởng thành để thu hút nguồn vốn ở mức định giá hấp dẫn. Sau giao dịch, VTI nắm 51%, còn Jollibee giữ 49%. Điều này cho thấy nhà đầu tư ngày càng quan tâm đến ba yếu tố: hiệu quả kinh doanh, khả năng nhân bản hệ thống và sức mạnh thương hiệu.
Việc VTI nắm cổ phần chi phối sẽ có ý nghĩa như thế nào với sự phát triển trong tương lai của Highlands Coffee?
Điều đầu tiên cần làm rõ là quyền sở hữu chi phối không đồng nghĩa với việc Jollibee rút khỏi Highlands Coffee. Sau giao dịch, VTI sở hữu 51% nhưng Jollibee vẫn giữ tới 49% lợi ích kinh tế. Chính Jollibee cũng xác định họ tiếp tục tham gia vào tăng trưởng tương lai của Highlands.
Tôi nhìn cấu trúc mới này theo hướng: Highlands có thể bước sang giai đoạn mà quyền kiểm soát trở lại mạnh hơn với cổ đông sáng lập Việt Nam, nhưng vẫn giữ được một cổ đông chiến lược quốc tế rất lớn phía sau.
VTI và ông David Thai hiểu thị trường Việt Nam, hành vi khách hàng, thương hiệu và bối cảnh địa phương. Trong khi hơn một thập niên đồng hành cùng Jollibee có thể đem lại kinh nghiệm về quản trị chuỗi, phân bổ vốn, mở rộng hệ thống và kỷ luật tài chính của một tập đoàn F&B toàn cầu. Hồ sơ giao dịch cũng xác nhận VTI là cổ đông sáng lập Highlands, là đối tác liên doanh của Jollibee từ năm 2011, còn ông David Thai hiện giữ vai trò Founder và CEO Highlands Coffee.
Nếu cấu trúc này vận hành tốt, Highlands có thể có một lợi thế khá hiếm: hiểu về thị trường ở phía điều hành và kỷ luật vận hành chuẩn quốc tế ở phía quản trị vốn. Bài toán tiếp theo không còn đơn giản là mở thêm bao nhiêu cửa hàng, mà là giữ được chất lượng doanh thu, thời gian hoàn vốn và trải nghiệm thương hiệu khi quy mô ngày càng lớn.
“F&B chuyển từ nghề kinh doanh cửa hàng sang năng lực quản trị doanh nghiệp”
Từ trường hợp Highlands, theo ông, các chuỗi F&B Việt cần học được gì từ đối tác ngoại để có thể tự vận hành và mở rộng quy mô?
Theo tôi, bài học lớn nhất không phải là “có vốn ngoại thì mới lớn được”, mà là học được cách biến một quán tốt thành một hệ thống tốt. Ở giai đoạn founder-lead, rất nhiều thương hiệu Việt mạnh ở sản phẩm, founder có cảm quan thị trường tốt, thậm chí mở được 10–20 cửa hàng khá nhanh. Nhưng từ 20 lên 100 cửa hàng là một bài toán hoàn toàn khác. Lúc đó, doanh nghiệp không thể tiếp tục sống bằng năng lực cá nhân của founder.
Điều cần học từ các tập đoàn lớn là kỷ luật về hệ thống: chuẩn hóa sản phẩm, chuỗi cung ứng, dữ liệu, quản trị tài chính, lựa chọn mặt bằng, đào tạo nhân sự, kiểm soát CAPEX và đặc biệt là nguyên tắc đầu tư từng cửa hàng dựa trên thời gian hoàn vốn.
Một cửa hàng mới không nên được mở chỉ vì “đang có mặt bằng đẹp”. Phải trả lời được: doanh thu hòa vốn bao nhiêu, EBITDA cửa hàng dự kiến thế nào, mất bao lâu hoàn vốn và mô hình có chịu được khi doanh thu giảm 10–20% hay không. Chuỗi chỉ thực sự trưởng thành khi người sáng lập không cần đứng ở từng cửa hàng mà khách vẫn nhận được cùng một sản phẩm, cùng một trải nghiệm và doanh nghiệp vẫn kiểm soát được tiền.
Highlands Coffee hướng tới IPO tại Việt Nam. Nếu thành công, sự kiện này có thể mở ra hướng huy động vốn và thúc đẩy tính chuyên nghiệp của ngành F&B như thế nào?
Nếu kế hoạch niêm yết được triển khai thành công, ý nghĩa lớn nhất không chỉ là Highlands có thêm một kênh huy động vốn. Quan trọng hơn, nó có thể tạo ra một benchmark mới cho cách thị trường vốn định giá doanh nghiệp F&B Việt Nam.
IPO đòi hỏi doanh nghiệp minh bạch hơn về báo cáo tài chính, cấu trúc sở hữu, quản trị công ty, chiến lược sử dụng vốn và hiệu quả kinh doanh. Khi đó, “thương hiệu nổi tiếng” hay “cửa hàng đông khách” không còn đủ. Nhà đầu tư sẽ hỏi doanh thu cùng cửa hàng tăng thế nào, CAPEX bao nhiêu, thời gian hoàn vốn bao lâu, biên lợi nhuận ra sao và tăng trưởng đến từ mở mới hay từ hiệu quả cửa hàng hiện hữu.
IPO không chỉ là câu chuyện gọi vốn. Nó buộc F&B chuyển từ nghề kinh doanh cửa hàng sang năng lực quản trị doanh nghiệp.
Khi các chuỗi lớn có thêm nguồn lực mở rộng, thị trường F&B có thể bước vào giai đoạn tập trung thị phần mạnh hơn không? Điều đó sẽ tác động thế nào đến các doanh nghiệp nhỏ và quán độc lập?
Xu hướng tập trung thị phần có thể mạnh hơn, nhưng tôi không nghĩ F&B Việt Nam sẽ trở thành cuộc chơi chỉ dành cho chuỗi lớn.
Doanh nghiệp lớn có lợi thế về vốn, dữ liệu, mặt bằng, chuỗi cung ứng, công nghệ và marketing. Nhưng quán độc lập vẫn có những lợi thế rất khó sao chép: tính địa phương, tốc độ thay đổi, sự cá nhân hóa và mối quan hệ với cộng đồng khách hàng.
Nguy hiểm nhất với doanh nghiệp nhỏ không phải việc Highlands hay một chuỗi nào đó mở thêm cửa hàng. Nguy hiểm nhất là không biết mình phục vụ ai nhưng lại cố cạnh tranh với chuỗi bằng đúng vũ khí của chuỗi.
Quán nhỏ không nên cố thắng bằng độ phủ hay ngân sách marketing. Họ phải thắng bằng Tệp khách hàng rõ, sản phẩm sắc, trải nghiệm phù hợp và cấu trúc chi phí tốt. Nhóm dễ bị ép nhất trong vài năm tới có thể là nhóm đứng giữa: không đủ lớn để hưởng lợi thế quy mô, nhưng cũng không đủ khác biệt để khách phải lựa chọn.
Nhìn về 2-3 năm tới, sức mua, chi phí vận hành và khả năng tiếp cận vốn sẽ định hình thị trường F&B Việt Nam ra sao? Theo ông, mô hình nào có triển vọng tăng trưởng bền vững?
Theo tôi, 2–3 năm tới không phải giai đoạn thiếu cơ hội, nhưng sẽ là giai đoạn tăng trưởng khó hơn. Báo cáo thị trường ẩm thực 6 tháng đầu 2026 cho thấy người tiêu dùng vẫn ăn uống bên ngoài, nhưng lựa chọn kỹ hơn và ngày càng yêu cầu trải nghiệm phải “đáng tiền”. Tổng chi tiêu không biến mất mà đang được tái phân bổ giữa các thương hiệu và mô hình.
Trong khi đó, doanh nghiệp tiếp tục chịu áp lực từ nguyên liệu, nhân sự, mặt bằng, thuế và chi phí tuân thủ. Thị trường vì thế ngày càng phân hóa giữa nhóm vận hành hiệu quả và nhóm chậm thích nghi.
Tôi không cho rằng một món hay một concept cụ thể sẽ tự động thắng. Quan trọng hơn là cấu trúc mô hình. Những mô hình có nền tảng tốt thường có 5 điểm: CAPEX hợp lý, menu tập trung, vòng quay tài sản tốt, khách quay lại cao và đạt hiệu quản kinh doanh trước khi mở rộng.
Có thể là kiosk 20m², cũng có thể là nhà hàng 500m². Nhỏ không đồng nghĩa tinh gọn, lớn cũng không đồng nghĩa kém hiệu quả. Cuối cùng vẫn phải quay về một câu hỏi rất căn bản: mỗi đồng vốn bỏ vào một điểm bán tạo ra bao nhiêu doanh thu, bao nhiêu dòng tiền và mất bao lâu để quay trở về.
Xin cảm ơn những chia sẻ của ông!
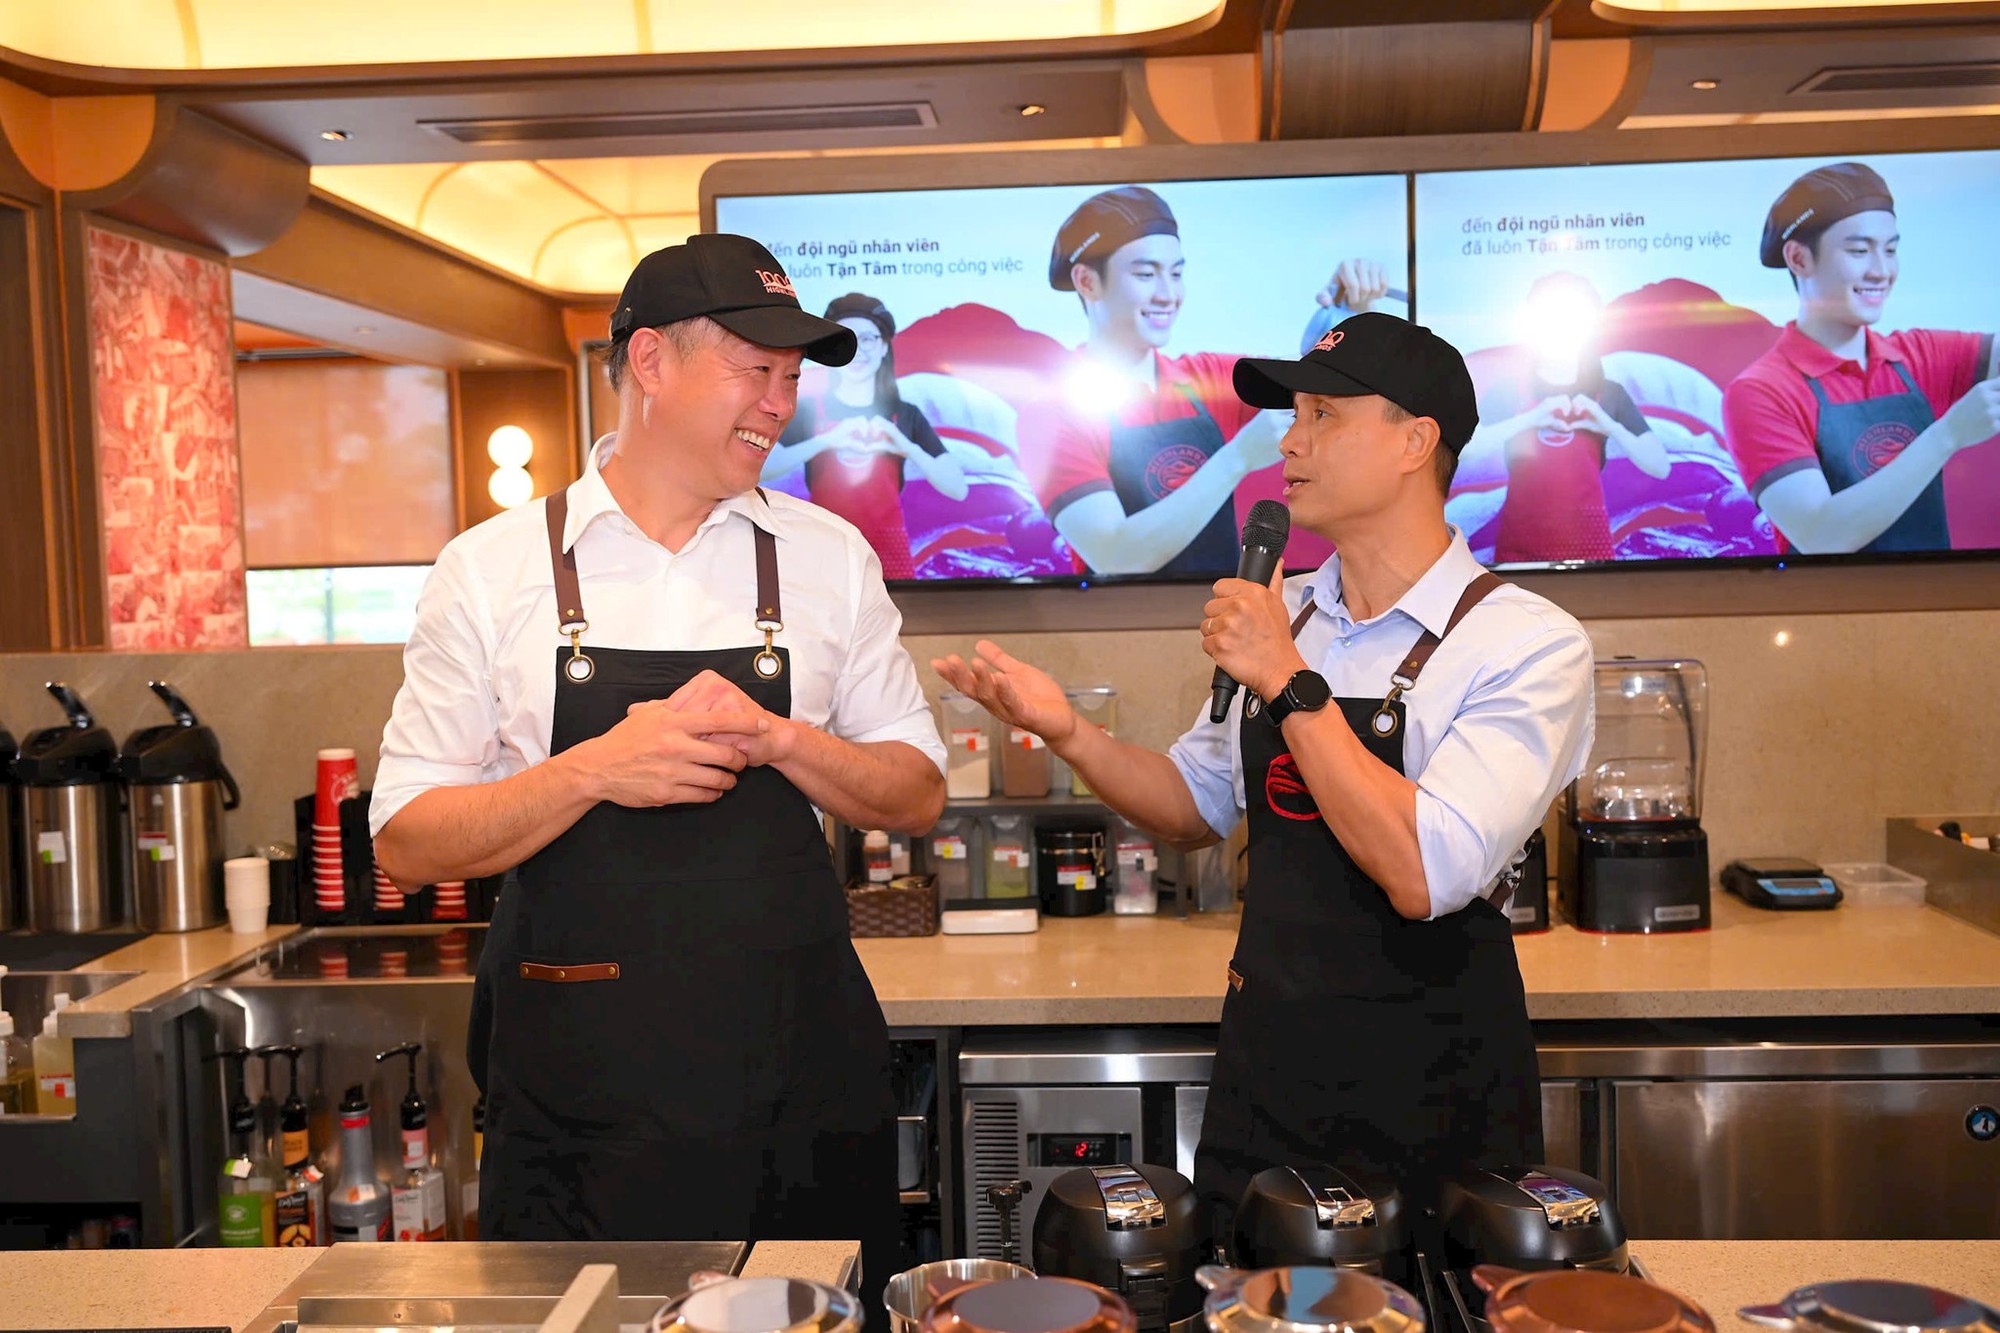
Được ông David Thái thành lập năm 1999, Highlands Coffee đạt mốc 1.000 cửa hàng tại Việt Nam vào ngày 12/6/2026. Cửa hàng đánh dấu cột mốc này nằm tại số 28 đường Thanh Niên, phường Tây Hồ, Hà Nội. Theo thông tin doanh nghiệp công bố dịp này, Highlands có hơn 12.000 nhân sự trên toàn quốc và phục vụ hơn 100 triệu ly cà phê mỗi năm.
Theo báo cáo kết quả kinh doanh quý II/2026 của Jollibee, đến cuối tháng 6/2026, toàn hệ thống Highlands Coffee có 1.062 cửa hàng, chủ yếu tại Việt Nam. Trong quý II, doanh số toàn hệ thống tăng 46,7% so với cùng kỳ năm trước; doanh số tại các cửa hàng hiện hữu ở Việt Nam tăng 11,5%.
Cũng trong quý II/2026, lợi nhuận trước lãi vay, thuế và khấu hao (EBITDA) của Highlands đạt khoảng 440,4 tỷ đồng, tăng 70,4% so với cùng kỳ. Chuỗi đang xem xét kế hoạch IPO tại Việt Nam, với mục tiêu thực hiện trong quý I/2027.