Trước hiện tượng 'công chúa phòng trọ', chuyên gia khuyến nghị người 25 tuổi nên tích lũy ít nhất 25% thu nhập


Chuyên gia khuyến nghị người trẻ kiểm soát chi tiêu, đầu tư vào năng lực bản thân và xây dựng danh mục tài sản theo kế hoạch dài hạn, thay vì chạy theo kỳ vọng làm giàu nhanh.
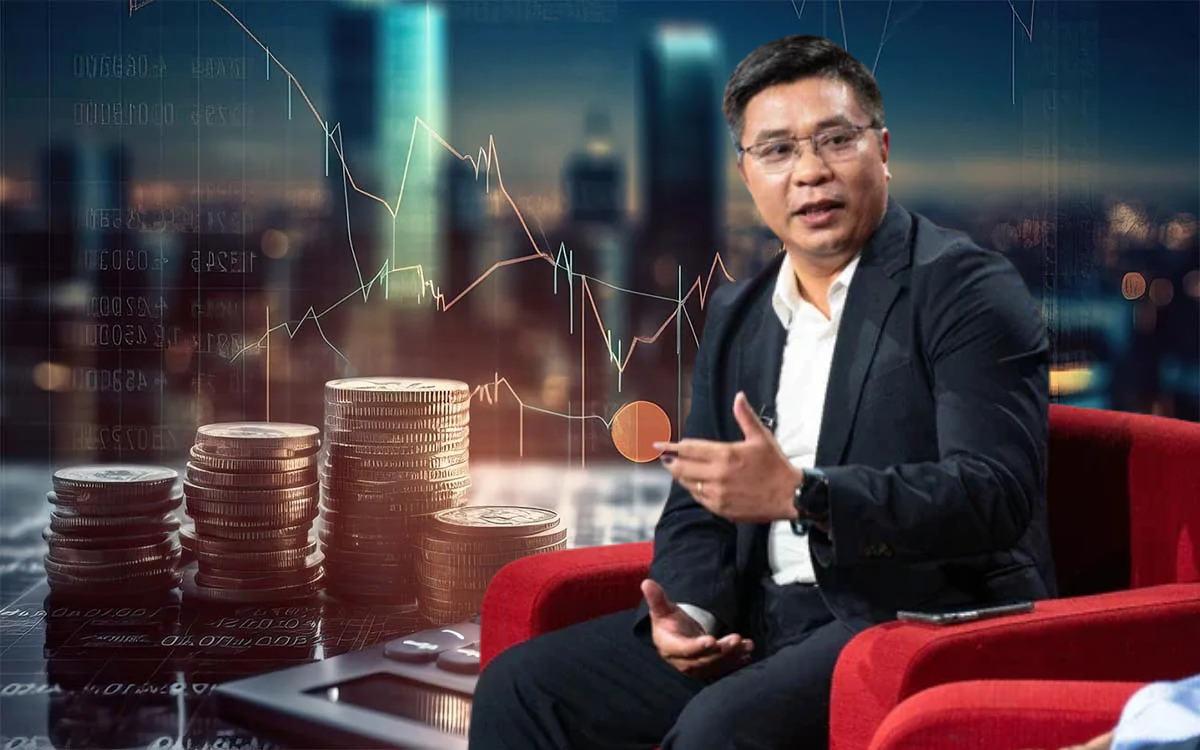
Chuyên gia tài chính Nguyễn Minh Tuấn.
Người 25 tuổi nên tích lũy ít nhất 25% thu nhập mỗi tháng
Tại chương trình Bạn hỏi VWA trả lời SS2 - tập 8 đặt ra vấn đề chỉ dư 1-2 triệu đồng/tháng thì đầu tư như thế nào?
Chương trình diễn ra trong bối cảnh quý III/2026, thu nhập bình quân cả nước đạt 9,1 triệu đồng/tháng, trong khi lao động hưởng lương đạt khoảng 10,1 triệu đồng/tháng, theo Cục Thống kê. Trong đó, nhóm làm công ăn lương có thu nhập 12-15 triệu đồng/tháng cao hơn mức bình quân cả nước khoảng 30-60%, thuộc nhóm 15-20% lao động có thu nhập cao nhất.
Tuy nhiên, nhiều người vẫn chưa biết bắt đầu đầu tư từ đâu hoặc chưa tìm được phương pháp phù hợp. Chưa kể người trẻ có điều kiện nâng cao mức sống, việc chi tiêu theo thu nhập cũng có thể khiến khả năng tích lũy không được cải thiện tương ứng. Hiện tượng được gọi là “công chúa phòng trọ” trên mạng xã hội là một ví dụ: dù sống trong phòng trọ, một số người vẫn duy trì mức sống cao, với cách chi tiêu như “công chúa”.
Chia sẻ tại chương trình, chuyên gia Nguyễn Minh Tuấn - Giám đốc điều hành kiêm đồng sáng lập của Cộng đồng Cố vấn tài chính Việt Nam (VWA), CEO của AFA Capital, lý giải hiện tượng “công chúa phòng trọ” còn có một nguyên nhân khác là lạm phát tài sản.
Người trẻ phải đối mặt với thực tế thu nhập không tăng tương xứng. Ông Tuấn lấy ví dụ, với thu nhập 10 triệu đồng/tháng, một bát phở giá 50.000 đồng chỉ chiếm tỷ trọng nhỏ trong chi tiêu. Nhưng nếu giá tăng lên 100.000 đồng mà thu nhập không tăng gấp đôi, áp lực tài chính sẽ lớn hơn.
Trong khi lạm phát tài sản tăng thì các mục tiêu tài chính, chẳng hạn mua một căn nhà, ngày càng xa vời. Khi cảm thấy khó có khả năng mua nhà, một số người nghĩ rằng dù sao cũng phải đi thuê nhà lâu dài, vậy thì họ sẽ nâng tiêu chuẩn sống hiện tại của mình lên.
Với nhóm thu nhập 12-15 triệu đồng/tháng nhưng chỉ tích lũy được 1-2 triệu đồng, ông Tuấn khuyến nghị cần xem xét lại tỷ lệ tiết kiệm và khả năng tạo thu nhập. Nguyên tắc là tỷ lệ tích lũy nên lớn hơn hoặc bằng số tuổi của mỗi người, tính theo phần trăm thu nhập. Chẳng hạn, người 25 tuổi có thu nhập 15 triệu đồng/tháng nên tích lũy ít nhất 25%, tương đương hơn 3 triệu đồng mỗi tháng.
Ông cũng lưu ý nhiều người mới tham gia thị trường chưa được trang bị đầy đủ kiến thức, dễ hình thành kỳ vọng đầu tư sẽ giúp tiền tăng nhanh và sớm trở nên giàu có. Tâm lý này có thể chịu ảnh hưởng từ thông tin trên mạng xã hội và áp lực khi so sánh bản thân với thế hệ trước.
“Mọi người rất dễ tin vào những lời hứa hẹn lợi nhuận từ các sản phẩm đầu tư rủi ro trên mạng. Muốn thu hút được tiền của bạn, những người quảng bá sản phẩm này thường đưa ra lời hứa về lợi nhuận. Khi không có kế hoạch rõ ràng, chúng ta thường có tâm lý: Nếu mất tiền thì thôi, chẳng hạn đầu tư vào ngoại hối quốc tế hoặc CFD mà thua lỗ thì chấp nhận, nhưng nếu may mắn có lãi thì sao? Đây là một trong những tâm lý phổ biến”, ông Tuấn nói.
Vị chuyên gia cũng nhắc đến tháp tài sản. Nguyên tắc thứ nhất là phần đế của tháp càng rộng càng tốt, đó chính là tài sản vô hình.
Nguyên tắc thứ hai mà ông thường nhớ đến trước những quyết định lớn là xây tháp từ dưới lên. Khi cân nhắc nên phân bổ tiền vào đâu, ông thường xem lại các lớp tài sản bên dưới đã đạt tỷ trọng mục tiêu hay chưa, rồi mới tiếp tục phân bổ vào những lớp phía trên. Ngoài ra, chúng ta còn phải tuân thủ các nguyên tắc quản trị rủi ro, tùy theo từng lớp tài sản.
“Vì vậy, một sinh viên mới ra trường, mỗi tháng dư 1-2 triệu đồng, nên đầu tư vào đâu, câu chuyện đầu tiên vẫn quay lại tháp tài sản. Người đó cần có khả năng đầu tư vào tài sản vô hình. Tuy nhiên, tài sản vô hình không phải lúc nào cũng tăng giá trị ngay trong một năm. Chẳng hạn, khi đầu tư vào một kỹ năng hoặc năng lực nào đó, người trẻ có thể học ngoại ngữ, nâng cao năng lực về AI hoặc phát triển chuyên môn”, ông Tuấn phân tích.
Như vậy, theo chuyên gia, người trẻ vừa đầu tư vào tài sản vô hình, vừa đầu tư vào tài sản tài chính, đồng thời xây dựng kế hoạch cụ thể và dài hạn. Chẳng hạn, với một sinh viên mới ra trường ở độ tuổi 22-23, họ có thể lập kế hoạch cho 10 năm, thậm chí 15 năm, với mục tiêu tạo ra dòng tiền từ tài sản đầu tư đủ để bù đắp chi phí sinh hoạt.
Sau khi xây dựng nền tảng tài sản vô hình, mọi người có thể tiếp tục phát triển các lớp tài sản phía trên, bao gồm lớp tài sản có tính chất bảo vệ và lớp tài sản tạo ra dòng tiền. Nguyên tắc là phải tuân theo một cấu trúc nhất định.
“Tôi thường nói với mọi người rằng đầu tư là một công việc vô cùng nhàm chán, đòi hỏi tính kỷ luật cao. Chúng ta không cần phải tìm kiếm điều gì quá hào nhoáng, chẳng hạn mua được một mã cổ phiếu tăng gấp 5, gấp 10 lần, bởi sau đó cũng có khả năng mất hết.
Đầu tư là quá trình lặp đi lặp lại một cách kỷ luật: Hàng tháng, chúng ta tích lũy, đầu tư vào năng lực của bản thân và phân bổ tiền vào các tài sản tạo ra dòng tiền. Chẳng hạn, tiền gửi có thể là một lựa chọn đáng cân nhắc trong giai đoạn hiện tại. Khi xuất hiện cơ hội, chúng ta tiếp tục điều chỉnh tỷ trọng giữa các lớp tài sản. Tất cả những việc đó đều cần một kế hoạch rõ ràng”, ông nhấn mạnh.
Đầu tư 5-10 năm cần xác định trước mức lỗ tối đa
Tuy nhiên, chuyên gia cũng nêu vấn đề lớn nhất của nhiều nhà đầu tư Việt Nam là thường nhảy thẳng đến bước cuối cùng: đầu tư vào cái gì, dồn toàn bộ tiền vào đâu hay nên bán hết tài sản nào.
Ví dụ quan điểm vàng nên chiếm khoảng 10-15% danh mục đầu tư. Nhưng năm ngoái, khi thị trường vàng sốt nóng và giá tăng mạnh, nhiều người muốn gia tăng tài sản bằng cách dồn toàn bộ vốn vào vàng. Câu chuyện này cho thấy mọi người vẫn chưa phân biệt rõ giữa đầu tư và đầu cơ.
Đầu cơ không tập trung vào bản thân tài sản, dù đó là vàng, cổ phiếu hay bất kỳ loại tài sản nào, mà chủ yếu quan tâm đến biến động giá tăng hoặc giảm. Đầu cơ có những lợi thế và rủi ro riêng. Tôi không cho rằng đầu cơ là xấu, nhưng đây là hoạt động đòi hỏi tính chuyên nghiệp.
Ông nhấn mạnh nếu đã đầu tư thì nguyên tắc đầu tiên là phải hiểu về chu kỳ đầu tư. Nguyên tắc thứ hai là xác định khẩu vị rủi ro của bản thân.
Chẳng hạn, nếu là công chức và rất sợ thua lỗ, việc phân bổ tỷ trọng lớn vào các tài sản rủi ro sẽ không phù hợp. Ngược lại, nếu là một người trẻ mới ra trường, có thu nhập cao nhưng chỉ gửi tiết kiệm toàn bộ tiền thì cũng chưa chắc đã là lựa chọn tối ưu.
Ông nhấn mạnh nếu xác định đầu tư dài hạn trong 5-10 năm, chúng ta phải tính đến mức sụt giảm tối đa của danh mục hoặc tài sản so với đỉnh trước đó. Đây là yếu tố cần được đưa vào kế hoạch ngay từ đầu. Nếu mức giảm vẫn trong ngưỡng chấp nhận được và tài sản có chất lượng tốt, nhà đầu tư có thể tiếp tục nắm giữ, đồng thời sử dụng dòng tiền mới hằng tháng để bổ sung vào danh mục.
Bên cạnh đó, nhà đầu tư cần cân nhắc liệu có nên bán tài sản hiện tại để chuyển sang nhóm tài sản phù hợp hơn với chu kỳ mới hay không. Quyết định này phụ thuộc vào mục tiêu và kế hoạch tài chính của mỗi người.
Trong trường hợp tài sản vẫn tốt và mức giảm chưa chạm ngưỡng tái cơ cấu danh mục đã xác định, nhà đầu tư nên bình tĩnh. Dòng tiền mới có thể được phân bổ vào các tài sản khác; khi thị trường giảm đến mức phù hợp, đây cũng có thể là cơ hội đầu tư dài hạn.
Chuyên gia cũng khuyến nghị nhà đầu tư không nên kỳ vọng thị trường liên tục biến động để có thể mua bán thường xuyên, đồng thời chốt lời và cắt lỗ chính xác ở mọi thời điểm.
“Tôi luôn nói rằng trên thị trường có cả trader và investor, tức nhà đầu cơ và nhà đầu tư. Tôi tôn trọng những người đầu cơ chuyên nghiệp. Nhưng chúng ta không thể dễ dàng so sánh mình với các công ty chứng khoán có đội ngũ tự doanh, nguồn lực và hệ thống chuyên môn để tạo thanh khoản cho thị trường.
Điều quan trọng nhất là phải biết mình là ai, việc đầu tư chiếm bao nhiêu thời gian và chúng ta có đang sử dụng thời gian đó hiệu quả hay không. Đôi khi, thay vì dành quá nhiều thời gian giao dịch, chúng ta nên tập trung phát triển tài sản vô hình để tạo ra dòng tiền đều đặn hằng tháng”, ông nhấn mạnh.