Đừng coi thường 4 cách tiết kiệm tưởng lỗi thời
Giữa thời mua sắm online chỉ cần vài cú chạm, thanh toán không tiền mặt và vô số chương trình giảm giá, có những cách tiết kiệm nghe chẳng có gì mới nhưng vẫn rất hữu ích.
Bước vào tuổi trung niên, nhiều người bắt đầu cảm thấy việc cải thiện tài chính khó hơn thời còn trẻ. Thu nhập có thể đã ổn định hơn nhưng đi cùng với đó là hàng loạt trách nhiệm: tiền nhà, tiền học cho con, chăm sóc cha mẹ, bảo hiểm, sức khỏe, các khoản vay và cả áp lực chuẩn bị cho tuổi nghỉ hưu.
Ở tuổi 50, mất việc khi chưa có nguồn lương hưu ổn định là cú sốc tài chính không nhỏ. Nhưng sau hơn một năm tự kiếm sống bằng công việc sáng tạo nội dung tại nhà, tôi nhận ra điều đáng giá nhất không chỉ là có thêm thu nhập, mà là học được cách kiểm soát chi tiêu, tạo dòng tiền mới và giảm sự phụ thuộc vào người khác.
Bằng cách nào mà cô gái này tiết kiệm được chừng đó sau vài năm đi làm?
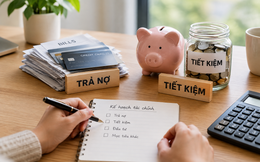
Trả hết nợ và tích lũy tiền tiết kiệm đều là những mục tiêu tài chính quan trọng. Tuy nhiên, lựa chọn ưu tiên phụ thuộc vào khoản nợ đang gánh, lãi suất phải trả và số tiền dự phòng hiện có.
Đừng biến tiết kiệm thành cố chấp, cứng đầu.
Tiền mua ô tô không cần đi vay, thu nhập cũng không thấp nhưng chi phí nuôi xe là điều khiến gia đình này đang băn khoăn.
Cùng sống tại Hà Nội, cùng có tổng thu nhập khoảng 30 triệu đồng/tháng và đều là gia đình 4 người, nhưng chỉ riêng việc một nhà sở hữu ô tô còn một nhà không có đã khiến số tiền còn lại cuối tháng khác nhau đáng kể.
Một cuộc điện thoại báo tin mất việc khiến tôi nhận ra điều rất đơn giản: Thu nhập hôm nay không có nghĩa là ngày mai vẫn còn. Sau tuổi 40, tiền tiết kiệm không chỉ là một con số trong tài khoản, mà là khoảng thời gian và quyền lựa chọn khi cuộc sống bất ngờ đổi hướng.
Có 600 triệu đồng trong tay, thu nhập 35 triệu đồng/tháng nhưng muốn mua nhà hơn 2 tỷ, hai vợ chồng đứng trước lựa chọn khó: Tiếp tục thuê để nhẹ nợ hay vay ngân hàng hơn 1,5 tỷ đồng để sớm có chốn an cư?
Thu nhập 35 triệu đồng/tháng không phải quá cao nếu sống ở thành phố lớn, nhưng cũng không phải mức khiến một gia đình trẻ hoàn toàn không thể tích lũy. Thế nhưng suốt gần 2 năm, vợ chồng chị Hương vẫn rơi vào tình trạng cuối tháng tài khoản gần như trở về con số 0. Chỉ đến khi ngồi xuống ghi lại từng khoản chi, cả hai mới phát hiện nguyên nhân không nằm ở tiền chợ như họ từng nghĩ.
Chia tiền tiết kiệm thành nhiều sổ có thể giúp bạn chủ động hơn khi cần rút tiền, nhưng không phải cứ chia nhỏ là có lợi.
Ở tuổi 35, cặp vợ chồng này đã có kha khá kinh nghiệm mua nhà nói riêng, đầu tư BĐS nói chung.
Rơi vào 5 lầm tưởng này có thể khiến quá trình gửi tiền kém hiệu quả.
Có một giai đoạn, tôi từng nghĩ kiếm được nhiều tiền hơn đồng nghĩa với việc mình có thể mua nhiều thứ hơn. Quần áo đẹp hơn, đồ gia dụng mới hơn, những món đồ “nâng cấp chất lượng sống” xuất hiện ngày càng nhiều trong nhà. Nhưng bước qua tuổi 35, tôi bắt đầu nhận ra một điều ngược lại: càng sở hữu nhiều, tôi càng phải dành nhiều tiền, thời gian và năng lượng để duy trì chúng.
Có hơn 1 tỷ ở tuổi 26 là điều không đơn giản.
Có 4 nguồn thu nhập cùng lúc nhưng không hề áp lực như thời còn đi làm văn phòng.
Không phải cứ sống tối giản là tự nhiên sẽ tiết kiệm được nhiều hơn!
Mỗi tháng có tổng thu nhập khoảng 40 triệu đồng nhưng cuối cùng chỉ giữ lại được 5 triệu để tiết kiệm. Bảng chi tiêu của một gia đình ở Hà Nội khiến nhiều người tranh luận: Có người cho rằng mức này là quá thấp, người khác lại nói nhìn kỹ từng khoản mới thấy gần như không còn nhiều chỗ để cắt.
Thấy công việc áp lực và bị chủ chỉ trích, người đàn ông Nhật Bản lập tức xin nghỉ việc rồi ở nhà đến tận bây giờ.