Thanh khoản căn hộ Hà Nội giảm, giá sơ cấp vẫn ở ngưỡng 107 triệu đồng/m²

Quý III/2026, nguồn cung căn hộ mới tại Hà Nội giảm 42% so với quý trước, lượng căn bán được giảm 17%, trong khi tỷ lệ hấp thụ toàn thị trường lùi về 39%. Đáng chú ý, giá bán sơ cấp bình quân vẫn ở mức khoảng 107 triệu đồng/m², còn phân khúc căn hộ hạng C chỉ chiếm 4% nguồn cung sơ cấp.
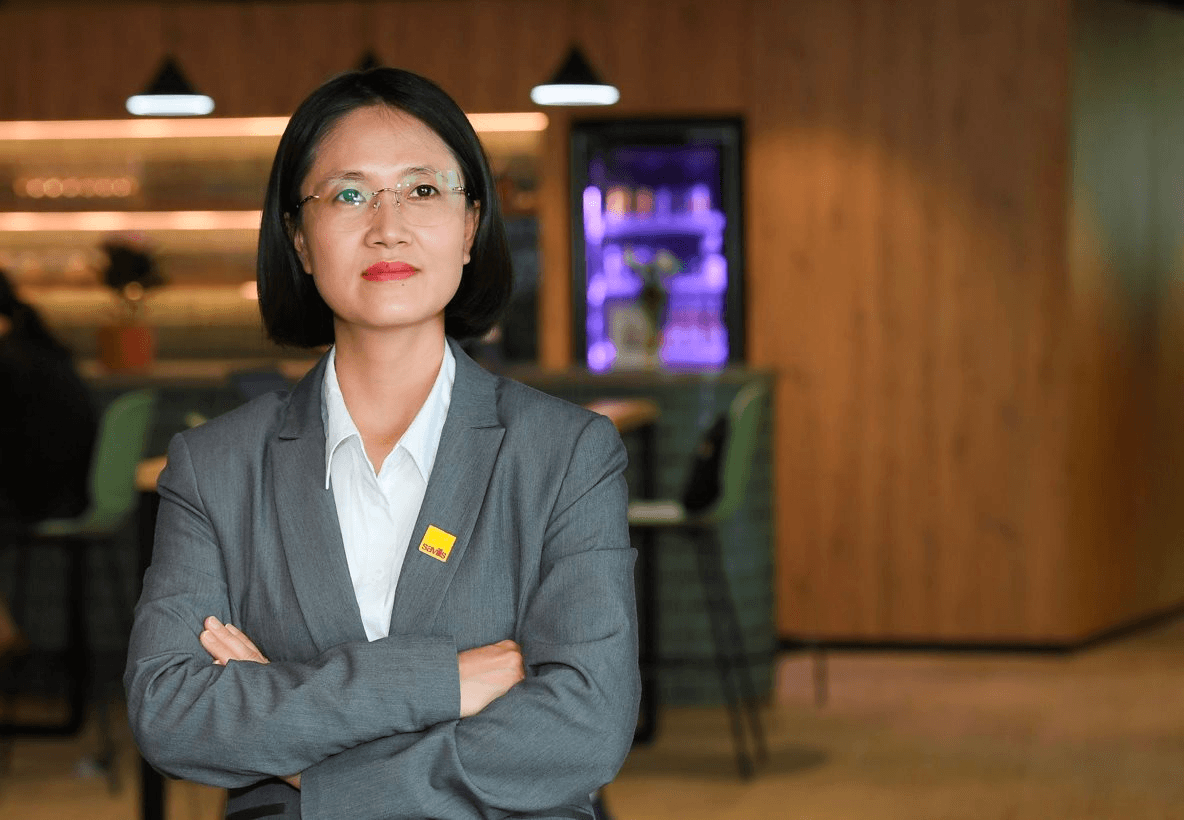
Bà Đỗ Thị Thu Hằng, Giám đốc Cấp cao, Bộ phận Nghiên cứu và Tư vấn, Savills Hà Nội.
Trao đổi với MarketTimes, bà Đỗ Thị Thu Hằng, Giám đốc Cấp cao, Bộ phận Nghiên cứu và Tư vấn Savills Hà Nội, phân tích những chuyển động đáng chú ý và triển vọng thị trường trong những tháng cuối năm 2026, đầu năm 2027.
MarketTimes: Thưa bà, bà đánh giá như thế nào về diễn biến các phân khúc trên thị trường bất động sản hiện nay, đặc biệt là những thay đổi về nguồn cung, sức cầu và thanh khoản giữa các phân khúc?
Bà Đỗ Thị Thu Hằng: Trong 9 tháng năm 2026, chúng tôi nhận thấy phân khúc căn hộ để ở tuy có những sự điều chỉnh nhất định vào thời điểm hiện nay, nhưng hoạt động tốt hơn so với biệt thự và nhà liền kề (phân khúc thấp tầng). Nguồn cung mới ra hàng trong quý 3/2026 đạt 3.100 căn, giảm 42% so với quý trước và giảm 51% so với cùng kỳ năm ngoái.
Điểm đáng lưu ý về cơ cấu nguồn cung. Tại thời điểm quý 3/2026, nguồn cung căn hộ để bán hạng A có sự điều chỉnh giảm, tỷ trọng thị phần căn hộ hạng A chiếm đến 42% nguồn cung mới.
Nguồn cung mới của căn hộ hạng B và hạng C vẫn được duy trì. Căn hộ hạng C có sự cải thiện nhưng không đáng kể. Tính chung 9 tháng đầu năm 2026, phân khúc căn hộ hạng B vẫn chiếm tỷ trọng nguồn cung chính trên thị trường.
Số lượng căn bán được đạt khoảng 3.800 căn, sụt giảm 17% so với quý trước và giảm 14% so với cùng kỳ năm ngoái. Với 3.800 căn này, điểm lưu ý đặc biệt là thị trường đã có sự phân hóa, điều chỉnh về thanh khoản. Trong bối cảnh hiện nay, áp lực về lãi suất cao cùng với giá đứng ở mức cao trên thị trường khiến thanh khoản phân hóa rõ rệt.
Tính chung 9 tháng đầu năm 2026, toàn thị trường hấp thụ được khoảng 13.600 căn. Con số này giảm hơn so với cùng kỳ năm 2025, cao hơn so với năm 2023, nhưng thấp hơn chu kỳ đang tốt của năm 2024.
Nhu cầu vẫn tập trung ở phân khúc căn hộ hạng B, số lượng căn hộ hạng B vẫn chiếm tỷ trọng chính.
Tỷ lệ hấp thụ chung sụt xuống mức 39% (mức thấp). Nguyên nhân sụt giảm chủ yếu do căn hộ hạng A. Tỷ lệ hấp thụ của căn hộ hạng B có cải thiện nhẹ so với trước; căn hộ hạng C cải thiện nhiều hơn nhưng do nguồn cung ít.
Tổng nguồn cung sơ cấp toàn thị trường đang là 9.700 căn, có giảm so với quý trước do nguồn cung mới giảm và sự hấp thụ vừa qua ở mức không phải là ít. Tuy nhiên, tỷ trọng căn hộ hạng C vẫn chiếm tỷ lệ rất thấp, chỉ chiếm 4% trên thị trường.
Thị trường sơ cấp giá đứng ở ngưỡng 107 triệu đồng/m², giảm nhẹ so với quý trước.
Thị trường thứ cấp trung bình đạt 75 triệu đồng/m². Ở thị trường này tạo ra cho người mua nhiều sự lựa chọn hơn so với thị trường sơ cấp. Đáng lưu ý, giá đã điều chỉnh ở quý thứ ba liên tiếp trên thị trường thứ cấp, cho thấy thị trường rõ ràng phải có sự điều chỉnh về mức giá hiện nay.
Những phân khúc mà chúng tôi nhận thấy được hưởng lợi từ các chương trình số bao gồm doanh thu bán lẻ hàng hóa và dịch vụ tăng trưởng. Kể cả việc thu hút khách du lịch quốc tế cũng có thể nói là hấp dẫn và hỗ trợ cho sự phát triển của thị trường khách sạn.
Ngoài ra, chúng tôi cũng nhận thấy việc thu hút FDI thành công trên thị trường cũng là một trong những nội dung tích cực hỗ trợ thêm. Ngoài ra, chưa rõ nét đối với thị trường văn phòng cho thuê cũng như thị trường căn hộ dịch vụ.
MarketTimes: Trong thời gian gần đây thông tin về lãi suất cho vay bất động sản tại Hà Nội đang neo ở mức cao, điều này sẽ tác động như thế nào đến tâm lý người mua cũng như tình hình giao dịch bất động sản hiện nay?
Bà Đỗ Thị Thu Hằng: Mức lãi suất neo ở ngưỡng cao rõ ràng đã tác động đến thị trường từ thời điểm quý 4/2025, kéo sang quý 1 và quý 2 qua các chỉ số hoạt động.
Nếu mức lãi suất tiếp tục neo ở ngưỡng cao, chắc chắn sẽ ảnh hưởng và tác động trực tiếp đến tâm lý người mua, cụ thể:
Nhóm sử dụng đòn bẩy tài chính hoặc phụ thuộc vào các khoản vay ngân hàng sẽ chịu ảnh hưởng lớn. Đối tượng này chiếm số lượng rất nhiều trên thị trường, làm ảnh hưởng đến khả năng hấp thụ và thanh khoản trong thời gian tới do người mua với mục đích đầu tư sẽ phải thận trọng hơn.
Nhóm mua để ở, nếu tự thu xếp được tài chính hoặc nhận được sự hỗ trợ/kết hợp từ chủ đầu tư (giãn tiến độ thanh toán dài hạn) thì sẽ đỡ bị ảnh hưởng hơn.
Nếu phải sử dụng đòn bẩy tài chính, người mua để ở cũng sẽ phải tính toán kỹ khả năng vay và khả năng trả nợ của mình.
Nhìn chung, lãi suất neo cao rõ ràng sẽ tác động tiêu cực đến mức độ hấp thụ của toàn thị trường.
MarketTimes: Bà có dự báo gì về tình hình thị trường bất động sản Hà Nội từ nay đến những tháng cuối năm 2026 và đầu năm 2027?
Bà Đỗ Thị Thu Hằng: Đối với thị trường bất động sản Hà Nội, từ nay đến cuối năm, chúng ta nhìn thấy rất nhiều dự án được khởi công và kỳ vọng sẽ có nhiều nguồn cung căn hộ vừa túi tiền. Đây là mảng thị trường đang thiếu và là áp lực lớn đối với thị trường căn hộ để bán do tại thời điểm quý 4/2026 chưa thấy xuất hiện nhiều.
Trong bối cảnh lãi suất cao, nguồn cung hạn chế (đặc biệt là áp lực hạn chế nguồn cung căn hộ hạng C), nhu cầu lựa chọn dòng sản phẩm này vẫn chưa được đáp ứng.
Tôi nghĩ rằng thanh khoản thời gian tới vẫn có sự phân hóa. Các dự án ở mức giá cao sẽ có thanh khoản chậm.
Hạng C nhu cầu nhiều nhưng chưa được đáp ứng, do đó sự hưởng lợi sẽ rơi vào phân khúc căn hộ hạng B. Bản thân căn hộ hạng B có khoảng giá rộng, những dự án có mức giá hợp lý, tiến độ thanh toán tốt và chính sách tài chính mang tính chất thực chất vẫn có thể đáp ứng nguồn cầu (kể cả phân khúc hạng C) và giữ được tỷ lệ hấp thụ ổn định.
Tuy nhiên, không thể kỳ vọng một mức đột phá hay ấn tượng đối với tỷ lệ hấp thụ trong quý 4/2026.
Đối với thị trường biệt thự và nhà liền kề, nguồn cung trong thời gian tới sẽ có rất nhiều. Phân khúc này sẽ đứng trước vấn đề rất lớn là áp lực thanh khoản khi giá đang đứng ở ngưỡng cao, nguồn cung không thiếu, trong khi lãi suất vẫn là áp lực đối với thị trường.
MarketTimes: Trân trọng cảm ơn bà!