Đề xuất xóa gần 10.000 tỷ đồng tiền chậm nộp thuế cho doanh nghiệp ngừng hoạt động

Bộ Tài chính đề xuất xóa khoảng 9.715 tỷ đồng tiền chậm nộp thuế đối với người nộp thuế đã ngừng hoạt động nhưng chưa hoàn tất thủ tục đóng mã số thuế hoặc không còn hoạt động tại địa chỉ đăng ký. Chính sách dự kiến áp dụng đến hết ngày 30/6/2028.
Nội dung trên được Bộ Tài chính đưa ra tại hồ sơ dự thảo Nghị quyết nhằm tháo gỡ khó khăn cho người nộp thuế, đồng thời, đáp ứng yêu cầu cấp bách trong thực hiện cam kết quốc tế về trao đổi thông tin theo yêu cầu.
Cụ thể, Bộ Tài chính đề xuất cơ chế xử lý tiền chậm nộp đối với người nộp thuế đã ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03) hoặc không hoạt động tại địa chỉ đã đăng ký (trạng thái 06).
Theo báo cáo của Bộ Tài chính, tổng số nợ thuế của người nộp thuế thuộc hai trạng thái này khoảng 27.805 tỷ đồng. Trong đó, nợ gốc khoảng 18.090 tỷ đồng, chiếm 65%; tiền chậm nộp khoảng 9.715 tỷ đồng, chiếm 35%.
Phân theo từng nhóm, người nộp thuế thuộc trạng thái 03 có tổng số nợ khoảng 12.362 tỷ đồng, gồm 7.881 tỷ đồng nợ gốc và 4.481 tỷ đồng tiền chậm nộp.
Đối với người nộp thuế thuộc trạng thái 06, tổng số nợ khoảng 15.444 tỷ đồng, gồm 10.210 tỷ đồng nợ gốc và 5.234 tỷ đồng tiền chậm nộp.
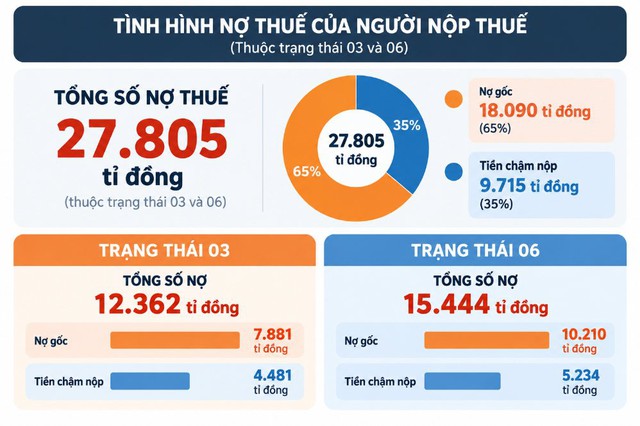
Nguồn: Bộ Tài chính (Con số làm tròn)
Bộ Tài chính cho biết, phần lớn người nộp thuế thuộc hai trạng thái này đã ngừng hoạt động trong thời gian dài, không còn tài sản, nguồn thu hoặc không thể liên hệ với người đại diện để thực hiện các biện pháp thu hồi nợ.
Mặc dù không còn hoạt động thực tế, tiền chậm nộp vẫn tiếp tục phát sinh, làm gia tăng số nợ trên hệ thống quản lý thuế. Điều này gây khó khăn cho công tác quản lý, đồng thời làm tăng chi phí theo dõi và xử lý các khoản nợ khó có khả năng thu hồi.
Trước tình trạng trên, Bộ Tài chính đề xuất xóa tiền chậm nộp đối với người nộp thuế thuộc trạng thái 03 và 06, theo các điều kiện, trình tự và thủ tục quy định trong dự thảo nghị quyết.
Việc xóa tiền chậm nộp không đồng nghĩa với xóa toàn bộ số thuế nợ gốc. Chính sách được thiết kế nhằm xử lý các khoản tiền chậm nộp tồn đọng, đồng thời bảo đảm trách nhiệm thực hiện nghĩa vụ thuế theo quy định.
Theo dự thảo, việc thực hiện các chính sách đặc thù này có thời hạn, dự kiến đến hết ngày 30/6/2028.
Bộ Tài chính kỳ vọng việc xử lý các khoản nợ tồn đọng sẽ góp phần giảm chi phí quản lý, tháo gỡ vướng mắc trong quá trình chấm dứt hiệu lực mã số thuế và tạo thuận lợi cho người nộp thuế.
Gần đây, hàng loạt doanh nghiệp ở trạng thái 03 và 06 sốt sắng muốn xử lý các nghĩa vụ để hoàn tất giải thể sau nhiều năm không còn hoạt động.
Tuy nhiên, khó khăn nổi cộm là các chi phí liên quan quá lớn, có thể lên tới cả trăm triệu đồng, điển hình là các khoản như: lệ phí môn bài; phạt chậm nộp tờ khai thuế giá trị gia tăng và tờ khai quyết toán thuế thu nhập doanh nghiệp; lãi chậm nộp cộng dồn; phí dịch vụ để hoàn thành việc nộp lại báo cáo tài chính, tờ khai thuế thiếu...