Việt Nam trở thành điểm nóng thế giới về gia tăng tầng lớp siêu giàu, tài sản TCCN sắp đạt 600 tỷ USD, người đứng sau quản lý là ai?

Theo Báo cáo Thịnh vượng 2026 (The Wealth Report) của Knight Frank, Việt Nam có 1.233 người siêu giàu, thuộc nhóm tăng nhanh nhất thế giới.
Ảnh minh họa
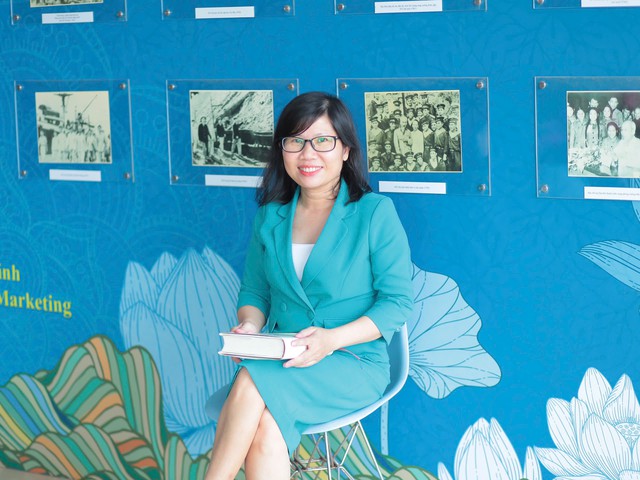
TS. Nguyễn Thị Hoa, Giảng viên chính Trường Đại học Tài chính – Marketing
Việt Nam đang được các tổ chức quốc tế đánh giá là một trong những thị trường mới nổi có tiềm năng lớn về quản lý gia sản. Nhưng một thị trường không hình thành chỉ vì tài sản tăng lên hay vì có thêm nhiều sản phẩm tài chính. Theo TS. Nguyễn Thị Hoa, Giảng viên chính Trường Đại học Tài chính – Marketing, một trong những điểm nghẽn đáng chú ý nằm ở năng lực biến một hệ sinh thái sản phẩm ngày càng phong phú thành quá trình tư vấn có chuẩn mực, có trách nhiệm và thực sự đặt nhu cầu khách hàng ở trung tâm.
BCG trong Global Wealth Report 2026 nhận diện Việt Nam là một trong những thị trường có tăng trưởng tài sản cao nhưng mức độ trưởng thành của quản lý gia sản còn thấp. Trước đó, McKinsey dự báo tài sản tài chính cá nhân (TCCN) của Việt Nam có thể đạt khoảng 600 tỷ USD vào năm 2027, từ mức khoảng 360 tỷ USD cuối năm 2022. Đây là dự báo được công bố năm 2023, không phải số liệu thực tế của năm 2026. Dù vậy, con số này cho thấy các định chế tài chính đã nhìn thấy khá sớm dư địa phát triển của thị trường Việt Nam.
Đến cuối tháng 6/2026, riêng trong ngành quản lý quỹ, Việt Nam có 43 công ty quản lý quỹ và 141 quỹ đầu tư chứng khoán. Tổng tài sản do các quỹ đầu tư quản lý đạt khoảng 93.000 tỷ đồng; nếu tính cả danh mục ủy thác đầu tư, tổng tài sản do các công ty quản lý quỹ quản lý đạt khoảng 846.000 tỷ đồng, tương đương khoảng 32,5 tỷ USD, theo số liệu được công bố tại Chương trình Xếp hạng Quỹ đầu tư Chứng khoán tại Việt Nam 2026 (Vietnam Fund Awards 2026). Những con số này cho thấy quy mô đáng kể của ngành quản lý quỹ, nhưng mức độ phát triển của nghề quản lý gia sản còn phải nhìn ở nhiều yếu tố khác.
Tài sản tài chính cá nhân tăng mạnh nhưng mức độ trưởng thành của quản lý gia sản còn thấp
Nếu tài sản của người dân tăng nhanh và nhiều ngân hàng đang phát triển Private Banking, có thể nói Việt Nam đã bước vào một thị trường quản lý gia sản trưởng thành chưa?
Tôi cho rằng cần tách hai khái niệm: tiềm năng thị trường và mức độ trưởng thành của thị trường.
Tiềm năng có thể đến từ tăng trưởng thu nhập, tích lũy tài sản, số lượng khách hàng giàu tăng lên và nhu cầu đầu tư ngày càng đa dạng. Nhưng một thị trường quản lý gia sản trưởng thành đòi hỏi nhiều hơn thế.
Theo tôi, một trong những thước đo quan trọng của mức độ trưởng thành là chất lượng tư vấn. Người tư vấn có thực sự hiểu nhu cầu của khách hàng không, tổ chức có kiểm soát được chất lượng tư vấn và xung đột lợi ích không, dữ liệu khách hàng được bảo vệ ra sao. Đây là những vấn đề quan trọng ngang với việc thị trường có bao nhiêu sản phẩm.
BCG năm 2026 đánh giá Việt Nam thuộc nhóm thị trường có tăng trưởng tài sản cao nhưng mức độ trưởng thành của wealth management còn thấp. Tôi cho rằng đây là một cách mô tả khá đáng chú ý: cơ hội lớn không có nghĩa hạ tầng nghề nghiệp đã hoàn thiện.
Nếu tài sản tăng nhanh hơn năng lực tư vấn, khoảng cách đó chính là một trong những điểm nghẽn của thị trường.
Điểm nghẽn lớn nhất có phải là Việt Nam còn thiếu sản phẩm đầu tư?
Tôi không cho rằng có thể quy vấn đề chủ yếu về số lượng sản phẩm.
Một thị trường có thể có tiền gửi, trái phiếu, cổ phiếu, quỹ đầu tư, bảo hiểm và nhiều giải pháp khác, nhưng khách hàng vẫn có thể không nhận được một kế hoạch phù hợp nếu mỗi sản phẩm được tư vấn như một quyết định riêng biệt.
McKinsey khi nghiên cứu thị trường Việt Nam đã chỉ ra một hạn chế đáng chú ý: hoạt động cung ứng còn thiên về sản phẩm và các dịch vụ ưu đãi, trong khi nhu cầu thực tế đòi hỏi tư vấn dựa trên nhu cầu của khách hàng. Nghiên cứu cũng nhận diện khoảng trống kỹ năng của đội ngũ quan hệ khách hàng ở các khâu như thu hút khách hàng, thiết lập quan hệ ban đầu, đánh giá nhu cầu tài chính và duy trì tương tác với khách hàng.
Vì vậy, theo tôi, điều thị trường cần lúc này là nâng năng lực tư vấn, thay vì tiếp tục nhìn vấn đề chủ yếu qua số lượng sản phẩm.
Người bán sản phẩm thường bắt đầu bằng câu hỏi: sản phẩm này phù hợp với ai?
Người làm quản lý gia sản cần bắt đầu từ một câu hỏi khác: khách hàng này đang có vấn đề gì cần giải quyết, và sản phẩm nào, nếu có, mới là một phần của lời giải?
Sự khác biệt nằm ở chỗ người tư vấn bắt đầu từ sản phẩm hay bắt đầu từ nhu cầu của khách hàng.
Vậy người làm quản lý gia sản khác chuyên viên quan hệ khách hàng hoặc chuyên viên tư vấn đầu tư ở điểm nào?
Ranh giới thực tế phụ thuộc vào mô hình tổ chức và khuôn khổ pháp lý của từng thị trường, vì vậy không nên đồng nhất các chức danh.
Nhưng xét về năng lực chuyên môn, quản lý gia sản đòi hỏi khả năng tích hợp.
Một chuyên gia đầu tư có thể rất giỏi định giá, xây dựng danh mục hoặc phân tích thị trường. Một chuyên viên tín dụng có thể rất giỏi cấu trúc khoản vay. Một chuyên gia bảo hiểm hiểu sâu về chuyển giao rủi ro. Luật sư và chuyên gia thuế lại xử lý những vấn đề khác.
Người làm quản lý gia sản không nhất thiết thay thế tất cả những chuyên gia đó. Năng lực quan trọng của họ là hiểu đủ sâu để nhận diện vấn đề, đặt đúng câu hỏi, kết nối các chuyên môn và giữ cho toàn bộ quá trình tư vấn cùng hướng về mục tiêu của khách hàng.
Đây là lý do quản lý gia sản không nên được hiểu đơn giản là một chức danh cao cấp hơn của người bán sản phẩm tài chính. Nó là một công việc có tính tích hợp và đòi hỏi khả năng phối hợp nhiều chuyên môn.
Quản lý gia sản chỉ phát triển thực chất khi chất lượng tư vấn có thể được giải thích, kiểm soát và chịu trách nhiệm
Nếu phải xác định những năng lực cốt lõi của người làm nghề, bà sẽ đặt những gì vào chương trình đào tạo?
Nếu thiết kế chương trình đào tạo, tôi sẽ bắt đầu từ những tình huống mà người tư vấn thực sự phải giải quyết cho khách hàng, rồi mới xác định người học cần kiến thức và năng lực gì để xử lý những tình huống đó.
Trước hết vẫn phải là nền tảng tài chính và đầu tư. Trên nền đó, người học cần hiểu hoạch định tài chính cá nhân, rồi đi sâu hơn vào những vấn đề của quản lý gia sản như cấu trúc sở hữu, khách hàng có tài sản lớn, doanh nghiệp gia đình, kế nhiệm và chuyển giao.
Nền tảng này bao gồm kinh tế học, tài chính, thị trường vốn, định giá, danh mục đầu tư, quản trị rủi ro và kiến thức về các công cụ tài chính. Ở phần hoạch định, sinh viên cần hiểu mục tiêu tài chính, bảo hiểm, hưu trí, thuế, tín dụng, các nghĩa vụ tài chính và những quyết định thay đổi theo vòng đời.
Kiến thức chuyên môn vẫn chưa đủ. Người học còn phải biết khai thác thông tin, phân tích nhu cầu, giao tiếp với khách hàng, hiểu tài chính hành vi, xử lý xung đột lợi ích và giải thích rủi ro. Đạo đức nghề nghiệp, tuân thủ, dữ liệu và công nghệ cũng phải được đặt trong cùng một cấu trúc đào tạo.
Khung “Knowing – Doing – Being” của FPSB cũng đi theo logic này: người hành nghề cần có kiến thức, có năng lực thực hành và hiểu các chuẩn mực mình phải tuân thủ. Đây là một tham chiếu hữu ích khi xây dựng chương trình đào tạo.
Một người có thể thi rất tốt về kiến thức đầu tư nhưng chưa chắc đã đủ năng lực tư vấn cho một gia đình trong thực tế. Khoảng cách cần thu hẹp không chỉ là giữa kiến thức và thực hành, mà giữa việc biết từng công cụ với khả năng đưa ra một lời khuyên phù hợp trong toàn bộ bối cảnh tài chính của khách hàng.
Như vậy có phải chỉ cần đưa thêm các môn tài chính cá nhân, đầu tư và bảo hiểm vào một chương trình là có thể đào tạo nhân lực quản lý gia sản?
Theo tôi là chưa đủ.
Nếu chỉ ghép các học phần hiện có, người học có thể biết nhiều mảng nhưng vẫn không biết cách tích hợp chúng trong một tình huống khách hàng cụ thể.
Điểm khó của quản lý gia sản nằm ở chỗ một quyết định hiếm khi chỉ thuộc một môn học.
Một chủ doanh nghiệp muốn bán một phần công ty chẳng hạn. Đây có thể đồng thời là câu chuyện về định giá, thanh khoản, thuế, cấu trúc sở hữu, đầu tư số tiền thu được, kế hoạch nghỉ hưu, kế nhiệm và chuyển giao cho thế hệ sau.
Nếu đào tạo từng môn hoàn toàn tách biệt, sinh viên có thể trả lời đúng từng câu hỏi nhỏ nhưng chưa chắc giải quyết được bài toán tổng thể.
Vì vậy, nếu xây dựng đào tạo theo hướng quản lý gia sản, tôi cho rằng đơn vị học tập quan trọng không nên chỉ là từng môn hay từng sản phẩm, mà phải là bài toán của khách hàng. Case study tích hợp, thực hành lập kế hoạch, mô phỏng cuộc gặp và bài tập ra quyết định là cách để buộc người học kết nối những kiến thức vốn nằm ở nhiều lĩnh vực khác nhau.
Cần đào tạo sinh viên biết nhận diện khi nào mình đủ năng lực xử lý và khi nào phải chuyển vấn đề cho luật sư, chuyên gia thuế, kế toán hoặc chuyên gia đầu tư chuyên sâu. Biết giới hạn năng lực của mình cũng là một phần của năng lực nghề nghiệp.
AI rất mạnh nhưng chưa thay thế được con người trong lĩnh vực tư vấn quản lý gia sản
Thị trường hiện cũng nói nhiều về AI. Công nghệ có làm giảm nhu cầu đối với người tư vấn quản lý gia sản không?
AI đang làm thay đổi cấu trúc công việc, nhưng tôi chưa thấy cơ sở để kết luận rằng nó làm mất đi nhu cầu đối với tư vấn chất lượng cao.
Capgemini trong World Wealth Report 2026 cho biết 41% thời gian của đội ngũ tư vấn được dành cho các công việc vận hành; 76% người quản lý quan hệ khách hàng (relationship managers) muốn có hệ thống AI hỗ trợ tự động hóa các công việc thường nhật. Điều đó gợi ý rằng công nghệ có thể giải phóng thời gian cho những hoạt động có giá trị tư vấn cao hơn.
Cùng báo cáo đó, chỉ 17% khách hàng HNWI được khảo sát cho rằng trải nghiệm tư vấn của họ thực sự liền mạch và được cá nhân hóa. 60% lãnh đạo doanh nghiệp wealth management thừa nhận tổ chức của họ chưa có một cái nhìn thống nhất về khách hàng. Những con số này cho thấy công nghệ chỉ giải quyết được một phần của bài toán.
Theo tôi, AI rất mạnh trong tổng hợp dữ liệu, hỗ trợ phân tích, tự động hóa và cá nhân hóa ở quy mô lớn. Nhưng khi quyết định liên quan đến nhiều mục tiêu xung đột, quan hệ gia đình, doanh nghiệp, chuyển giao và những vấn đề pháp lý, vai trò của phán đoán chuyên môn và trách nhiệm nghề nghiệp vẫn rất quan trọng.
Do đó, đào tạo người làm nghề trong tương lai không thể là đào tạo để cạnh tranh với AI về khả năng tính toán. Phải đào tạo họ biết sử dụng AI, kiểm tra kết quả của AI và chịu trách nhiệm đối với quyết định tư vấn cuối cùng.
Vậy chuẩn nghề nghiệp có vai trò thế nào khi thị trường còn khá mới?
Theo tôi, chuẩn nghề nghiệp đặc biệt quan trọng khi khách hàng khó tự đánh giá chất lượng dịch vụ trước khi sử dụng.
Một khách hàng có thể nhìn thấy lợi nhuận của một sản phẩm sau một thời gian, nhưng rất khó biết ngay người tư vấn đã đánh giá đầy đủ nhu cầu của mình hay chưa, có xung đột lợi ích hay không, thông tin nào cần được công bố và một khuyến nghị có thực sự phù hợp hay chỉ thuận lợi cho bên phân phối.
Ngày 22/9/2026, Hiệp hội Tư vấn Tài chính Việt Nam đã làm việc với Ủy ban Chứng khoán Nhà nước và đề xuất thiết lập khung tiêu chuẩn quốc gia về nghề tư vấn tài chính. Tôi cho rằng diễn biến này đáng chú ý vì vấn đề chất lượng người hành nghề và chuẩn nghề nghiệp đã bắt đầu được đặt ra trong trao đổi giữa hiệp hội nghề nghiệp và cơ quan quản lý.
Tham chiếu FPSB cho thấy chuẩn nghề nghiệp cần đi xa hơn việc kiểm tra kiến thức. Global Financial Planning Standards của FPSB tích hợp kiến thức, chuẩn thực hành nghề nghiệp và đạo đức theo khung Knowing – Doing – Being; hệ thống CFP Certification Requirements còn đặt ra các yêu cầu liên quan đến đào tạo, đánh giá và duy trì năng lực nghề nghiệp.
Với một lĩnh vực dựa rất nhiều vào niềm tin, tiêu chuẩn nghề nghiệp thực chất là một phần của hạ tầng thị trường.
Có ý kiến cho rằng các ngân hàng, công ty chứng khoán và công ty quản lý quỹ có thể tự đào tạo nhân sự, vậy các trường đại học có cần tham gia sâu vào lĩnh vực này không?
Doanh nghiệp chắc chắn phải đào tạo vì họ hiểu sản phẩm, quy trình và khách hàng của mình. Nhưng tôi cho rằng doanh nghiệp và đại học giải quyết hai bài toán khác nhau.
Doanh nghiệp có lợi thế trong đào tạo sát với sản phẩm, quy trình và mô hình kinh doanh của mình. Trường đại học cần tạo cho người học một nền tảng đủ rộng để hiểu bản chất vấn đề, có thể làm việc trong những mô hình khác nhau và tiếp tục học khi sản phẩm hay công nghệ thay đổi.
Nếu chỉ học sản phẩm hiện tại, kiến thức có thể lỗi thời rất nhanh. Nếu được đào tạo về nguyên lý tài chính, quy trình hoạch định, hành vi khách hàng, đạo đức và phương pháp ra quyết định, người học có khả năng thích ứng tốt hơn.
Các trường đại học còn có thể đóng góp thông qua nghiên cứu độc lập về hành vi tài chính của hộ gia đình Việt Nam, nhu cầu của khách hàng, hiệu quả tư vấn và chất lượng thị trường. Đây là phần rất cần thiết nếu muốn một lĩnh vực mới phát triển dựa trên dữ liệu và hiểu biết về chính thị trường Việt Nam.
Theo tôi, điểm nối quan trọng giữa đại học và doanh nghiệp không phải là để hai bên dạy giống nhau, mà để nền tảng học thuật, chuẩn nghề nghiệp và trải nghiệm thực tế bổ sung cho nhau. Đại học không nên trở thành nơi huấn luyện bán một sản phẩm cụ thể; doanh nghiệp cũng không thể thay thế vai trò hình thành tư duy nền tảng và khả năng phản biện của đại học.
Nếu nhìn 5 đến 10 năm tới, điều gì sẽ quyết định quản lý gia sản ở Việt Nam trở thành một ngành nghề thực sự thay vì chỉ là một phân khúc dịch vụ cao cấp?
Trong 5 đến 10 năm tới, tôi nghĩ điều đáng quan sát là thị trường sẽ thay đổi cách phục vụ khách hàng đến đâu.
Các tổ chức sẽ cần hiểu sâu hơn nhu cầu và mức độ phức tạp của từng khách hàng, thay vì chủ yếu phân khúc theo quy mô tài sản. Quy trình tư vấn cũng phải giải thích được vì sao một giải pháp phù hợp với khách hàng cụ thể.
Năng lực tư vấn cần được chuẩn hóa để có thể đào tạo và nhân rộng, thay vì phụ thuộc quá nhiều vào một số cá nhân giỏi. Niềm tin của khách hàng cũng sẽ ngày càng gắn với đạo đức, minh bạch và trách nhiệm nghề nghiệp.
Khi tài sản của khách hàng tăng lên, nhu cầu tư vấn sẽ phức tạp hơn và thị trường cũng có thêm nhiều sản phẩm, công nghệ hỗ trợ. Tuy nhiên, để khách hàng sẵn sàng giao những quyết định tài chính quan trọng cho hệ thống tư vấn, chất lượng người làm nghề và các chuẩn mực nghề nghiệp vẫn là điều rất quan trọng.
Vì vậy, ở giai đoạn hiện nay, câu hỏi tôi quan tâm không chỉ là Việt Nam sẽ có thêm bao nhiêu sản phẩm hay bao nhiêu khách hàng giàu, mà là khách hàng có nhận được những quyết định tư vấn tốt hơn hay không. Khi chất lượng tư vấn có thể được giải thích, kiểm soát và chịu trách nhiệm, khối tài sản ngày càng lớn mới có cơ sở để được quản lý theo hướng chuyên nghiệp hơn.
Đó là một trong những điều kiện để quản lý gia sản ở Việt Nam chuyển từ tiềm năng thị trường sang một hoạt động nghề nghiệp phát triển thực chất.