Cặp vợ chồng vay 2,28 tỷ đồng mua ô tô, mỗi tháng trả góp 45,6 triệu đồng

Khoản tiền trả góp và chi phí nuôi ô tô là con số không nhỏ.
Vay tiền mua ô tô vốn không còn là chuyện xa lạ gì. Tuy nhiên, khả năng trả nợ là 1 chuyện, cộng dồn với chi phí nuôi xe lại là chuyện khác. Vấn đề là nhiều người không lường trước được áp lực này, chỉ tới khi phải gồng gánh khoản nợ cùng số tiền phát sinh hàng tháng, họ mới bắt đầu cảm thấy áp lực.
Xiao Ke - Chàng trai 30 tuổi ở Trung Quốc là 1 trường hợp như vậy. Cuối năm 2023, Xiao Ke và vợ quyết định vay tiền mua ô tô khi chuẩn bị kết hôn. Thay vì thuê xe phục vụ đám cưới hoặc mượn xe của bạn bè, hai người lựa chọn tự mua một chiếc ô tô mới với mục đích vừa để vừa sử dụng trong ngày cưới, vừa phục vụ nhu cầu đi lại của gia đình sau này, đặc biệt là khi có con.
Giá lăn bánh của chiếc xe khoảng 960.000 NDT (khoảng 3,51 tỷ đồng). Vợ chồng Xiao Ke trả trước 310.000 NDT (1,085 tỷ đồng) và vay 650.000 NDT (khoảng 2,28 tỷ đồng) trong 5 năm.
Xiao Ke lựa chọn hình thức trả nợ theo phương án tiền gốc và lãi được tính cố định, với khoản thanh toán hàng tháng là 13.000 NDT (khoảng 45,6 triệu đồng). Đây là khoản chi cố định khá lớn, đồng nghĩa một phần đáng kể thu nhập của gia đình phải được dành cho chiếc ô tô trong suốt thời gian vay.
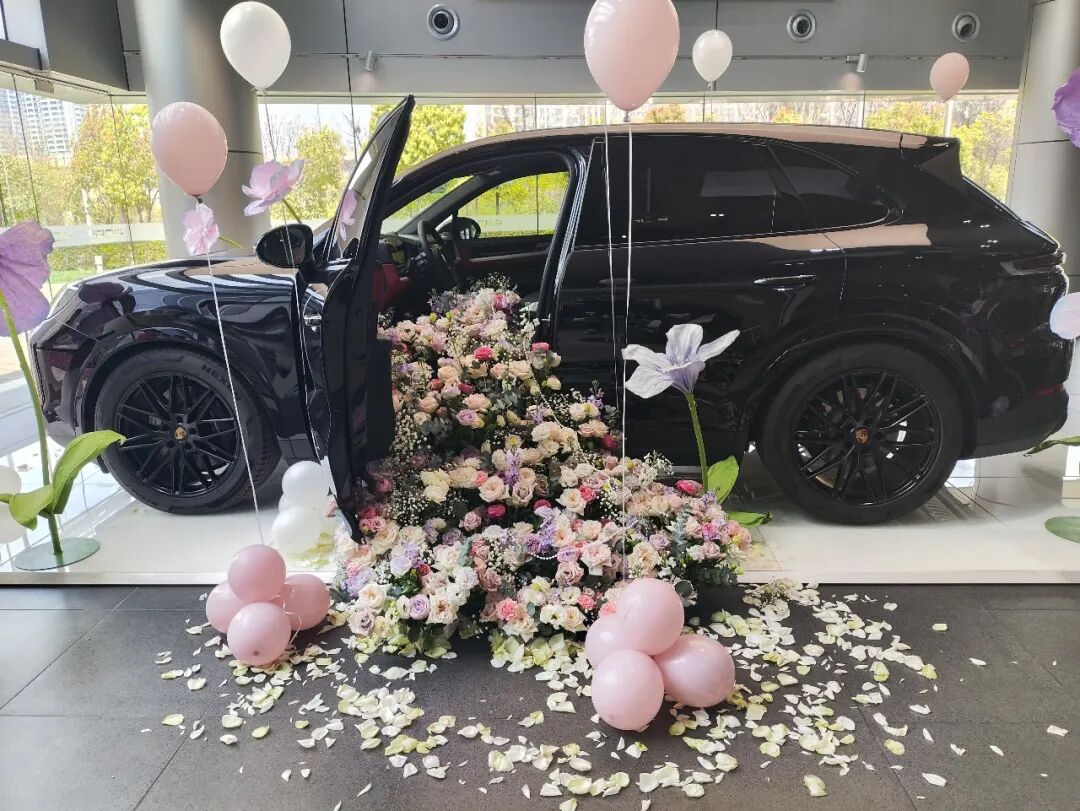
Chiếc xe mà vợ chồng Xiao Ke đã mua trả góp
Trước khi mua xe, Xiao Ke đã chủ động tính toán toàn bộ chi phí thay vì chỉ nhìn vào giá niêm yết hoặc khoản trả góp hàng tháng. Giá xe, tiền bảo hiểm, phí thủ tục và tiền lãi đều được đưa vào phép tính để xác định số tiền thực tế phải bỏ ra. Xiao Ke cũng đọc kỹ các điều khoản trong hợp đồng, đặc biệt là cách tính lãi suất, quy định về trả nợ trước hạn và những khoản phí có thể phát sinh. Tuy nhiên con số thực tế vẫn vượt xa dự tính ban đầu của XiaoKe.
Trong năm đầu tiên, tiền bảo hiểm của chiếc ô tô là 17.500 NDT (khoảng 61,25 triệu đồng). Sang năm thứ hai, khoản phí này giảm xuống còn 7.900 NDT (khoảng 27,65 triệu đồng). Chỉ riêng bảo hiểm trong 2 năm đầu đã tiêu tốn 25.400 NDT (khoảng 88,9 triệu đồng).
Như vậy, nếu chỉ tính khoản trả góp và hai khoản chi phí trực tiếp là bảo hiểm, nhiên liệu, gánh nặng tài chính đã không nhỏ.
Dù ký hợp đồng vay 5 năm, vợ chồng Xiao Ke đã cố gắng trả hết khoản vay trước thời hạn. Gia đình có thu nhập thực nhận mỗi năm hơn 500.000 NDT (khoảng 1,75 tỷ đồng), đồng thời có khả năng tiết kiệm đáng kể nhờ lối sống tương đối tiết kiệm và có thêm các khoản thu nhập, tiền thưởng. Sau khi tính toán cả khoản phạt trả nợ trước hạn, hai người nhận thấy số tiền lãi tiết kiệm được vẫn khoảng 9.000 NDT (31,5 triệu đồng), nên quyết định tất toán khoản vay vào tháng 1/2026.
Câu chuyện của vợ chồng Xiao Ke diễn ra trong bối cảnh thị trường ô tô Trung Quốc ngày càng phổ biến các gói vay kéo dài. Từ đầu năm 2026, sau khi một số hãng xe đưa ra chương trình vay 5 năm không lãi suất hoặc vay 7 năm với lãi suất thấp, nhiều thương hiệu khác cũng lần lượt tung các phương án tương tự.
Ảnh minh họa
Thời hạn vay kéo dài từ 3 năm, 5 năm lên 7 năm giúp khoản tiền phải trả mỗi tháng giảm xuống đáng kể, qua đó khiến việc sở hữu ô tô trở nên dễ tiếp cận hơn với những người chưa đủ tiền mua trả thẳng. Tuy nhiên, khoản trả góp hàng tháng chỉ phản ánh một phần chi phí sở hữu ô tô.
Người mua còn phải chuẩn bị ngân sách cho bảo hiểm, nhiên liệu, bảo dưỡng, gửi xe và nhiều khoản phát sinh khác. Một khoản vay kéo dài cũng đồng nghĩa với việc một phần thu nhập trong tương lai đã được cam kết cho chiếc xe.
Với những người đang cân nhắc vay tiền mua ô tô, câu hỏi vì thế không chỉ là “mỗi tháng trả bao nhiêu”, mà còn là sau khi trừ khoản vay và chi phí nuôi xe, gia đình còn bao nhiêu tiền cho sinh hoạt, tiết kiệm và những kế hoạch khác. Trường hợp của vợ chồng Xiao Ke cho thấy một khoản vay 650.000 NDT (2,28 tỷ đồng) có thể được xử lý chủ động hơn nếu người mua tính trước tổng chi phí, hiểu rõ hợp đồng và có đủ khả năng tài chính để ứng phó với khoản trả góp kéo dài nhiều năm.
(Nguồn: Sina)