Biệt thự, liền kề Hà Nội sắp đón nguồn cung mới từ loạt đại đô thị


Thị trường biệt thự, liền kề Hà Nội có thể đón thêm nguồn cung từ các đại đô thị vùng ven trong quý IV/2026, gồm Vinhomes Ocean Park 3, Alluvia City và Vinhomes Olympic Ngọc Hồi. Theo CBRE, nguồn cung mới cả năm có thể đạt khoảng 5.000 căn, phụ thuộc vào tiến độ và quy mô mở bán của các dự án lớn.
Nguồn cung biệt thự, liền kề tăng mạnh, giá sơ cấp lên 247 triệu đồng/m2
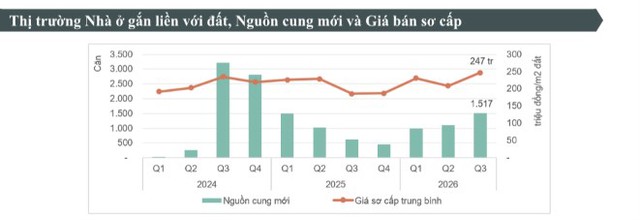
Theo báo cáo thị trường bất động sản Hà Nội quý III/2026 của CBRE, phân khúc bất động sản gắn liền với đất ghi nhận 1.517 căn mở bán mới, tăng 37% so với quý trước và tăng 144% so với cùng kỳ năm ngoái. Đây là mức nguồn cung tương đối lớn so với các quý trước đó.
Phần lớn nguồn cung mới tập trung tại những khu vực có hạ tầng kết nối tốt, đặc biệt dọc hành lang Vành đai 3 và Vành đai 3.5. Việc các sản phẩm mới nằm tại những vị trí có lợi thế về kết nối giao thông cũng góp phần đẩy mặt bằng giá chào bán sơ cấp lên cao.
Cụ thể, giá chào bán sơ cấp trung bình của biệt thự, liền kề tại Hà Nội trong quý III đạt 247 triệu đồng/m2 đất, chưa bao gồm VAT, kinh phí bảo trì và chiết khấu. Mức giá này tăng 18% theo quý và 33% theo năm.
Tuy nhiên, thanh khoản chưa tăng tương ứng với nguồn cung. Trong quý III, thị trường ghi nhận hơn 500 căn bán được, tương đương khoảng 30% lượng cung mới trong quý. Phần lớn giao dịch đến từ các dự án đã mở bán trước đó và tiếp tục phân phối lượng hàng tồn sơ cấp.
Theo CBRE, tỷ lệ hấp thụ khiêm tốn cho thấy thị trường đang trong giai đoạn chọn lọc cao. Ở mặt bằng giá hiện tại, nhóm khách hàng có năng lực tài chính mạnh, ít phụ thuộc vào vốn vay ngân hàng, vẫn là lực lượng có khả năng tham gia thị trường tốt hơn.
Trên thị trường thứ cấp, giá chào bán trung bình biệt thự, liền kề đạt khoảng 183 triệu đồng/m² đất trong quý III, chưa bao gồm VAT và kinh phí bảo trì. Mức này giảm 6% so với quý trước và giảm 4% so với cùng kỳ năm ngoái, trở về tương đương mặt bằng giá quý II/2025.
CBRE nhận định diễn biến trên phản ánh áp lực thanh khoản đối với nhóm nhà đầu tư đang nắm giữ biệt thự, liền kề trong bối cảnh lãi suất duy trì ở mức cao. Một bộ phận người bán buộc phải điều chỉnh kỳ vọng giá để tìm kiếm người mua.
Nguồn CBRE
Vinhomes Olympic Ngọc Hồi vào danh sách nguồn cung tiềm năng quý IV
Bước sang quý IV/2026, nguồn cung biệt thự, liền kề Hà Nội có thể tăng trở lại nếu các chủ đầu tư quyết định đưa ra thị trường những giỏ hàng đã trì hoãn trong quý trước.
Đáng chú ý, CBRE dự báo nguồn cung mới có thể đến từ các đại đô thị lớn tại khu vực vùng ven Hà Nội, với những dự án như Vinhomes Ocean Park 3, Alluvia City và Vinhomes Olympic Ngọc Hồi.
Tiến độ và quy mô mở bán tại các dự án này sẽ đóng vai trò quan trọng đối với nguồn cung toàn thị trường trong những tháng cuối năm. Theo CBRE, tổng nguồn cung mới của phân khúc bất động sản gắn liền với đất tại Hà Nội trong 9 tháng đầu năm 2026 đã vượt quy mô cả năm 2025.
Vì vậy, nguồn cung cả năm 2026 có thể vượt năm ngoái ở mức độ nào sẽ phụ thuộc phần lớn vào kế hoạch ra hàng của các đại đô thị nói trên. CBRE dự kiến tổng nguồn cung mới biệt thự, liền kề tại Hà Nội trong cả năm 2026 có thể đạt khoảng 5.000 căn.
Dù vậy, việc nguồn cung gia tăng chưa đồng nghĩa thanh khoản sẽ cải thiện tương ứng. Diễn biến lãi suất và tâm lý người mua vẫn là những yếu tố ảnh hưởng đến quyết định mở bán của chủ đầu tư cũng như sức mua trên thị trường.
Bên cạnh kế hoạch mở bán của các chủ đầu tư lớn, triển vọng thị trường biệt thự, liền kề Hà Nội còn gắn với tiến độ phát triển hạ tầng giao thông.
Các công trình đang được triển khai như Vành đai 3.5, Vành đai 4 và những cây cầu vượt sông Hồng gồm Tứ Liên, Trần Hưng Đạo, Mễ Sở, Thượng Cát được kỳ vọng cải thiện khả năng kết nối, qua đó tác động đến sức hút của các khu vực đang phát triển tại Hà Nội và vùng ven.
Tuy nhiên, trong ngắn hạn, mặt bằng lãi suất vẫn là biến số quan trọng đối với cả người mua và chủ đầu tư. Khả năng tiêu thụ sản phẩm sẽ phụ thuộc vào mức độ phù hợp của giá bán, chính sách thanh toán và năng lực tài chính của khách hàng.
Bà Nguyễn Hoài An, Giám đốc cấp cao CBRE Chi nhánh Hà Nội, nhận định thị trường nhà ở Hà Nội đang trải qua giai đoạn tái cân bằng sau khoảng hai năm tăng trưởng liên tục. Nguồn cung dồi dào hơn nhưng thanh khoản phân hóa sâu hơn, khiến lợi thế cạnh tranh ngày càng nghiêng về các sản phẩm đáp ứng nhu cầu thực, có vị trí tốt hoặc chính sách bán hàng hấp dẫn.
Theo bà An, trong quý cuối năm, diễn biến lãi suất và quyết định ra hàng của các chủ đầu tư lớn sẽ là hai yếu tố chính quyết định khả năng cải thiện của thị trường trước khi bước sang năm 2027.