GS Đặng Hùng Võ: Lãi suất cao khiến dòng tiền vào bất động sản chậm lại


Theo GS Đặng Hùng Võ, nguyên Thứ trưởng Bộ Tài nguyên và Môi trường, ngay cả khi hệ thống ngân hàng có lượng tiền gửi lớn và tín dụng bất động sản tiếp tục tăng, dòng vốn vẫn khó tạo ra sức bật tương ứng cho thị trường nếu người mua chưa sẵn sàng chấp nhận chi phí vay và rủi ro đầu tư.
Tiền gửi và tín dụng bất động sản tăng kỷ lục
Theo số liệu của Ngân hàng Nhà nước, đến cuối tháng 8, tiền gửi của người dân tại hệ thống ngân hàng đạt hơn 11,43 triệu tỷ đồng, tăng gần 1,1 triệu tỷ đồng, tương đương 10,6% so với đầu năm.
Riêng trong tháng 8, tiền gửi người dân tăng ròng gần 214.000 tỷ đồng so với cuối tháng trước, bình quân khoảng 6.900 tỷ đồng mỗi ngày.
Dòng tiền của người dân chảy vào ngân hàng có xu hướng tăng mạnh từ quý II năm nay. Trong 5 tháng gần nhất, tiền gửi dân cư tăng ròng bình quân 175.000 tỷ đồng mỗi tháng, gấp gần 2,4 lần mức bình quân của 5 tháng liền trước.
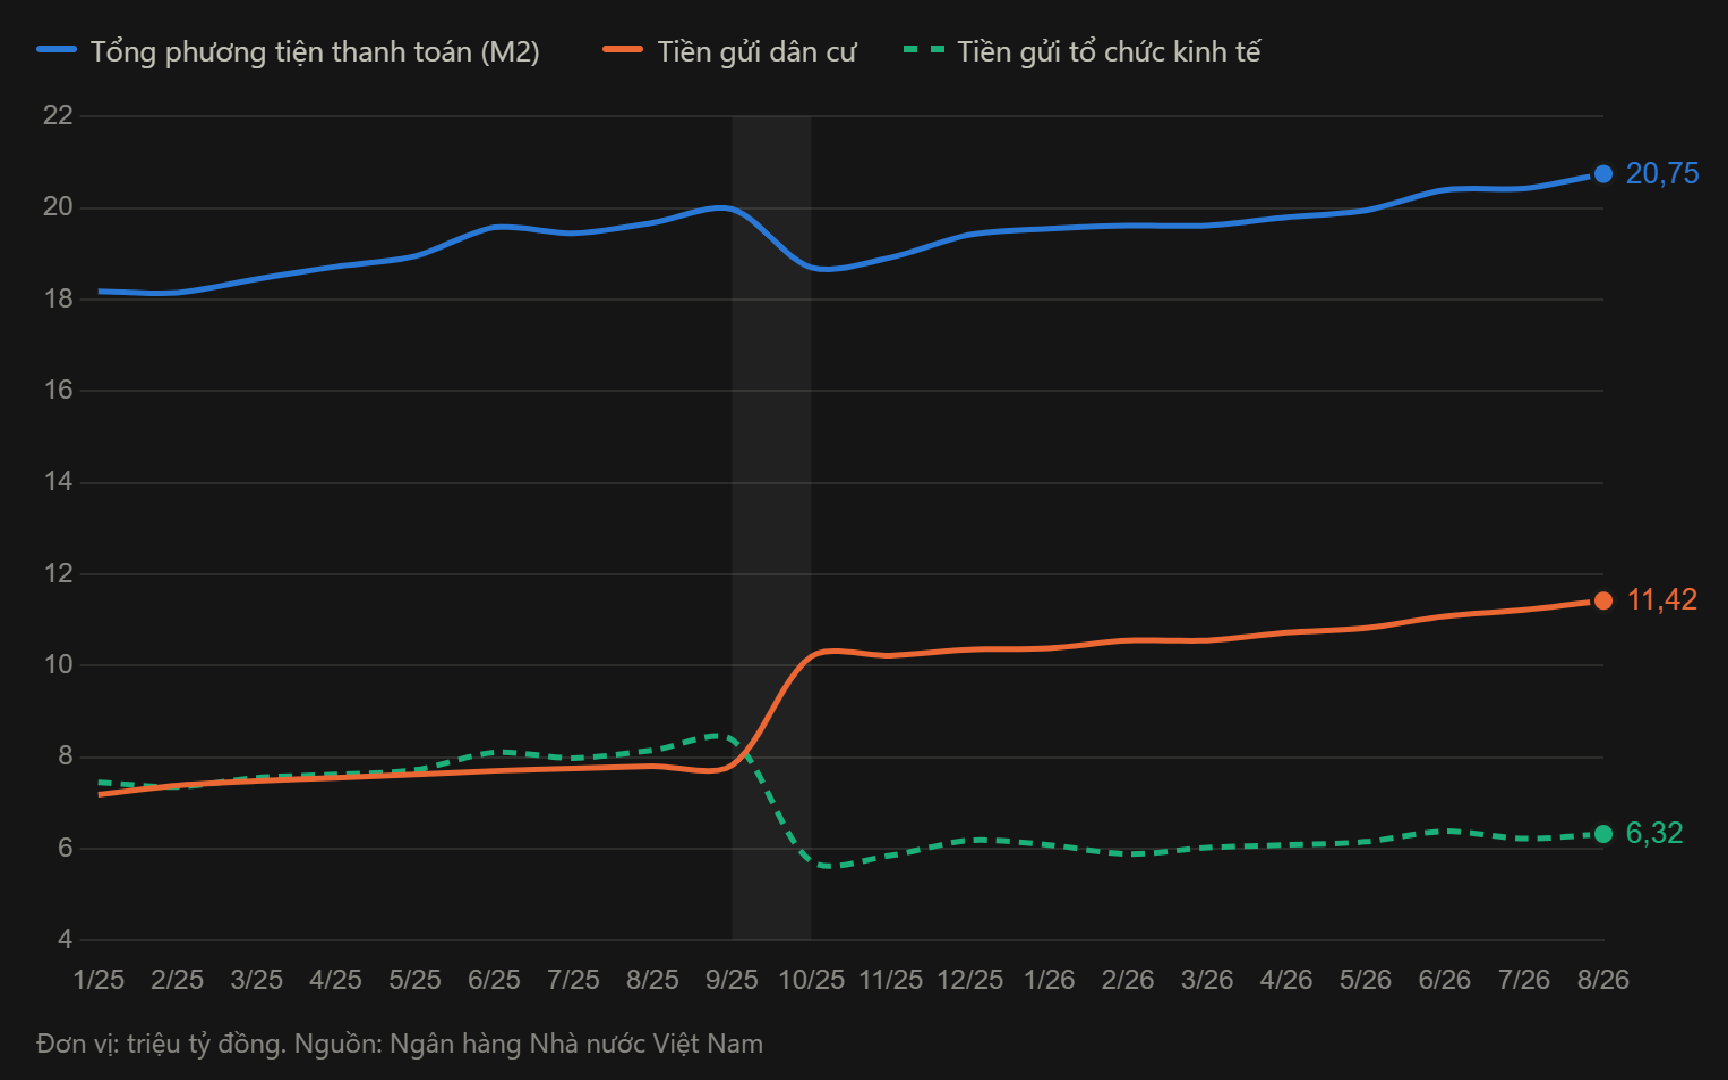
Dữ liệu tiền gửi người dân và doanh nghiệp từ đầu năm 2025 đến nay (Nguồn: Ngân hàng Nhà nước)
Một trong những yếu tố góp phần gia tăng sức hút của kênh tiết kiệm là mặt bằng lãi suất huy động đi lên. Từ cuối tháng 4, lãi suất niêm yết cao nhất hệ thống, không tính các khoản tiền gửi lớn hoặc khách hàng VIP, đã tăng lên vùng 7,6-7,8%/năm. Lãi suất ưu đãi thực tế tại nhiều ngân hàng dao động từ 8,5-9,5%/năm, với điều kiện tiền gửi tương đối dễ tiếp cận.
Theo lãnh đạo các ngân hàng, chênh lệch lãi suất giữa tiền đồng và ngoại tệ ở mức hấp dẫn cũng góp phần thúc đẩy khách hàng cá nhân nắm giữ tiền đồng. Trong cuộc đua huy động vốn, các nhà băng liên tục triển khai sản phẩm tiền gửi và chương trình ưu đãi mới để thu hút khách hàng.
Không chỉ tiền gửi người dân, tiền gửi của các tổ chức kinh tế cũng tăng, đạt hơn 6,3 triệu tỷ đồng vào cuối tháng 8, tăng gần 157.000 tỷ đồng, tương đương hơn 2,5% so với đầu năm.
Tính chung, tổng tiền gửi của người dân và các tổ chức kinh tế tại hệ thống ngân hàng đạt hơn 17,77 triệu tỷ đồng, tăng khoảng 1,26 triệu tỷ đồng, tương đương 7,6% so với đầu năm.
Tín dụng phục vụ hoạt động kinh doanh bất động sản đạt 2,59 triệu tỷ đồng, tăng 19,59%, chiếm 49,85% tổng dư nợ tín dụng bất động sản.
Ở chiều ngược lại, dư nợ cho vay toàn nền kinh tế đạt 20,49 triệu tỷ đồng vào cuối tháng 8, tăng 10,2% so với đầu năm. Như vậy, tốc độ tăng tín dụng vẫn cao hơn tốc độ tăng tiền gửi.
Đáng chú ý, dư nợ tín dụng đối với lĩnh vực bất động sản đạt 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025, chiếm 25,39% tổng dư nợ tín dụng toàn nền kinh tế.
Trong đó, tín dụng phục vụ hoạt động kinh doanh bất động sản đạt 2,59 triệu tỷ đồng, tăng 19,59%, chiếm 49,85% tổng dư nợ tín dụng bất động sản. Trong khi đó, dư nợ phục vụ nhu cầu tiêu dùng, tự sử dụng bất động sản đạt khoảng 2,61 triệu tỷ đồng, tăng 1,02%, chiếm 50,15%.
Sự chênh lệch này cho thấy tín dụng kinh doanh bất động sản đang tăng nhanh hơn đáng kể so với tín dụng phục vụ nhu cầu mua nhà để ở, tự sử dụng.
Trong bối cảnh tín dụng tăng nhanh hơn tiền gửi, áp lực cân đối nguồn vốn vẫn hiện hữu. Lãnh đạo các ngân hàng và giới phân tích dự báo lãi suất huy động có thể tiếp tục neo ở mức cao trong những tháng cuối năm.
Bất động sản vẫn... thiếu tiền
Trao đổi với PV, GS Đặng Hùng Võ, nguyên Thứ trưởng Bộ Tài nguyên và Môi trường, cho rằng một trong những lực cản đối với quyết định mua bất động sản hiện nay là lãi suất cao.
Theo ông Võ, khi chi phí vay tăng, tốc độ dịch chuyển của dòng tiền chậm lại. Người mua không chỉ phải tính toán khả năng trả nợ mà còn cân nhắc liệu lợi nhuận kỳ vọng có đủ bù đắp chi phí tài chính hay không.
"Lãi suất cao thì tốc độ dịch chuyển của đồng tiền chậm lại rất nhiều", GS Đặng Hùng Võ nhấn mạnh.
"Một trong những lực cản đối với quyết định mua bất động sản hiện nay là lãi suất cao", GS Đặng Hùng Võ nói.
Theo ông, trong bối cảnh hiện nay, người vay tiền để mua bất động sản có thể cảm thấy thiếu chắc chắn về hiệu quả đầu tư, nhất là khi lợi nhuận kỳ vọng chưa rõ ràng. Điều này khiến quyết định xuống tiền trở nên khó khăn hơn, qua đó làm suy giảm khả năng vận hành của dòng vốn trên thị trường.
"Nói cách khác, ngay cả khi hệ thống ngân hàng có lượng tiền gửi lớn và tín dụng bất động sản tiếp tục tăng, dòng vốn vẫn khó tạo ra sức bật tương ứng cho thị trường nếu người mua chưa sẵn sàng chấp nhận chi phí vay và rủi ro đầu tư", ông Võ nói.
Bên cạnh lãi suất, GS Đặng Hùng Võ cho rằng niềm tin vào thị trường và mức độ bảo đảm quyền lợi của người mua cũng là yếu tố quan trọng ảnh hưởng đến quyết định xuống tiền.
Ông đề cập đến những chính sách liên quan đến thu hồi đất để phát triển dự án trong khi việc bồi thường, giải phóng mặt bằng được tính toán sau. Theo ông, cách tiếp cận này có thể khiến người mua lo ngại về khả năng nắm giữ tài sản và quyền lợi của mình sau khi bỏ tiền mua đất.
"Khi người ta muốn mua đất, việc chắc chắn nắm giữ được nó như thế nào lại không có lời giải", ông nêu quan điểm.
Theo vị chuyên gia, nỗi lo này làm chậm quyết định đầu tư, bởi người mua không chỉ quan tâm đến giá cả hay khả năng sinh lời mà còn cần sự chắc chắn về quyền lợi đối với tài sản.
Ông cho rằng nhu cầu phát triển bất động sản hiện nay vẫn còn, nhưng những bất cập trong cách thức triển khai và các quy tắc phát triển chưa tạo đủ sự an tâm để người mua sẵn sàng xuống tiền ngay lập tức.