Vinhomes, Nam Long, Khang Điền được dự báo kinh doanh ra sao khi nhà mới vẫn đắt, người mua ngại lãi suất cao?

Theo MBS, tỷ lệ hấp thụ thị trường nửa cuối năm 2026 dự báo chỉ khoảng 40–50%. Nguồn cung tăng nhưng lãi suất cao vẫn khiến người mua dè chừng, tạo sức ép lên hoạt động bán hàng của các chủ đầu tư.
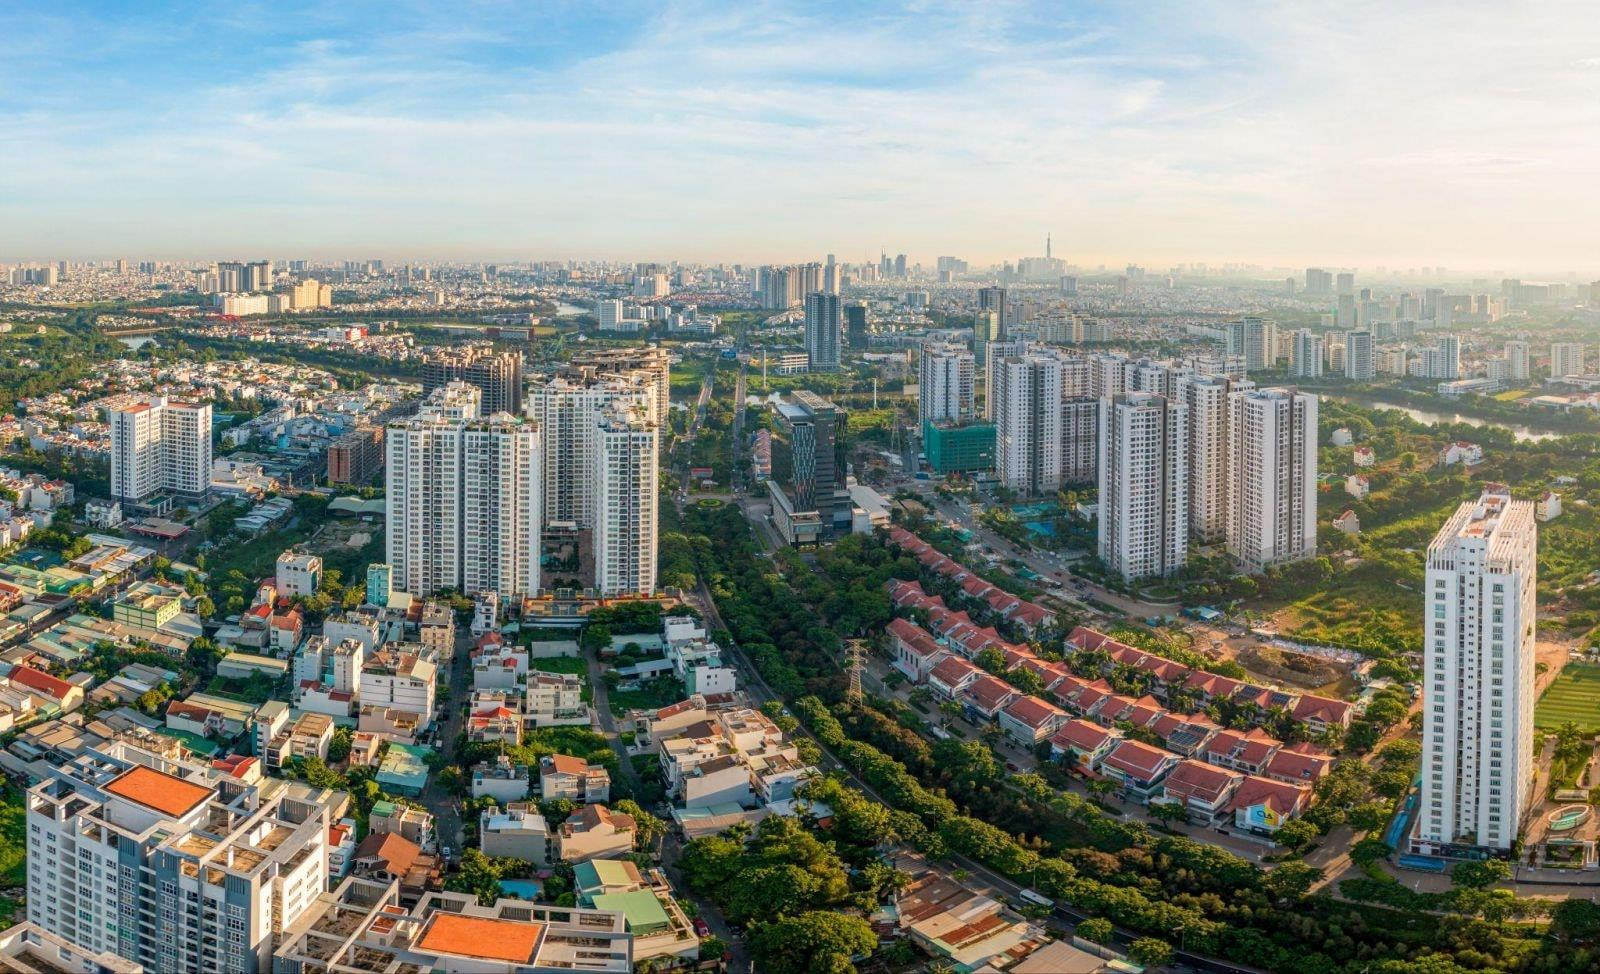
Theo báo cáo ngành mới đây của Chứng khoán MB (MBS), sau giai đoạn tăng trưởng mạnh trong năm 2024–2025, thị trường bất động sản đang bước vào nhịp điều chỉnh kể từ năm 2026 trong bối cảnh mặt bằng lãi suất cao hơn.
Lãi suất duy trì ở mức cao làm gia tăng áp lực tài chính đối với người mua nhà và chủ đầu tư, khiến thị trường bước vào giai đoạn thanh khoản giảm mạnh so với cùng kỳ.
- Căn hộ bán lại giảm 10–20%, nhưng nhà mở bán mới vẫn tăng giá
Theo số liệu Bộ Xây dựng được MBS dẫn lại, tổng lượng giao dịch bất động sản trong 6 tháng đầu năm 2026 đạt 239.860 giao dịch, giảm 18% so với cùng kỳ. Sự suy giảm thanh khoản cho thấy thị trường đang chịu sức ép sau giai đoạn tăng trưởng trước đó.
MBS cho rằng nhà đầu tư có xu hướng thận trọng hơn khi lãi suất huy động kỳ hạn 12 tháng được báo cáo đề cập ở mức 7,5–9%/năm, tăng khoảng 0,3 điểm phần trăm so với quý trước. Mặt bằng lãi suất cao vừa tạo áp lực lên chi phí vốn, vừa ảnh hưởng đến quyết định đầu tư bất động sản.
Trong khi sức mua chậm lại, nguồn cung căn hộ tiếp tục tăng. Tại Hà Nội, sáu tháng đầu năm ghi nhận khoảng 16.600 căn hộ được cung ứng, tăng 57% so với cùng kỳ. Tại TP.HCM, nguồn cung đạt khoảng 4.600 căn, tăng 228%, chủ yếu nhờ các dự án ở khu vực ngoại thành đóng góp trong quý I.
Theo MBS, sự kết hợp giữa nguồn cung gia tăng và lãi suất cao đã góp phần khiến giá căn hộ thứ cấp tại Hà Nội điều chỉnh khoảng 10–20% so với cùng kỳ, tùy vị trí và loại hình.
Tuy nhiên, diễn biến trên chưa phản ánh một mức giảm đồng loạt của toàn thị trường. Ở kênh sơ cấp, giá bán bình quân tại các dự án mới ở Hà Nội trong quý II đạt khoảng 95 triệu đồng/m2, tăng 21% so với cùng kỳ. MBS lý giải mức tăng này chủ yếu đến từ khác biệt về phân khúc sản phẩm.
Với nguồn cung sơ cấp được dự báo tiếp tục duy trì ở mức cao trong giai đoạn 2026–2027, MBS cho rằng thị trường còn có thể điều chỉnh trong các quý tới nếu lãi suất tiếp tục neo cao trong bối cảnh các chủ đầu tư lớn như Vinhomes, Sun Group, Masterise thực hiện bán hàng tại các đại dự án. Tỷ lệ hấp thụ trong nửa cuối năm 2026 được đơn vị này ước tính khoảng 40–50%, thấp hơn khoảng 10 điểm phần trăm so với cùng kỳ.
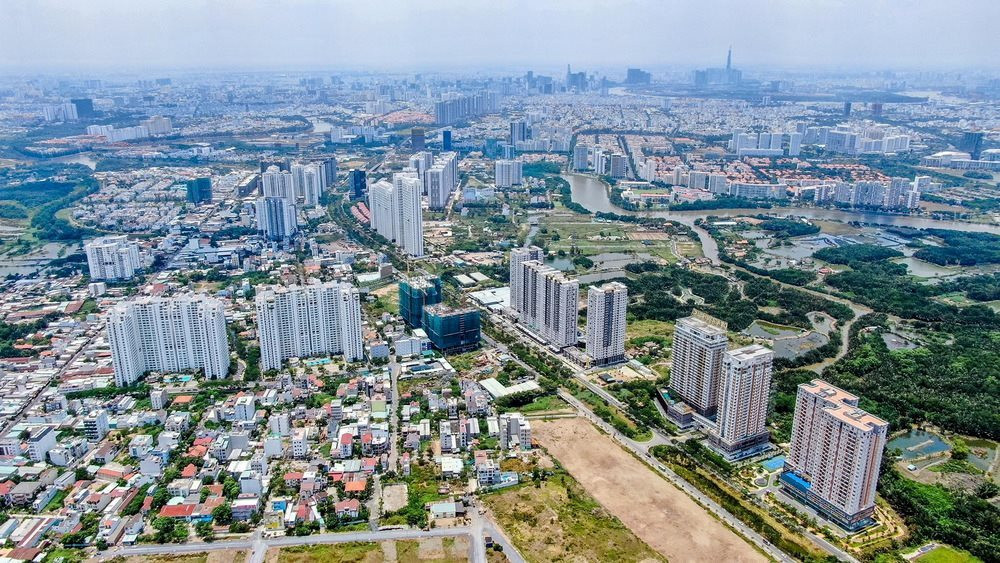
- Vinhomes được dự báo lợi nhuận tăng 312%, trong khi Nam Long, Khang Điền và DXG chịu sức ép
Thanh khoản giảm đang tác động đến kế hoạch kinh doanh của các chủ đầu tư. Theo MBS, nhiều doanh nghiệp hạn chế mở bán dự án mới, tập trung bàn giao những sản phẩm đã bán trong giai đoạn trước để ghi nhận doanh thu và lợi nhuận.
Trong bối cảnh đó, lượng sản phẩm đủ điều kiện bàn giao và tiến độ triển khai từng dự án trở thành yếu tố quan trọng quyết định kết quả kinh doanh. Những doanh nghiệp có nguồn hàng đã bán lớn có thể duy trì lợi nhuận, trong khi doanh nghiệp bàn giao ít sản phẩm phải đối mặt với mức nền so sánh cao của năm trước.
Sự phân hóa thể hiện rõ trong dự báo quý III/2026 của MBS. Lợi nhuận ròng của Vinhomes được dự báo tăng 312% so với cùng kỳ, còn Vincom Retail tăng khoảng 15%. Ngược lại, lợi nhuận của Nam Long, Khang Điền và doanh nghiệp mang mã DXG được dự báo giảm lần lượt 52%, 36% và 30%.
Với Nam Long, MBS dự báo lợi nhuận ròng quý III đạt khoảng 70 tỷ đồng, do chỉ bàn giao một lượng nhỏ sản phẩm tại Waterpoint giai đoạn 1 và Central Lake. Khang Điền được dự báo đạt khoảng 150 tỷ đồng lợi nhuận ròng, trong bối cảnh tốc độ hấp thụ và bàn giao sản phẩm thấp tầng tại Gladia chậm lại.
Đối với DXG, MBS dự báo doanh thu quý III giảm 53% so với cùng kỳ, còn khoảng 500 tỷ đồng. Hoạt động môi giới chịu ảnh hưởng từ thị trường trầm lắng, trong khi lượng sản phẩm bàn giao tại Gem Sky World còn hạn chế. Chi phí tài chính được dự báo tăng 50% lên khoảng 60 tỷ đồng, góp phần kéo lợi nhuận ròng xuống khoảng 65 tỷ đồng.
Trong khi đó, Vinhomes được MBS dự báo lợi nhuận ròng quý III/2026 đạt 17.251 tỷ đồng, tăng 312% so với cùng kỳ.
Theo báo cáo, giá trị doanh số đã bán chưa ghi nhận doanh thu của Vinhomes đạt gần 200.000 tỷ đồng vào cuối quý trước. Global Gate Hạ Long và Sài Gòn Park lần lượt chiếm khoảng 15% và 18% giá trị này.
MBS kỳ vọng các giao dịch bán buôn tại hai dự án đóng góp đáng kể trong quý III. Đồng thời, Wonder City và Royal Island tiếp tục hỗ trợ kết quả kinh doanh thông qua hoạt động hợp tác kinh doanh. Cả năm 2026, lợi nhuận ròng của Vinhomes được dự báo đạt 72.397 tỷ đồng, tăng 73%.
Đối với Vincom Retail, động lực tăng trưởng đến từ hoạt động cho thuê mặt bằng bán lẻ. MBS dự báo doanh nghiệp đạt 1.579 tỷ đồng lợi nhuận ròng trong quý III, tăng khoảng 15% so với cùng kỳ, nhờ tỷ lệ lấp đầy duy trì ở mức cao, giá thuê bình quân có xu hướng tăng và các trung tâm thương mại mới đóng góp doanh thu.
Báo cáo cho biết Vincom Plaza Đan Phượng khai trương cuối tháng 8/2026, bổ sung gần 27.000 m2 diện tích sàn vào hệ thống, với tỷ lệ lấp đầy trước khai trương đạt 93%. Đây là một trong những yếu tố hỗ trợ hoạt động cho thuê từ quý III.
Dù vậy, tăng trưởng trong một quý chưa phản ánh toàn bộ triển vọng cả năm. MBS dự báo lợi nhuận ròng năm 2026 của Vincom Retail đạt 6.329 tỷ đồng, giảm khoảng 2%; trong khi Nam Long, Khang Điền và DXG vẫn được dự báo tăng lợi nhuận cả năm dù quý III suy giảm.