Nhiều ngân hàng 'lách' lãi suất huy động thế nào?

Ngân hàng đồng loạt thông báo hạ lãi suất huy động theo niêm yết, nhưng khách hàng vẫn được tư vấn mức lãi suất cao hơn nhiều lần, có nơi vượt 9%/năm. Thực tế này đặt ra câu hỏi về tính thực chất của việc giảm lãi suất hiện nay.
Chênh lệch giữa niêm yết với tư vấn
Khảo sát của PV Tiền Phong ngày 26/10 cho thấy, tại một số ngân hàng, mức lãi suất huy động công khai và mức lãi suất được ưu đãi có sự chênh lệch đáng kể. Trong khi biểu lãi suất thông thường phổ biến ở mức 5 -6%/năm, khách hàng có khoản tiền gửi lớn vẫn được giới thiệu mức lãi suất 8-9%/năm.
Anh Minh Quân (phường Yên Hoà, Hà Nội) cho biết: "Ngày 20/10, tôi vừa có khoản thu nhập tăng thêm 200 triệu đồng và chưa có ý định đầu tư gì nên gửi tiết kiệm. Mặc dù tôi thấy nhiều thông tin giảm lãi suất huy động các ngân hàng công bố nhưng khi đi đến một ngân hàng quốc doanh trên phố Dương Đình Nghệ, phường Yên Hòa vẫn được nhân viên ngân hàng tư vấn mã giới thiệu của nhân viên lên tới 8%/năm, trong khi bảng lãi suất niêm yết tại quầy chỉ ở mức 3%/năm cho kỳ hạn 6 tháng".
Theo chia sẻ của anh Quân, nhân viên còn tư vấn nếu số tiền lên tới 3 tỷ đồng sẽ được hưởng lãi suất cao hơn mức anh Quân đang gửi.
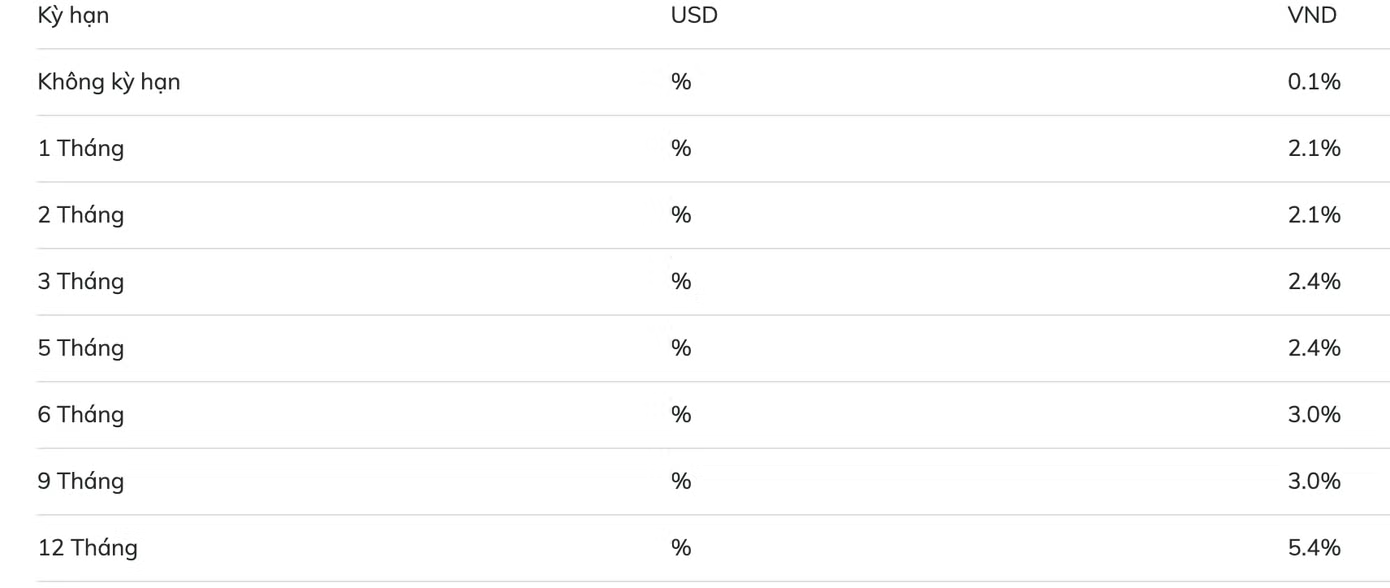
Bảng lãi suất huy động niêm yết của một ngân hàng quốc doanh nhưng thực tế khách gửi vẫn được hưởng lãi suất ưu đãi lên tới 8% kỳ hạn 6 tháng với số tiền từ 100 triệu đồng (ảnh: N.M).
Tại một ngân hàng tư nhân có vốn điều lệ hơn 100.000 tỷ đồng, biểu lãi suất tiết kiệm tại quầy áp dụng từ ngày 26/10 dành cho khách hàng gửi từ 1-3 tỷ đồng là 5,75%/năm đối với kỳ hạn 6 tháng và 5,95%/năm đối với kỳ hạn 12 tháng.
Trong khi đó, nhân viên ngân hàng cũng giới thiệu mức lãi suất 8,5 - 8,7%/năm cho khoản tiền gửi từ 1-3 tỷ đồng, kèm chính sách ưu đãi dành cho khách hàng ưu tiên. Với khoản tiền gửi trên 3 tỷ đồng, mức lãi suất được tư vấn có thể lên tới 8,8 - 8,9%/năm.
Tại một ngân hàng khác, trên app thông tin mức lãi suất tiết kiệm lên tới 9,0%/năm đối với kỳ hạn 6 tháng và 9,22%/năm đối với kỳ hạn 12 tháng, không giới hạn số tiền gửi. Trong khi đó, lãi suất niêm yết công khai tương ứng chỉ ở mức 5,7% và 5,9%/năm. Như vậy, mức lãi suất được tư vấn cao hơn lãi suất niêm yết lần lượt 3,3% và 3,15%.
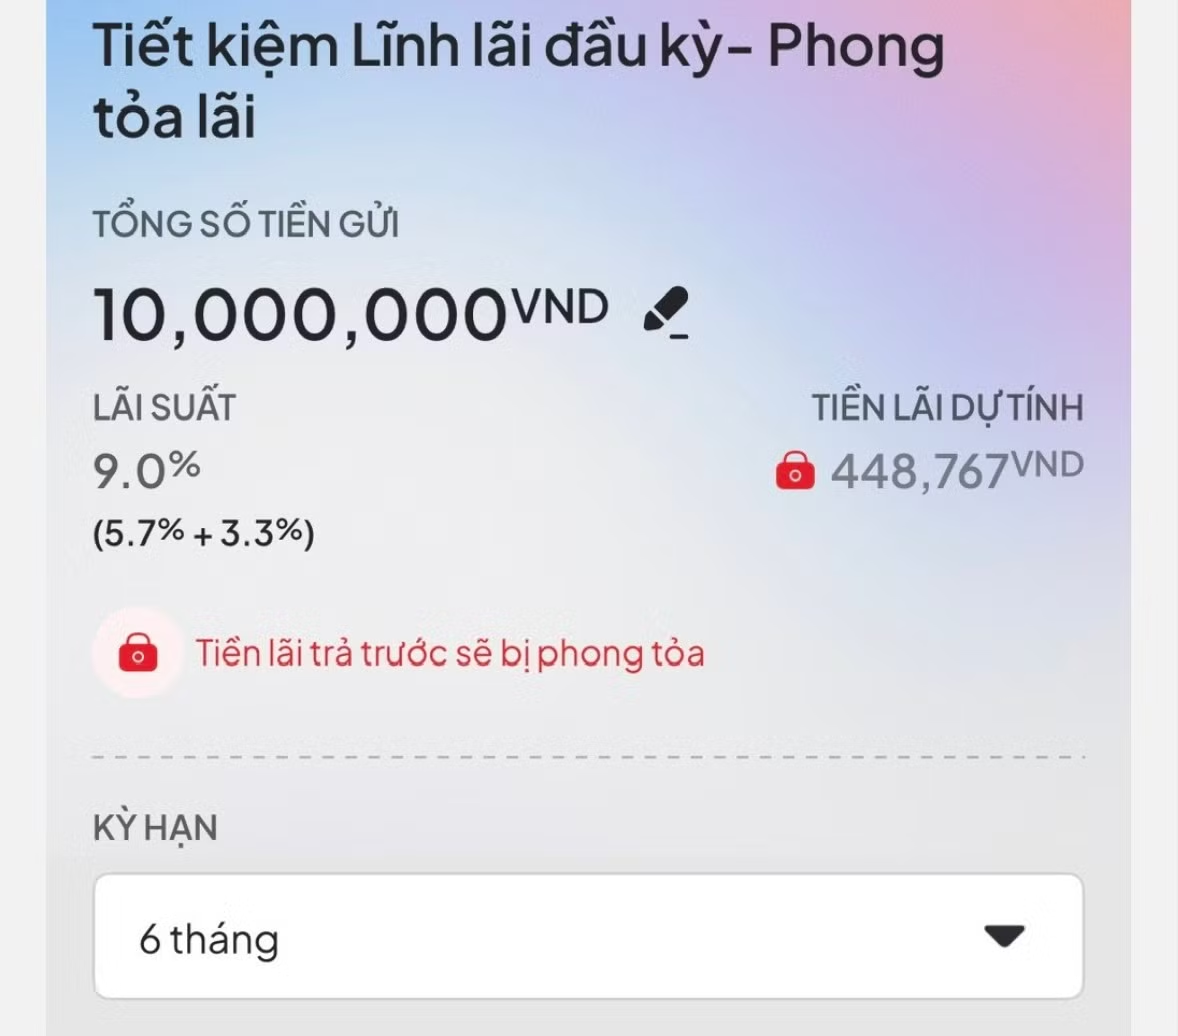
Lãi suất được cộng thêm 3,3%/năm so với bảng niêm yết ngay trên chính app của ngân hàng N (ảnh: N.M).
Chị Bích Châu (phường Giảng Võ, Hà Nội) cho biết: "Nhân viên ngân hàng hướng dẫn tôi cài app của ngân hàng N. và vào mục gửi tiết kiệm chọn. Theo đó, chỉ từ 10 triệu đồng, lãi suất đầu kỳ tôi nhận được 9,0% cho kỳ hạn 6 tháng, cộng thêm 3,3% lãi suất so với mức niêm yết của ngân hàng này. Với cách gửi online, tôi không cần phải sử dụng mã nhân viên như nhiều ngân hàng khác mà được hưởng ngay lãi suất cao".
Giảm lãi suất thực chất là bài toán khó
Từ ngày 18/10 đến nay, khoảng 26 ngân hàng đã công bố giảm lãi suất huy động niêm yết. Động thái này diễn ra sau khi Ngân hàng Nhà nước liên tục phát đi thông điệp yêu cầu các tổ chức tín dụng giảm mặt bằng lãi suất, tạo điều kiện để giảm lãi suất cho vay, hỗ trợ doanh nghiệp và thúc đẩy tăng trưởng kinh tế.
Tại Công văn số 9736 ngày 21/10/2026, Ngân hàng Nhà nước yêu cầu các ngân hàng thương mại thực hiện giảm thực chất lãi suất huy động và cho vay trên tất cả các kênh bán hàng. Trong đó, lãi suất tiền gửi bình quân đối với các giao dịch phát sinh mới, kỳ hạn từ 6 tháng trở lên, phải giảm tối thiểu 0,5%/năm trong những tháng cuối năm. Yêu cầu này cho thấy cơ quan điều hành không chỉ hướng tới việc điều chỉnh biểu lãi suất công khai, mà còn nhấn mạnh kết quả giảm lãi suất trên thực tế.
Nếu lãi suất niêm yết giảm nhưng các mức lãi suất ưu đãi dành cho khách hàng vẫn duy trì ở mức cao, chi phí huy động vốn của ngân hàng có thể chưa giảm tương ứng. Điều này cũng tạo áp lực lên mục tiêu hạ lãi suất cho vay.
Lãi suất huy động là một trong những yếu tố cấu thành chi phí vốn của ngân hàng. Khi các tổ chức tín dụng vẫn phải trả mức lãi suất cao để thu hút tiền gửi, dư địa giảm lãi suất cho vay sẽ bị hạn chế, đặc biệt trong bối cảnh nhu cầu vốn của nền kinh tế tiếp tục ở mức lớn.
Theo phân tích của Chứng khoán Rồng Việt (VDSC), lãi suất huy động có thể giảm nhanh trong ngắn hạn và ổn định đến cuối năm, nhưng khó giảm sâu trong năm 2027 do chênh lệch giữa huy động và tín dụng vẫn lớn.
Theo VDSC, đến ngày 14/10, tăng trưởng huy động vốn đã cải thiện lên 11,22%, bám sát mức tăng trưởng tín dụng 11,44%. Nhờ đó, chênh lệch quy mô huy động và tín dụng thu hẹp từ mức đỉnh khoảng 2,8 triệu tỷ đồng giữa năm xuống còn khoảng 2,35 triệu tỷ đồng. Tuy nhiên, khoảng chênh lệch này vẫn tương đương mức đầu năm 2026 và gấp đôi đầu năm 2025.