Lãi suất cho vay đã giảm, doanh nghiệp còn e ngại gì?

Ngoài việc giảm lãi suất, doanh nghiệp mong muốn các ngân hàng minh bạch, công khai cơ chế điều chỉnh lãi suất trong suốt thời gian vay vốn. Điều này giúp doanh nghiệp chủ động dự toán chi phí tài chính, xây dựng kế hoạch kinh doanh và hạn chế rủi ro khi sử dụng vốn ngân hàng.
Điều chỉnh lãi suất ổn định
Trao đổi với PV Tiền Phong, ông Mạc Quốc Anh - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa thành phố Hà Nội - cho biết, lãi suất cho vay tại một số khoản vay thời gian qua vẫn neo ở mức cao. Với những doanh nghiệp có nhu cầu vốn lưu động lớn, thời gian thu hồi công nợ kéo dài hoặc phải ứng vốn trước để thực hiện đơn hàng, chi phí lãi vay tạo ra áp lực đáng kể lên dòng tiền.
Áp lực này đặc biệt rõ ở những ngành có chu kỳ sản xuất, kinh doanh dài. Doanh nghiệp xây dựng phải ứng vốn mua vật liệu, tổ chức thi công nhưng thời gian nghiệm thu, thanh toán thường kéo dài.
Các doanh nghiệp dệt may, da giày, đồ gỗ, chế biến nông sản phải bỏ vốn mua nguyên liệu, tổ chức sản xuất trước khi nhận được tiền thanh toán từ đối tác. Trong khi đó, doanh nghiệp vận tải, logistics và công nghiệp hỗ trợ cũng cần nguồn vốn để đầu tư thiết bị, duy trì hoạt động và thanh toán các chi phí thường xuyên.
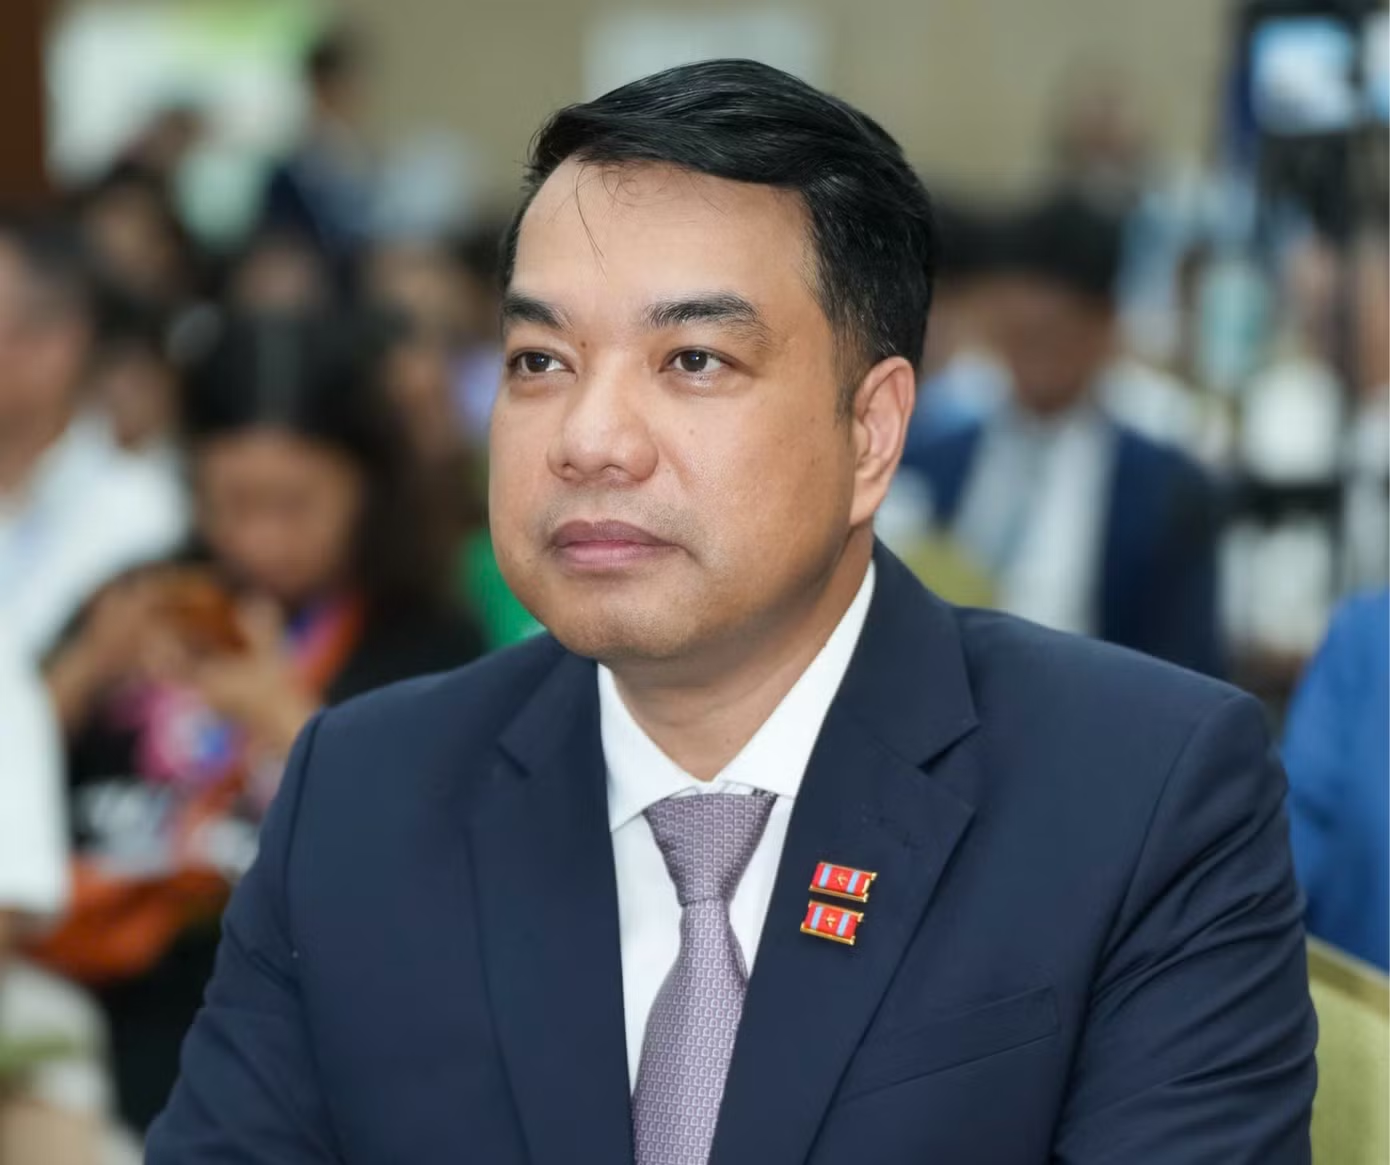
Ông Mạc Quốc Anh - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa TP. Hà Nội. Ảnh: QA.
Theo ông Mạc Quốc Anh, việc nhiều ngân hàng giảm lãi suất cho vay là tín hiệu tích cực. Tuy nhiên, khả năng giảm lãi suất không thể chỉ dựa vào yêu cầu từ phía cơ quan quản lý mà còn phụ thuộc điều kiện thị trường và khả năng cân đối nguồn vốn của từng ngân hàng.
"Điều doanh nghiệp cần không chỉ là những đợt giảm lãi suất mang tính thời điểm mà còn là cơ chế điều chỉnh ổn định, minh bạch", ông Quốc Anh nói.
Ông Quốc Anh đề xuất thiết kế chu kỳ điều chỉnh lãi suất từ 3-6 tháng, đồng thời công khai rõ lãi suất tham chiếu, biên độ điều chỉnh và thời điểm áp dụng. Cơ chế này cần phản ánh cả chiều tăng và giảm của lãi suất tham chiếu, qua đó giúp doanh nghiệp chủ động dự báo nghĩa vụ trả nợ, xây dựng kế hoạch tài chính.
Ở góc độ doanh nghiệp trực tiếp sản xuất, ông Phạm Quang Anh - Giám đốc Công ty TNHH Sản xuất may mặc Dony - cho rằng điều khiến doanh nghiệp e ngại không chỉ là mức lãi suất cao mà còn là sự khó dự báo của chi phí vốn.
Một thực tế là lãi suất thường tăng nhanh nhưng quá trình giảm xuống lại chậm hơn. Vì vậy, ngay cả khi cơ quan quản lý có định hướng giảm lãi suất, doanh nghiệp cũng không thể lập tức tiếp cận nguồn vốn với chi phí thấp hơn. Trong khi hoạt động sản xuất, xuất khẩu đòi hỏi phải tính toán chi phí ngay từ trước khi nhận đơn hàng, sự thiếu ổn định của lãi suất có thể ảnh hưởng trực tiếp đến quyết định kinh doanh.
Lãi suất vận động thế nào?
Ông Đào Minh Tú - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam - cho rằng lãi suất vừa vận động theo các quy luật của thị trường, vừa chịu ảnh hưởng từ mục tiêu và định hướng điều hành của Chính phủ, Ngân hàng Nhà nước trong từng giai đoạn.
Theo ông Tú, khi chi phí huy động vốn vẫn ở mức cao, việc giảm sâu lãi suất cho vay sẽ ảnh hưởng đến biên lợi nhuận và khả năng bảo đảm an toàn hoạt động của các tổ chức tín dụng. Vì vậy, điều hành lãi suất phải tính đến sự cân đối giữa yêu cầu hỗ trợ doanh nghiệp với khả năng duy trì hoạt động ổn định của hệ thống ngân hàng.
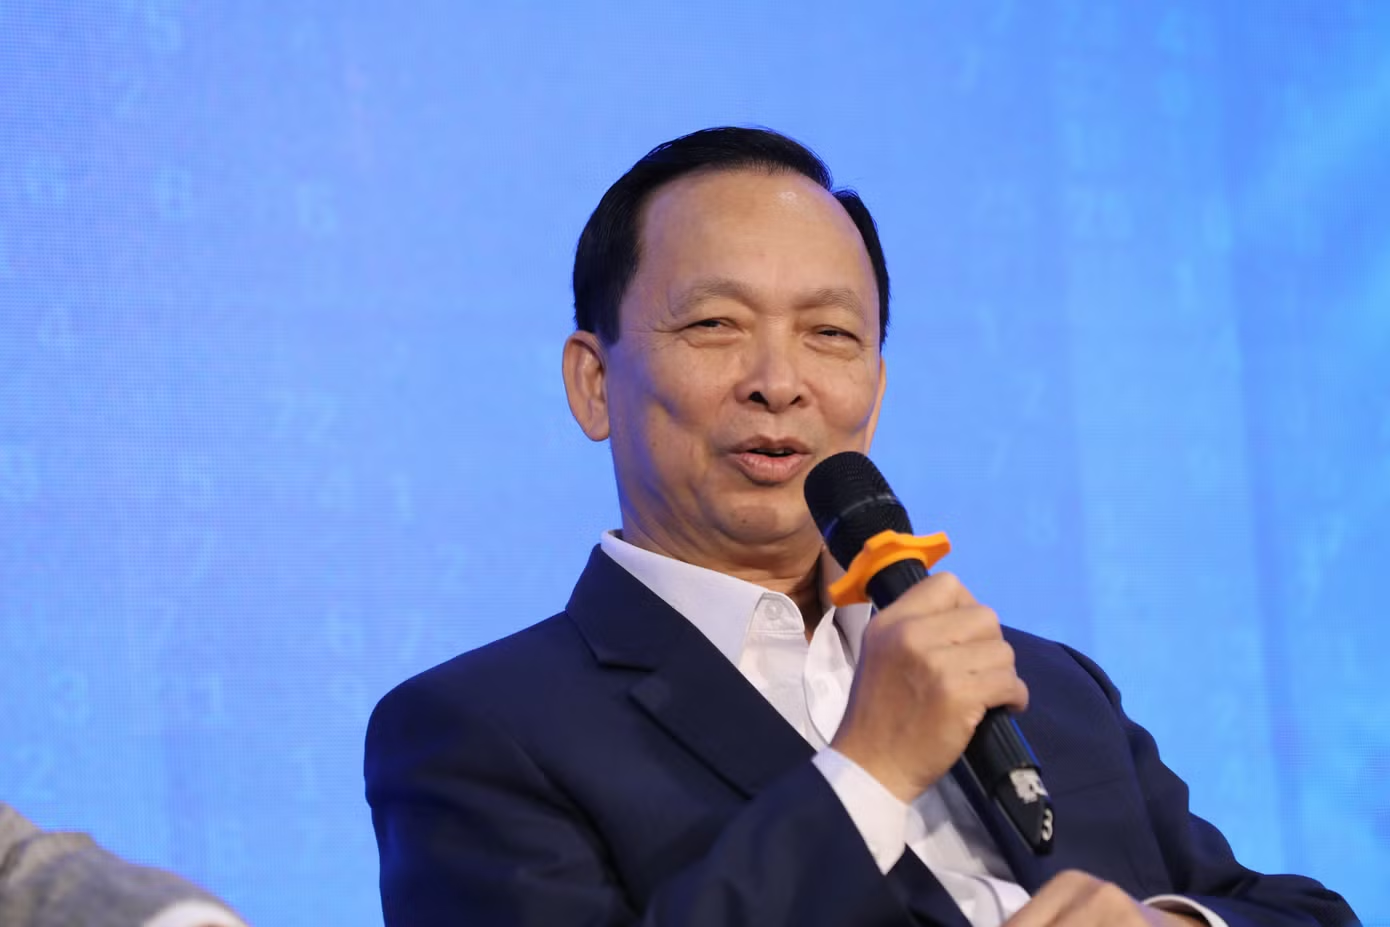
Ông Đào Minh Tú - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam: Ảnh: HHNH.
Một sức ép khác đến từ sự chênh lệch kỳ hạn giữa nguồn vốn huy động và cho vay. Phần lớn tiền gửi của ngân hàng có kỳ hạn ngắn, trong khi nhu cầu vay vốn của nền kinh tế, đặc biệt là vốn phục vụ đầu tư, sản xuất và phát triển hạ tầng, thường kéo dài từ 5-10 năm hoặc lâu hơn. Việc sử dụng nguồn vốn ngắn hạn để cho vay trung và dài hạn khiến ngân hàng phải tính toán chặt chẽ hơn về thanh khoản, kỳ hạn và chi phí vốn.
Với doanh nghiệp, cần chủ động cơ cấu lại nguồn vốn, nâng cao hiệu quả sử dụng vốn vay để xây dựng kế hoạch sản xuất, kinh doanh dài hạn.