Có tiền gửi tiết kiệm, nên chia thành mấy sổ?
16/11/2026 03:44:00 PM
Gửi tiết kiệm không đơn giản là cứ dồn hết tiền vào 1 sổ!
Gửi tiết kiệm không đơn giản là cứ dồn hết tiền vào 1 sổ!
Với kỳ hạn 18 tháng, lãi suất huy động tại 7 ngân hàng được khảo sát có sự chênh lệch đáng kể giữa hình thức gửi tại quầy và gửi trực tuyến. Trong đó, lãi suất online cao nhất trong nhóm lên tới 7,4%/năm, trong khi một số ngân hàng niêm yết dưới 5,5%/năm.
Có 500 triệu đồng tiền nhàn rỗi nhưng chưa xác định khi nào cần sử dụng, gửi tiết kiệm thế nào để vừa có lãi, vừa không rơi vào cảnh cần tiền phải tất toán sổ trước hạn? Cách chia tiền theo nhiều kỳ hạn có thể giúp người gửi chủ động hơn, thay vì đặt toàn bộ khoản tích lũy vào một lựa chọn duy nhất.
Có một khoản tiền chưa cần dùng đến, nhiều người thường nghĩ gửi hết vào một sổ tiết kiệm sẽ tiện quản lý hơn. Nhưng khi phát sinh việc cần tiền gấp, cách làm này đôi khi lại khiến họ phải rút cả khoản tiền lớn trước hạn và chịu thiệt về lãi.
Gửi tiết kiệm online thường tiện, thao tác nhanh và đôi khi có mức lãi suất hấp dẫn hơn tại quầy. Tuy nhiên, với khoản tiền lớn, quyết định gửi theo hình thức nào không nên chỉ dựa vào vài phần trăm lãi suất. Có ít nhất 4 điểm người gửi cần cân nhắc kỹ để vừa tối ưu tiền lãi, vừa hạn chế rủi ro và chủ động khi cần sử dụng tiền.
Cần lưu tâm những gì trong lần đầu gửi tiền ngân hàng?
Gửi tiết kiệm thường được xem là một trong những cách giữ tiền an toàn và dễ hiểu nhất. Tuy nhiên, tiền vẫn đều đặn sinh lãi không có nghĩa người gửi luôn có lợi. Chỉ cần chọn sai kỳ hạn, chạy theo mức lãi suất cao hoặc dồn toàn bộ tiền vào một sổ, khoản “thiệt” có thể lớn hơn nhiều người tưởng.
Vấn đề không chỉ là chọn ra kênh sinh lời tốt nhất!
Người trẻ có trong tay khoảng 3 tỷ đồng, muốn vay thêm 1 tỷ đồng để mua nhà, nên chọn căn hộ chung cư hay mua đất vùng ven rồi tự xây?
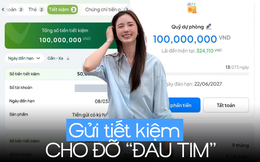
Sau nhiều lần thót tim, không ít người mới nhận ra mình chỉ hợp gửi tiết kiệm.
Mỗi tháng dư ra 2-3 triệu đồng, nhiều người muốn dành riêng một khoản để tích lũy, nhưng lại phân vân nên mua vàng hay gửi tiết kiệm.
Mức lãi suất tiết kiệm của 4 ngân hàng này không chênh lệch quá nhiều giữa các kỳ hạn.
Gửi tiết kiệm là cách nhiều người lựa chọn để giữ tiền và có thêm một khoản lãi. Tuy nhiên, không phải cứ có tiền nhàn rỗi là nên gửi ngay.
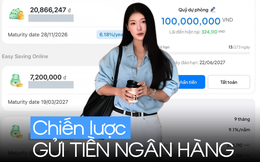
Lãi suất cao thì tốt nhưng chưa bao giờ là điều Trúc Phương quan tâm nhất khi chọn gửi tiết kiệm ngân hàng.
Rơi vào 5 lầm tưởng này có thể khiến quá trình gửi tiền kém hiệu quả.
Lần đầu gửi tiết kiệm, việc cần quan tâm không chỉ là lãi suất.
Công an cảnh báo người dân cảnh giác các gói gửi tiền tiết kiệm mang tên "ưu đãi đặc quyền", "suất gửi nội bộ VIP".
Tránh những sai lầm này sẽ giúp việc gửi tiết kiệm trở nên tối ưu hơn.
Không phải ai có tiền để dành cũng muốn gửi kỳ hạn dài. Với người thường xuyên cần xoay tiền, kỳ hạn 1 tháng linh hoạt hơn, nhưng cũng có vài điều cần lưu ý để khoản tiền gửi không bị lãng phí.
Tiền gửi dân cư tại ngân hàng liên tục lập kỷ lục khi người dân có xu hướng ưu tiên những kênh đầu tư an toàn, dễ kiểm soát dòng tiền. Tuy nhiên, cùng với sức hút của lãi suất tiết kiệm, những lời mời chào “suất gửi nội bộ”, “gói VIP”, “ưu đãi riêng” với mức lãi suất cao bất thường cũng xuất hiện ngày càng nhiều trên mạng xã hội, tiềm ẩn nguy cơ lừa đảo.