Chuyên gia ABS: Một cuộc chuyển giao 83.500 tỷ USD đang diễn ra, giới nhà giàu sẽ phải thay đổi cách giữ tiền


Thế hệ F2 của các gia tộc đang ưu tiên đầu tư cá nhân hóa, minh bạch và bền vững, thay vì chỉ chạy theo lợi nhuận hay sử dụng các sản phẩm tài chính được thiết kế sẵn như thế hệ trước.
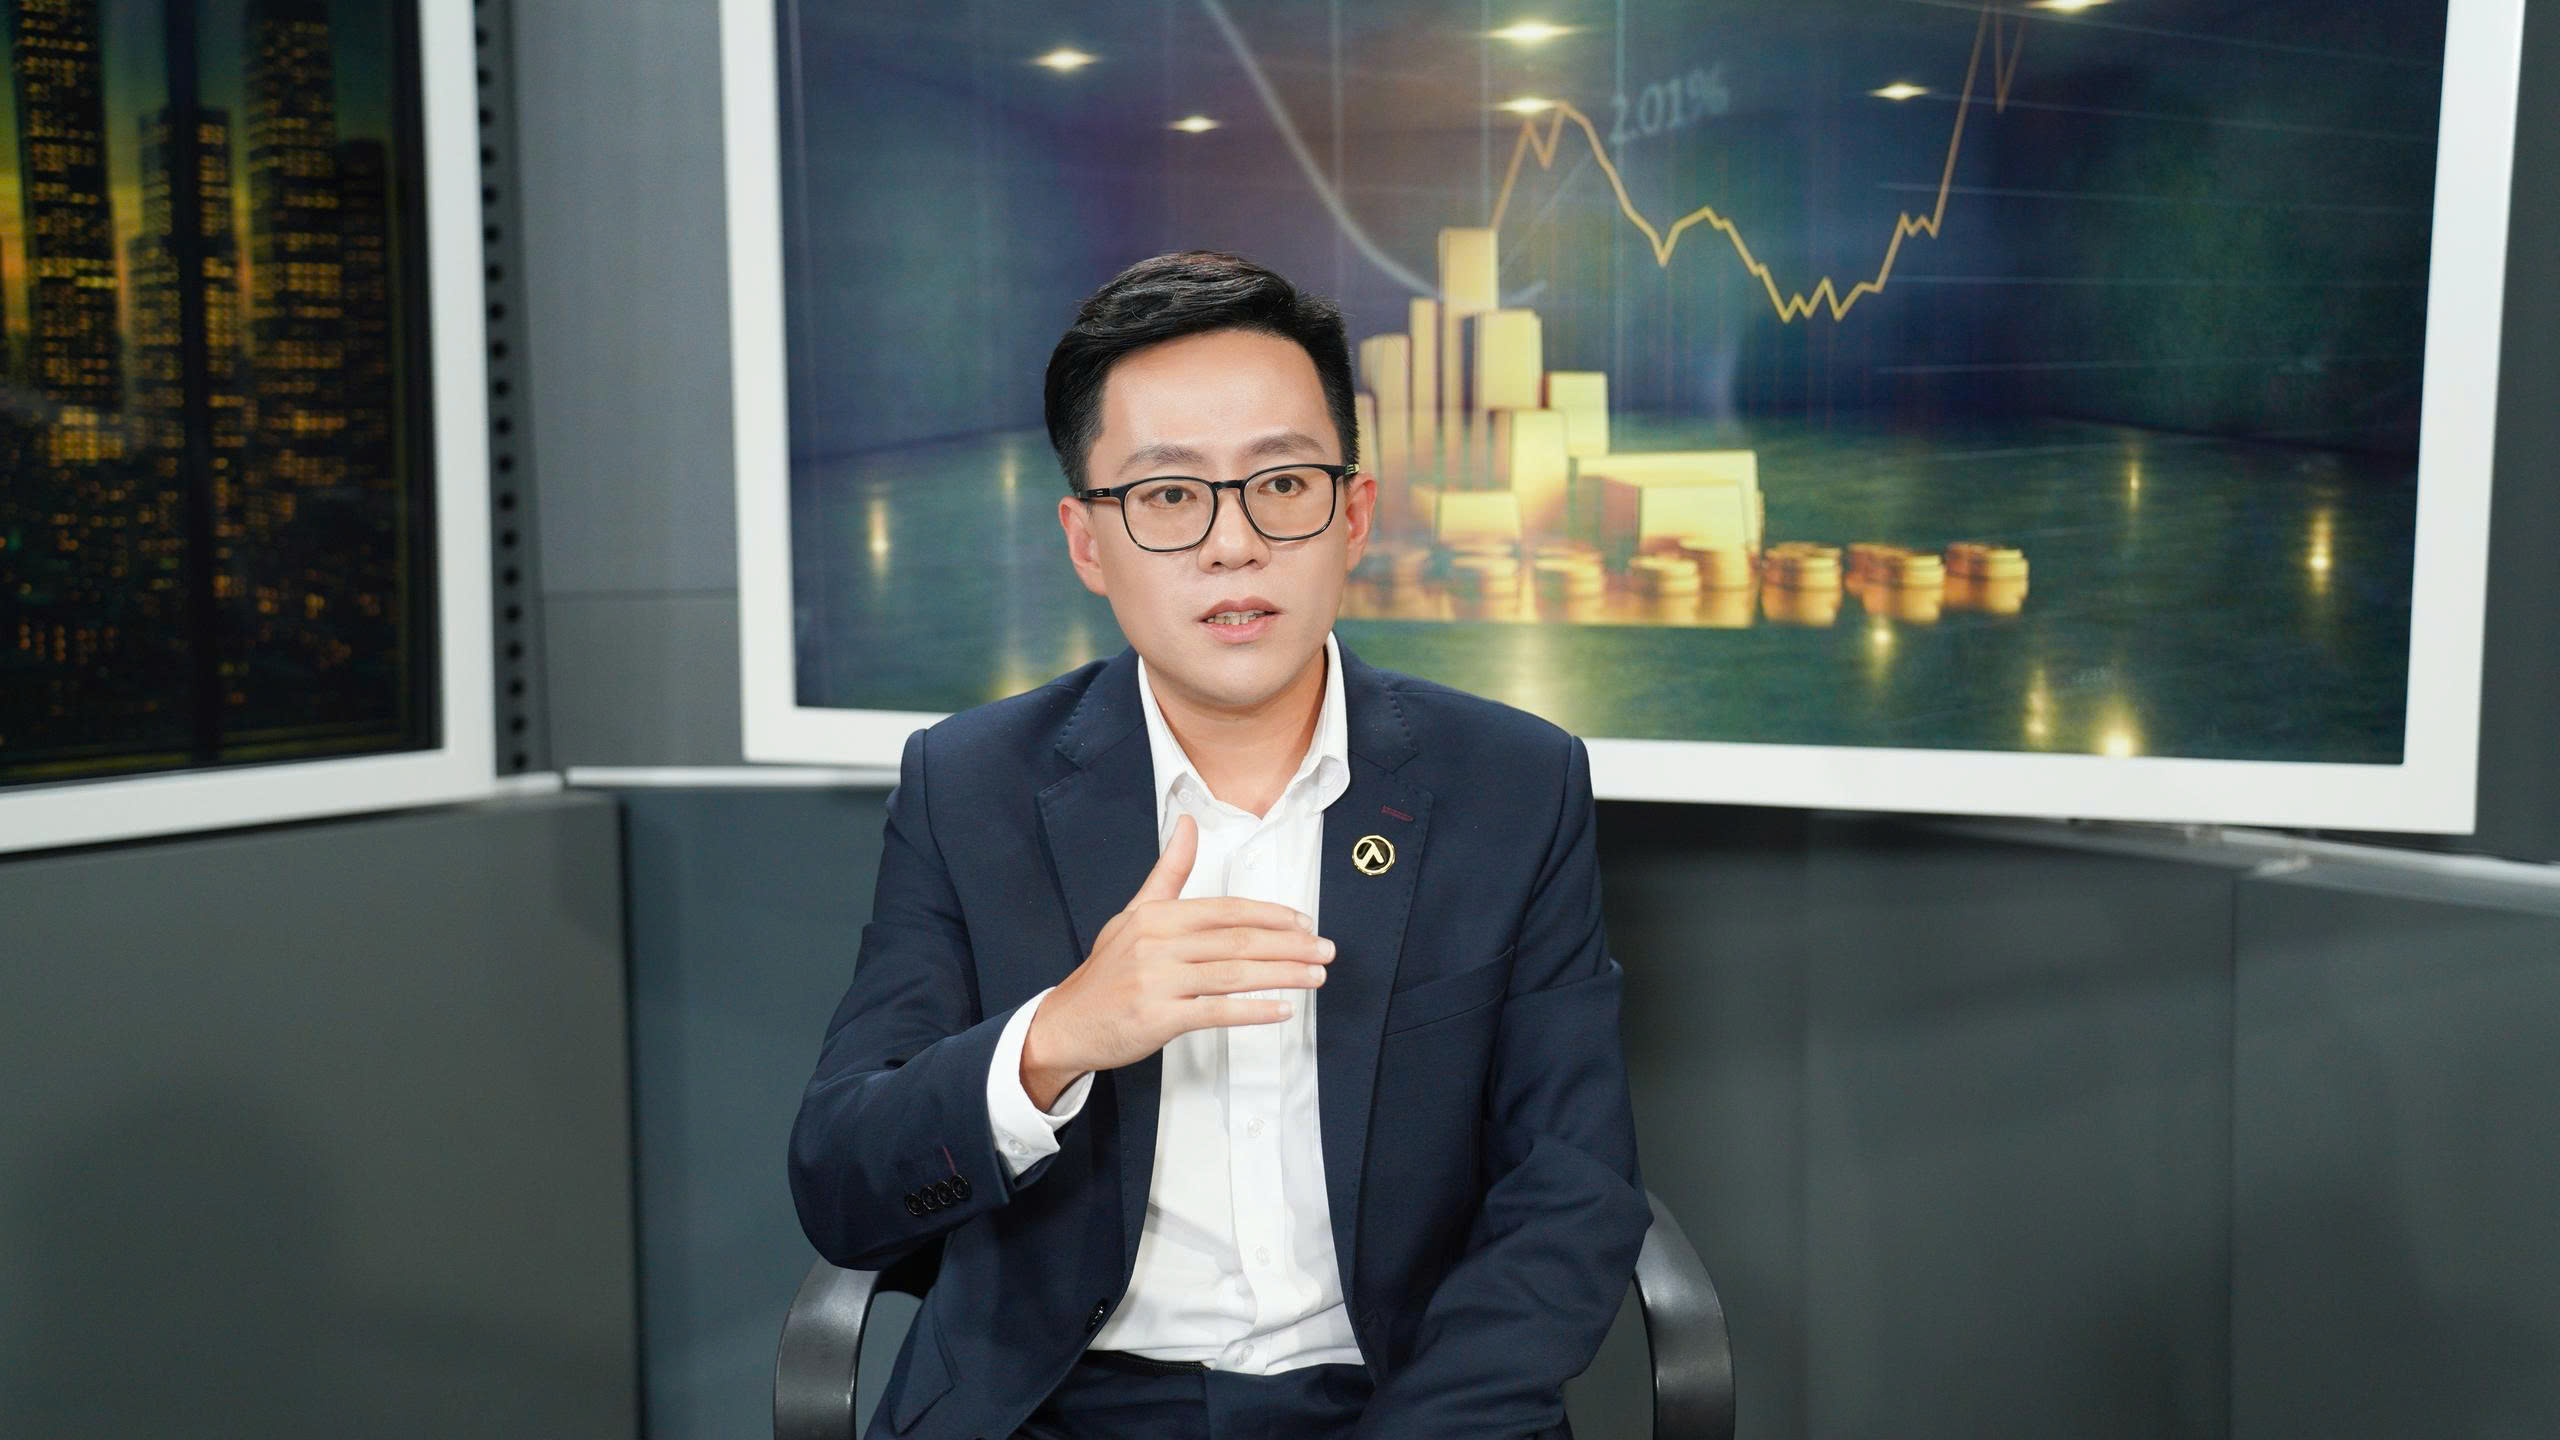
Ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng Đầu tư, Công ty CP Chứng khoán An Bình (ABS)
Cuộc đổi ngôi nghìn tỷ USD
Trao đổi trong Chương trình Hộp Tài sản (The Wealth Box Talk) trên VTV8, ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng Đầu tư, Công ty CP Chứng khoán An Bình (ABS), nhận định thế giới đang bước vào cuộc chuyển giao tài sản lớn nhất trong lịch sử hiện đại.
Theo UBS, khoảng 83.500 tỷ USD tài sản sẽ được chuyển giao cho thế hệ kế cận trên toàn cầu trong hai thập kỷ tới.
Đáng chú ý, thế hệ thừa kế không có xu hướng tiếp tục sử dụng các dịch vụ quản lý tài sản như cha mẹ. Báo cáo Thịnh vượng Thế giới 2025 của Capgemini cho thấy 81% người thừa kế dự định thay đổi đơn vị quản lý tài sản trong vòng 1-2 năm sau khi nhận thừa kế.
Tại Việt Nam, lớp doanh nhân khởi nghiệp sau đổi mới, hiện ở độ tuổi 55-70, cũng đang bắt đầu chuyển giao tài sản cho thế hệ F2. Quy mô tầng lớp giàu có tăng nhanh. Theo Knight Frank, Việt Nam có 1.233 người siêu giàu (sở hữu tài sản ròng trên 30 triệu USD) vào năm 2026, dự báo tăng thêm 59% trong 5 năm tới, thuộc nhóm có tốc độ tăng nhanh nhất thế giới.
Ông Minh nhận định, thế hệ F2 mang đến ba thay đổi đáng chú ý trong tư duy quản lý tài sản do được đào tạo bài bản và sớm tiếp cận công nghệ,
Thứ nhất, họ chuyển từ mục tiêu sinh lời đơn thuần sang tìm kiếm ý nghĩa đầu tư. Bên cạnh lợi nhuận, thế hệ này quan tâm nhiều hơn đến tính bền vững và giá trị xã hội của khoản đầu tư theo các tiêu chuẩn ESG.
Thứ hai, nhu cầu chuyển từ sử dụng sản phẩm tài chính đóng gói sẵn sang các giải pháp cá nhân hóa. Họ muốn danh mục đầu tư phản ánh lối sống và hệ giá trị riêng thay vì lựa chọn những sản phẩm được thiết kế chung cho nhiều nhóm khách hàng.
Thứ ba, niềm tin vào con người và thương hiệu dần được bổ sung bằng yêu cầu minh bạch, phân tích dựa trên dữ liệu và khả năng tương tác thông qua nền tảng số.
Theo ông Minh, xu hướng đầu tư bền vững không phải trào lưu nhất thời mà xuất phát từ bốn yếu tố: nhận thức về môi trường và trách nhiệm xã hội; nền tảng tài sản thừa kế giúp thế hệ trẻ theo đuổi những giá trị ngoài lợi nhuận; nhu cầu quản trị rủi ro dài hạn; và sự thúc đẩy từ chính sách, dòng vốn.
Khảo sát Sustainable Signals 2025 của Morgan Stanley trên hơn 1.700 nhà đầu tư cho thấy 88% quan tâm đến đầu tư bền vững. Tỷ lệ này lên tới 99% ở Gen Z và 97% ở Millennials. Đáng chú ý, hơn 80% nhà đầu tư xem chuyển dịch năng lượng là cơ hội sinh lời, còn 59% dự định tăng tỷ trọng đầu tư bền vững trong năm tới.
Tại Việt Nam, cam kết phát thải ròng bằng 0 vào năm 2050 cùng tốc độ tăng trưởng tín dụng xanh bình quân khoảng 20%/năm giai đoạn 2017-2025 đang mở thêm dư địa cho xu hướng này, dù tín dụng xanh hiện mới chiếm khoảng 4,6% tổng dư nợ.
"Đo ni đóng giày" cho dòng tiền
Theo ông Minh, chuyển giao tài sản không đơn thuần là phân chia tài sản giữa các thế hệ mà còn bao gồm việc chuyển giao kỷ luật tài chính, khẩu vị rủi ro và cấu trúc quản trị.
Một nghiên cứu của The Williams Group trên 3.250 gia đình cho thấy khoảng 70% gia sản bị mất ở thế hệ thứ hai và 90% ở thế hệ thứ ba. Trong khi đó, khảo sát của PwC cho thấy chỉ 36% doanh nghiệp gia đình tại Việt Nam có kế hoạch kế nghiệp chính thức.
Trong bối cảnh đó, vai trò của nhà tư vấn tài chính ngày càng quan trọng. Họ không chỉ đưa ra các giải pháp đầu tư mà còn đóng vai trò cầu nối, dung hòa mong muốn bảo toàn vốn của thế hệ cha mẹ với khát vọng tạo ra tác động của thế hệ con cái.
Vị chuyên gia cho biết, trước đây, hoạt động tư vấn tài chính thường đi theo phương pháp "may sẵn". Khách hàng được phân loại thành một số nhóm khẩu vị rủi ro như thận trọng, cân bằng hoặc tăng trưởng, sau đó nhận đề xuất sản phẩm xoay quanh câu hỏi lợi nhuận đạt được là bao nhiêu. Tại Việt Nam, hoạt động tư vấn trong nhiều năm chủ yếu tập trung vào việc gợi ý mã cổ phiếu và điểm mua, bán.
Tuy nhiên, các giải pháp tài chính hiện nay đang chuyển dần sang phương pháp "may đo", với ba thay đổi chính.
Đầu tiên, việc tư vấn xuất phát từ mục tiêu sống của khách hàng như khởi nghiệp, nghỉ hưu sớm, cho con đi du học hay làm từ thiện. Trên cơ sở đó, nhà tư vấn mới thiết kế dòng tiền và danh mục đầu tư phù hợp với từng giai đoạn.
Tiếp theo, danh mục đầu tư phải phản ánh hệ giá trị cá nhân. Hai người có cùng khẩu vị rủi ro vẫn có thể sở hữu danh mục rất khác nhau: một người muốn loại bỏ các ngành than, thuốc lá, trong khi người khác ưu tiên công nghệ, y tế hoặc giáo dục.
Cuối cùng là tăng cường tương tác hai chiều và minh bạch thông tin. Nhà đầu tư được tham gia vào quá trình ra quyết định, đồng thời theo dõi tài sản theo thời gian thực thông qua các nền tảng số.
Nhu cầu đa dạng hóa danh mục của thế hệ trẻ cũng được thể hiện qua các số liệu khảo sát. Theo Capgemini, 61% nhà đầu tư giàu có thuộc thế hệ Millennials và Gen Z đang phân bổ vốn vào các loại tài sản tăng trưởng cao và sản phẩm chuyên biệt. Có tới 88% nhà tư vấn nhận thấy thế hệ trẻ quan tâm đến tài sản thay thế nhiều hơn thế hệ cha mẹ.
Điều này cho thấy một danh mục đầu tư chung khó có thể đáp ứng nhu cầu ngày càng đa dạng của từng khách hàng. Công nghệ và trí tuệ nhân tạo (AI) đang giúp việc cá nhân hóa giải pháp tài chính trên quy mô lớn trở nên khả thi hơn. Tuy nhiên, theo ông Minh, yếu tố cốt lõi vẫn là con người và niềm tin giữa nhà tư vấn với khách hàng.
Khảo sát của Capgemini cũng cho thấy 62% nhà đầu tư thuộc thế hệ mới sẵn sàng đi theo nhà tư vấn nếu người này chuyển sang công ty khác. Điều đó cho thấy niềm tin cá nhân vẫn là tài sản quan trọng nhất trong lĩnh vực tư vấn tài chính.
Ông Minh nhấn mạnh cá nhân hóa không đồng nghĩa với việc đáp ứng mọi mong muốn của khách hàng. Nhà tư vấn vẫn phải duy trì kỷ luật phân bổ tài sản, chủ động cảnh báo rủi ro và đôi khi cần từ chối những đề xuất không phù hợp.