Chuyện gì đang xảy ra với FPT?

Vốn hóa của FPT "bốc hơi" 21.500 tỷ trong một tháng, xuống còn 86.200 tỷ đồng.
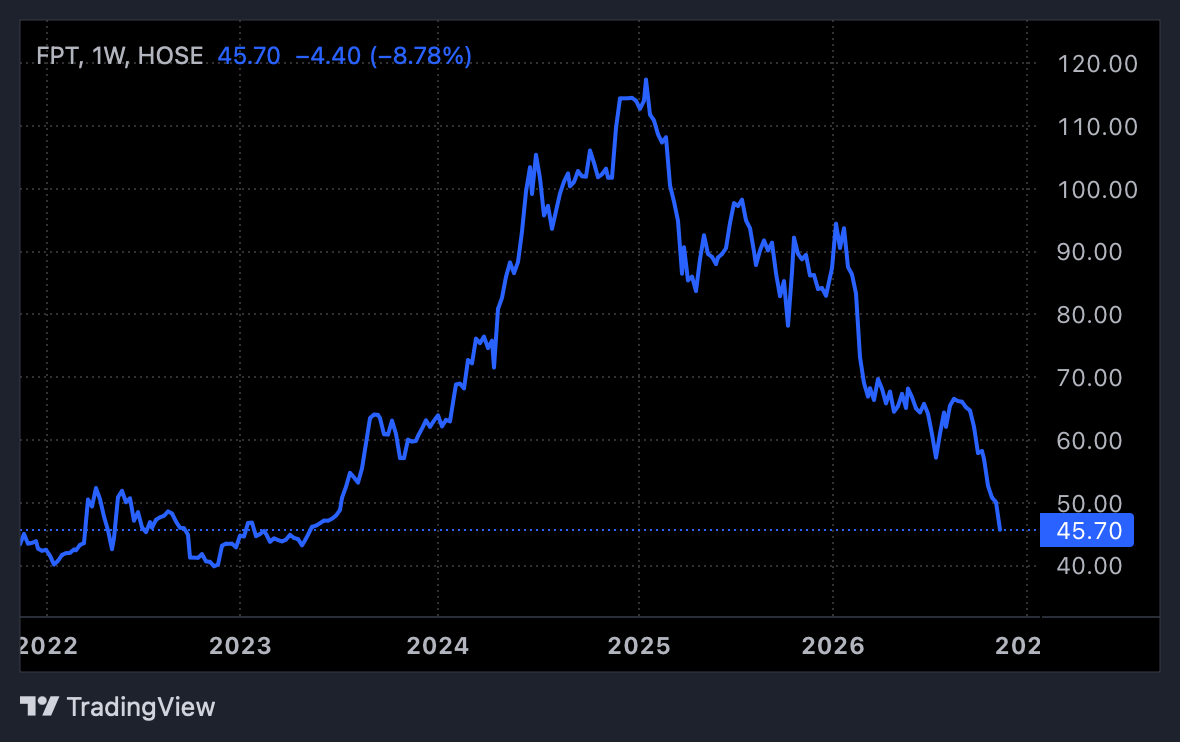
Cổ phiếu FPT vẫn chưa tìm được điểm dừng sau chuỗi ngày giảm sâu. Kết thúc phiên giao dịch 19/11, cổ phiếu công nghệ tiếp tục mất 2,66%, xuống còn 45.700 đồng/cp. Đây là phiên giảm thứ tư liên tiếp, đẩy thị giá về vùng thấp nhất trong khoảng 3,5 năm, kể từ tháng 5/2023.
Đáng chú ý, đà lao dốc có dấu hiệu tăng tốc trong những tuần gần đây. So với mức 57.100 đồng/cp ngày 19/10, FPT đã giảm gần 20% chỉ sau một tháng. Vốn hóa doanh nghiệp theo đó "bốc hơi" 21.500 tỷ xuống còn 86.200 tỷ đồng.
Nhìn rộng hơn, FPT đã đánh mất gần 60% thị giá so với vùng đỉnh đầu năm 2025. Diễn biến này gây chú ý bởi đây từng là một trong những cổ phiếu được giới đầu tư nước ngoài ưa chuộng, gắn liền với kỳ vọng tăng trưởng dài hạn từ xuất khẩu phần mềm và làn sóng trí tuệ nhân tạo (AI).
Điều gì khiến FPT liên tục lao dốc?
Một trong những sức ép lớn nhất đối với cổ phiếu FPT đến từ hoạt động bán ròng kéo dài của nhà đầu tư nước ngoài. Riêng phiên 19/11, khối ngoại tiếp tục bán ròng khoảng 270 tỷ đồng, sau khi đã bán ròng khoảng 226 tỷ đồng trong phiên trước đó, nâng tổng giá trị bán ròng từ đầu năm lên hơn 18.400 tỷ đồng. Áp bán kéo dài khiến tỷ lệ sở hữu ngoại tại FPT giảm mạnh từ 39% cuối năm 2025 xuống còn hơn 25%.
Tuy nhiên, áp lực cung kéo dài mới chỉ giải thích một phần diễn biến giá. Vấn đề sâu xa hơn nằm ở sự thay đổi kỳ vọng của thị trường đối với triển vọng tăng trưởng của FPT, đặc biệt khi AI đang làm thay đổi cách các doanh nghiệp công nghệ cung cấp dịch vụ.
Trong nhiều năm, xuất khẩu phần mềm là động lực tăng trưởng quan trọng của FPT, với mô hình kinh doanh chủ yếu dựa trên số lượng nhân sự và thời gian thực hiện dự án. Tuy nhiên, sự phát triển nhanh chóng của AI đang đặt ra thách thức đối với phương thức này. Khi một khối lượng công việc có thể được hoàn thành với ít nhân sự hơn, khách hàng cũng có xu hướng thay đổi cách trả phí, từ tính theo giờ làm việc sang dựa trên kết quả đầu ra.
Những thay đổi này đã bắt đầu tác động đến hoạt động kinh doanh thực tế. Theo Vietcap, doanh thu ký mới mảng công nghệ thông tin nước ngoài của FPT chậm lại trong quý III/2026 do một số khách hàng trì hoãn hợp đồng lớn để phân bổ lại ngân sách sang AI và thử nghiệm giải pháp mới. Tại Nhật Bản, việc điều chỉnh giá dịch vụ và chuyển đổi mô hình hợp đồng cũng khiến quá trình đàm phán kéo dài.
Đáng chú ý, dù giá trị hợp đồng ký mới trong 10 tháng vẫn tăng 20,8%, riêng tháng 10 chỉ tăng khoảng 3% so với cùng kỳ. Điều này phần nào phản ánh những thách thức trong việc duy trì tốc độ tăng trưởng của mảng kinh doanh cốt lõi.
Theo MBS, FPT đang thử nghiệm chuyển từ mô hình tính phí theo nhân sự và thời gian làm việc sang mô hình dựa trên năng lực hoặc kết quả đầu ra. Chẳng hạn, một dự án trước đây cần 100 nhân sự có thể được thực hiện bằng cách kết hợp 60% lập trình viên và 40% tác nhân AI, giúp khách hàng tiết kiệm khoảng 20% chi phí.
Dù mở ra cơ hội cải thiện năng suất, quá trình chuyển đổi cũng đi kèm không ít thách thức. FPT phải đầu tư cho công nghệ mới, đào tạo lại nhân sự, đồng thời duy trì cả mô hình kinh doanh truyền thống và mô hình ứng dụng AI. Bên cạnh đó, đồng yen suy yếu tiếp tục ảnh hưởng đến doanh thu quy đổi và biên lợi nhuận tại thị trường Nhật Bản.
MBS nhận định một năm tới sẽ là giai đoạn FPT tập trung tái cấu trúc và thử nghiệm các mô hình kinh doanh mới, khiến triển vọng lợi nhuận ngắn hạn khó dự báo. Nếu quá trình chuyển đổi diễn ra thuận lợi, những cải thiện rõ nét về hiệu quả hoạt động có thể chỉ xuất hiện từ năm 2028.
Như vậy, vấn đề không đơn thuần là FPT có tiếp tục tăng trưởng hay không, mà là doanh nghiệp có thể duy trì tốc độ tăng trưởng và khả năng sinh lời như trước trong một ngành công nghệ đang thay đổi nhanh chóng. Sự bất định này có thể khiến nhà đầu tư thận trọng hơn khi định giá cổ phiếu, dù kết quả kinh doanh hiện tại vẫn tích cực.
Lợi nhuận vẫn tăng trưởng hai chữ số, triển vọng sắp tới ra sao?
Trái ngược với diễn biến trên sàn chứng khoán, hoạt động kinh doanh của FPT chưa ghi nhận dấu hiệu suy giảm lợi nhuận. Lũy kế 10 tháng đầu năm 2026, tập đoàn đạt doanh thu 44.959 tỷ đồng, tăng 12,5%; lợi nhuận trước thuế đạt 9.954 tỷ đồng, tăng 16,8%. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 8.836 tỷ đồng, tăng 13%.
Riêng mảng dịch vụ công nghệ thông tin nước ngoài mang về 32.079 tỷ đồng doanh thu, tăng 12,2%. Đáng chú ý, doanh thu dịch vụ AI và phân tích dữ liệu đạt 3.292 tỷ đồng, tăng hơn 50%, cho thấy các dịch vụ công nghệ mới đang dần đóng góp rõ nét hơn vào hoạt động kinh doanh.
Triển vọng những tháng cuối năm cũng xuất hiện tín hiệu tích cực. Theo Vietcap, ban lãnh đạo FPT đặt mục tiêu doanh thu công nghệ thông tin nước ngoài quý IV đạt 395 triệu USD, tăng 10% so với quý trước. Trong đó, Nhật Bản tiếp tục là động lực quan trọng, với doanh thu tháng 10 tăng khoảng 22% so với cùng kỳ.
Về dài hạn, FPT kỳ vọng tỷ trọng doanh thu từ các dịch vụ AI-first tăng từ 27% năm 2026 lên ít nhất 40% năm 2027. Doanh nghiệp cũng đã đàm phán tăng giá thành công với 55 khách hàng Nhật Bản và dự kiến tiếp tục thương lượng với 100 khách hàng khác trong năm tới.
Trong bối cảnh đó, nhiều công ty chứng khoán vẫn duy trì đánh giá tích cực về triển vọng doanh nghiệp, dù đã điều chỉnh thận trọng hơn các dự báo tăng trưởng.
Cụ thể, BSC dự phóng lợi nhuận sau thuế thuộc cổ đông công ty mẹ FPT năm 2026 đạt 10.647 tỷ đồng, tăng 13,6%, trước khi tăng thêm khoảng 12% trong năm 2027. Tuy nhiên, tổ chức này cũng cho rằng tốc độ tăng trưởng khó quay trở lại mức bình quân khoảng 20%/năm từng ghi nhận trong giai đoạn 2021–2025.
Tương tự, ACBS dự báo lợi nhuận trước thuế năm 2027 của FPT đạt 13.025 tỷ đồng, tăng 10,6%, sau khi điều chỉnh giảm 3% so với dự phóng trước đó để phản ánh những khó khăn tại mảng công nghệ thông tin nước ngoài.
Sau nhịp giảm kéo dài, định giá FPT cũng đã trở về vùng thấp hiếm thấy. Theo BSC, P/E dự phóng năm 2027 chỉ còn khoảng 8,5 lần, thấp hơn đáng kể mức bình quân 19–20 lần trong 5 năm trước đó.
Dù vậy, mức định giá thấp chưa đồng nghĩa áp lực điều chỉnh đã kết thúc. Trong bối cảnh khối ngoại vẫn liên tục bán ròng và triển vọng tăng trưởng của ngành công nghệ đang được đánh giá lại, diễn biến cổ phiếu FPT thời gian tới có thể phụ thuộc nhiều hơn vào khả năng phục hồi đơn hàng, cải thiện biên lợi nhuận và hiệu quả thực tế của quá trình chuyển đổi AI.