Chứng khoán Việt Nam “bốc hơi” gần 200.000 tỷ vốn hóa từ khi lên thị trường mới nổi

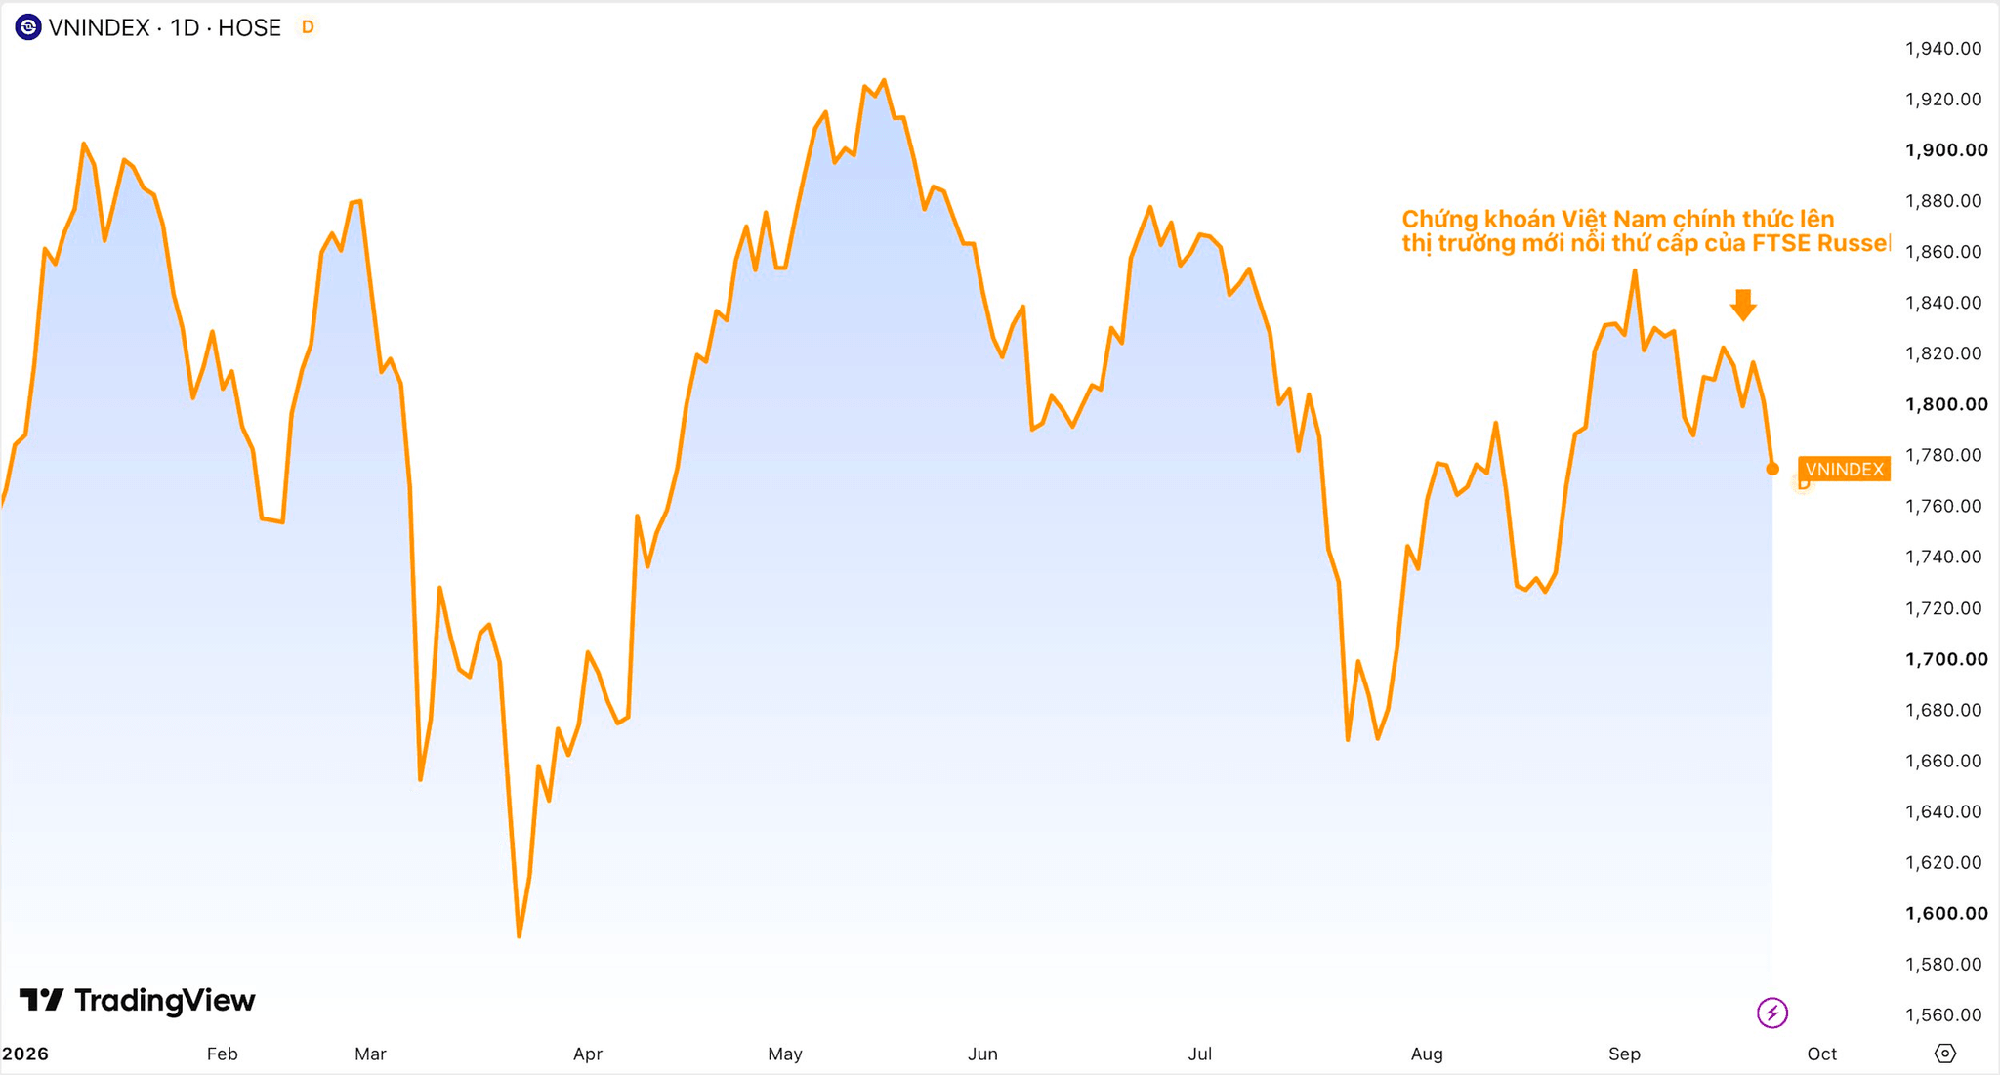
Sau khi chính thức lên thị trường mới nổi thứ cấp của FTSE Russel, thị trường chứng khoán vẫn chịu áp lực bán ròng khá mạnh từ khối ngoại và liên tiếp giảm điểm.
Thị trường chứng khoán Việt Nam vừa có phiên giảm điểm thứ 2 liên tiếp, VN-Index mất thêm 26,56 điểm (-1,47%) qua đó lùi về ngưỡng 1.775 điểm. Tính từ khi chính thức được nâng hạng lên thị trường mới nổi ngày 21/9, VN-Index đã giảm 3/4 phiên, vốn hóa HoSE mất khoảng 192.000 tỷ đồng. Nếu tính cả 3 sàn, chứng khoán Việt Nam đã “bốc hơi” gần 200.000 tỷ vốn hóa.
Đáng chú ý, khối ngoại tiếp tục bán ròng hơn 2.500 tỷ từ đầu tuần. Động thái diễn ra sau khi các ETF mới nổi kết thúc giải ngân đợt 1 vào cuối tuần trước. Trong 4 phiên kể từ khi chứng khoán Việt Nam lên thị trường mới nổi, chỉ duy nhất 1 phiên khối ngoại dừng bán. Động thái có thể đến từ hoạt động rút vốn của các quỹ cận biên.
Về dài hạn, chứng khoán Việt Nam được kỳ vọng sẽ hút hơn 2 tỷ USD vốn thụ động từ các ETF mới nổi. Bên cạnh đó, dòng tiền “khổng lồ” từ các quỹ chủ động có thể lên đến hàng chục tỷ USD được kỳ vọng sẽ đổ vào Việt Nam trong tương lai. Tuy nhiên, để thực sự thu hút dòng vốn ngoại dài hạn, chứng khoán Việt Nam cần tiếp tục hoàn thiện thị trường, nâng cao chất lượng sản phẩm.
Phân tích về điểm đảo chiều của dòng vốn ngoại dựa trên việc nghiên cứu những giai đoạn dòng vốn quốc tế đổ mạnh vào các thị trường cận biên và mới nổi, chuyên gia SGI Capital nhận thấy hai điều kiện thường xuất hiện đồng thời.
Trước hết, kinh tế toàn cầu cần duy trì đà tăng trưởng tích cực trên diện rộng, trong đó các thị trường mới nổi thể hiện tốc độ tăng trưởng vượt trội và trở thành nhóm dẫn dắt. Đây là nền tảng để thu hút sự quan tâm của các quỹ đầu tư quốc tế đối với những thị trường có tiềm năng tăng trưởng cao.
Điều kiện còn lại là đồng USD tương đối yếu. Khi sức hấp dẫn của tài sản Mỹ giảm bớt, dòng vốn có xu hướng mở rộng tìm kiếm cơ hội tại các thị trường có mức độ rủi ro cao hơn, bao gồm nhóm cận biên và mới nổi.
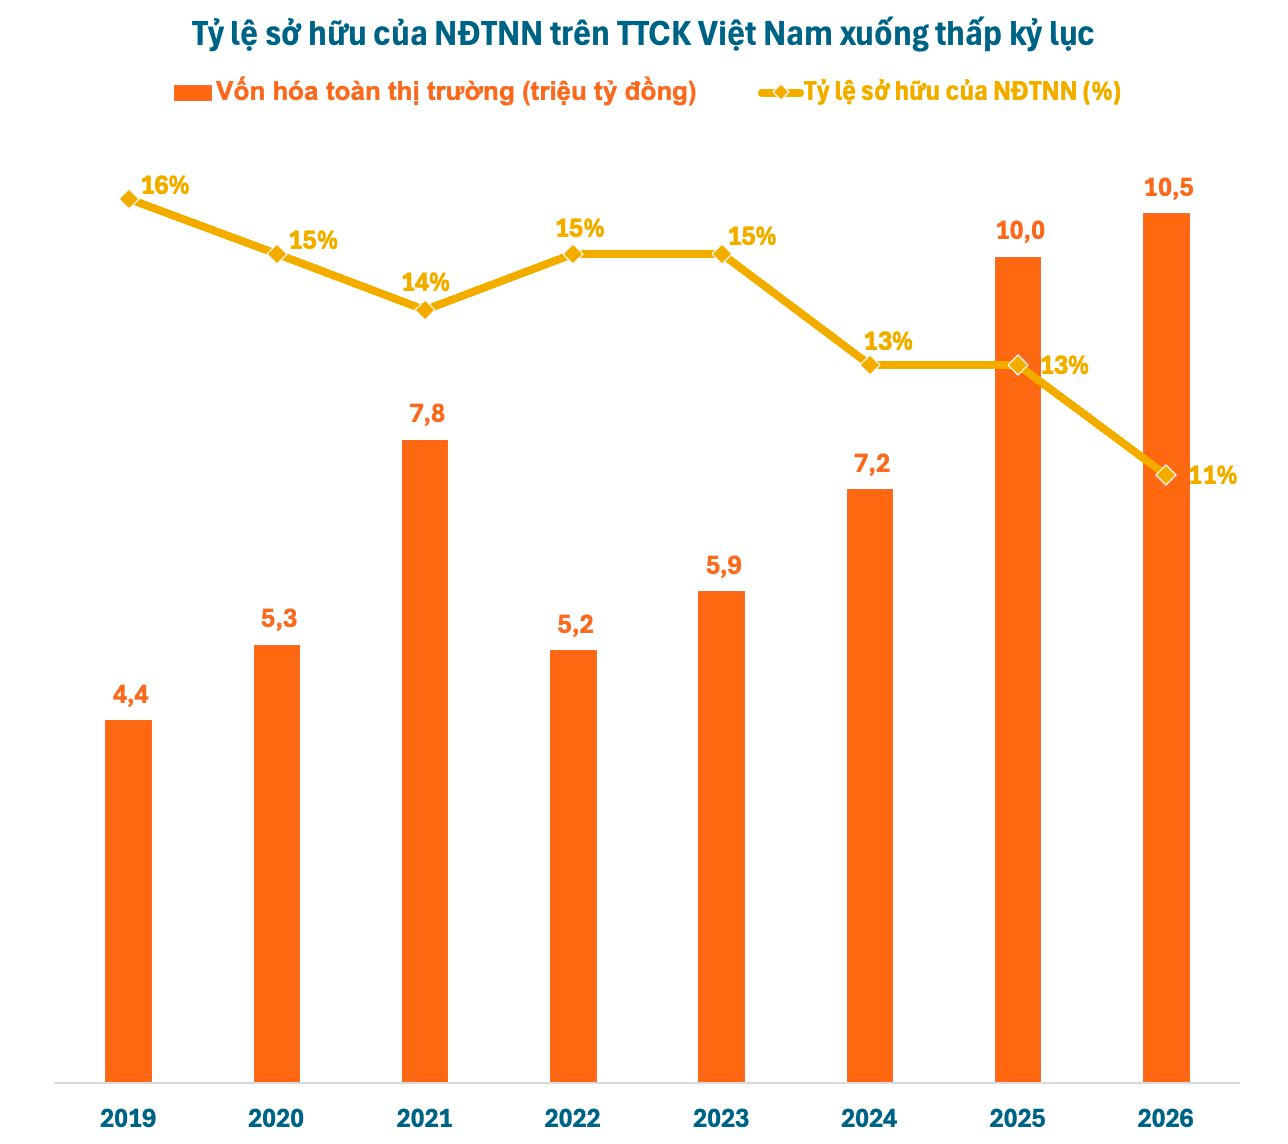
Sau nhiều năm liên tục rút vốn, tỷ lệ sở hữu của nhà đầu tư nước ngoài trên thị trường Việt Nam đã giảm xuống mức thấp kỷ lục, khoảng 11%. Ngoài ra, con số này còn phản ánh một thực trạng là động lực thúc đẩy vốn hóa lại đến từ các cổ phiếu có tỷ lệ sở hữu nước ngoài thấp.
Chuyên gia SGI Capital kỳ vọng đà bán ròng có thể giảm đáng kể trong thời gian tới. Nếu áp lực rút vốn thu hẹp, đồng thời xuất hiện thêm lực mua từ các quỹ thụ động và một phần dòng vốn chủ động, thị trường có thể bớt chịu sức ép từ giao dịch của nhà đầu tư nước ngoài.
Như vậy, nâng hạng mở ra cơ hội tiếp cận dòng vốn quốc tế nhưng chưa phải điều kiện đủ để đảo chiều dòng tiền. Trong khi chờ đợi môi trường toàn cầu thuận lợi hơn, khả năng giảm bớt áp lực bán ròng của khối ngoại có thể là chuyển biến đáng chú ý đối với chứng khoán Việt Nam trong giai đoạn tới.