Bảo hiểm nhân thọ thu gần 16.000 tỷ đồng phí mới sau 9 tháng, kênh ngân hàng vẫn là “gà đẻ trứng vàng” với gần 45% doanh thu

Trong cơ cấu các kênh phân phối, ngân hàng tiếp tục là nguồn mang về tỷ trọng lớn phí bảo hiểm khai thác mới, chỉ đứng sau hệ thống đại lý truyền thống.
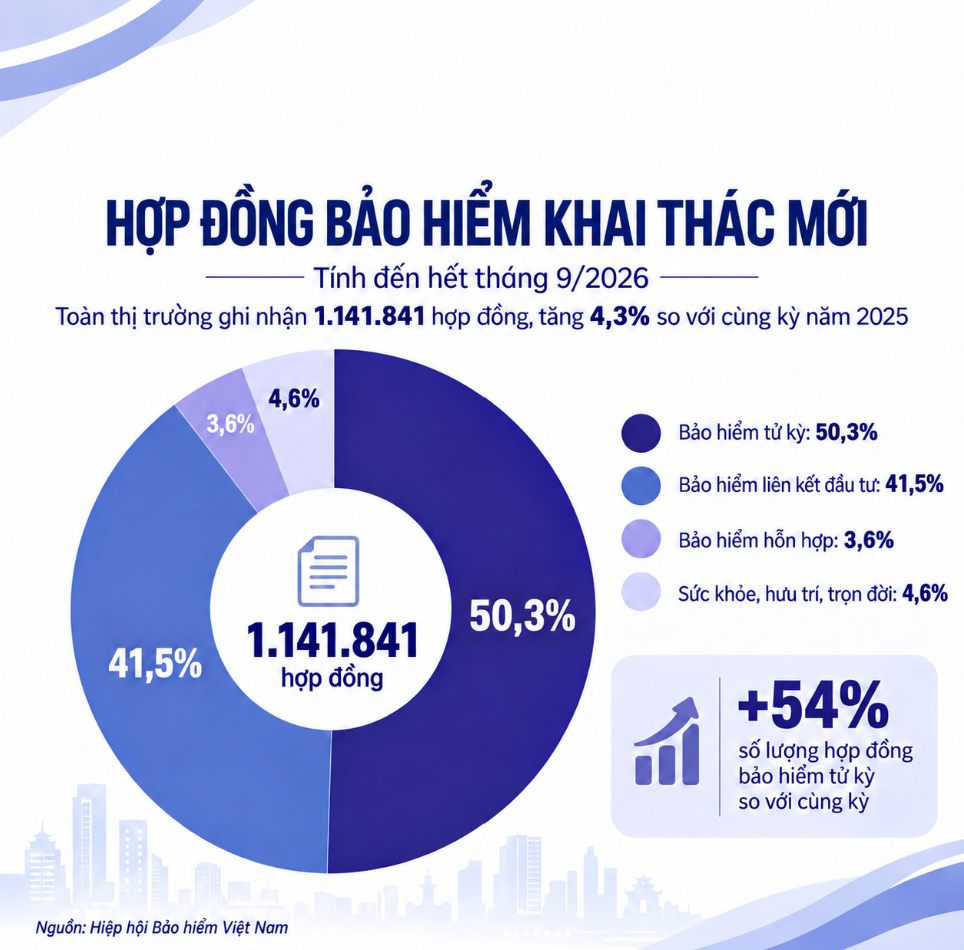
Theo số liệu từ Hiệp hội Bảo hiểm Việt Nam, tính đến hết tháng 9/2026, thị trường bảo hiểm nhân thọ ghi nhận số hợp đồng khai thác mới đạt hơn 1,14 triệu hợp đồng, tăng 4,3% so với cùng kỳ năm 2025.
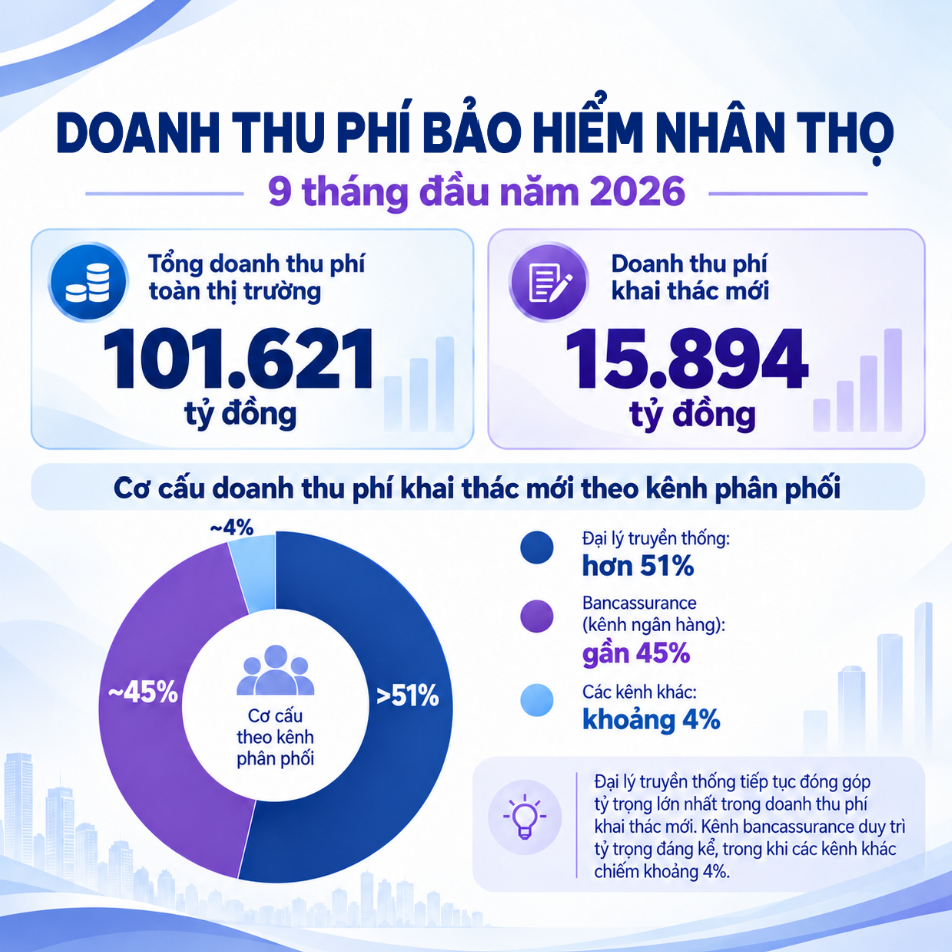
Ở góc độ doanh thu, doanh thu phí bảo hiểm khai thác mới trong lĩnh vực bảo hiểm nhân thọ 9 tháng đầu năm 2026 ước đạt 15.894 tỷ đồng. Xét theo kênh phân phối, kênh đại lý truyền thống đóng góp tỷ trọng cao nhất, khoảng hơn 51% tổng doanh thu phí bảo hiểm khai thác mới. Kênh phân phối qua ngân hàng (bancassurance) chiếm khoảng gần 45%, trong khi các kênh phân phối khác đóng góp khoảng 4%.
Cơ cấu này cho thấy hệ thống đại lý truyền thống và kênh phân phối qua ngân hàng vẫn là hai kênh chủ yếu trong hoạt động khai thác thị trường mới. Mỗi kênh có những đặc điểm riêng về phương thức tiếp cận khách hàng, quy trình tư vấn và tổ chức hoạt động kinh doanh.
Tổng doanh thu phí bảo hiểm toàn thị trường nhân thọ trong 9 tháng đầu năm 2026 ước đạt 101.621 tỷ đồng, giảm 4% so với cùng kỳ.
Trong cơ cấu sản phẩm, bảo hiểm liên kết đầu tư chiếm tỷ trọng 41,5% số lượng hợp đồng khai thác mới, giảm 23% so với cùng kỳ năm trước.
Nhóm sản phẩm bảo hiểm tử kỳ với tỷ trọng 50,3%, tăng 54% so với cùng kỳ năm ngoái.
Nhóm sản phẩm bảo hiểm hỗn hợp giảm 23,4%, chiếm 3,6% tổng số hợp đồng khai thác mới.
Các sản phẩm còn lại như bảo hiểm sức khỏe, hưu trí và bảo hiểm trọn đời chỉ chiếm 4,6% thị phần và giảm 69%.
Tổng số hợp đồng bảo hiểm có hiệu lực cuối kỳ đạt hơn 11,2 triệu hợp đồng, giảm 2,4% so với cùng kỳ năm trước.
Bên cạnh hoạt động khai thác mới, số lượng hợp đồng có hiệu lực cuối kỳ cũng là một chỉ tiêu phản ánh quy mô và tình hình hoạt động của thị trường bảo hiểm nhân thọ. Về cơ cấu, sản phẩm bảo hiểm liên kết đầu tư chiếm tỷ trọng lớn với 67,4%, tiếp theo là sản phẩm bảo hiểm hỗn hợp với 21,1%.
Như vậy, mặc dù bảo hiểm tử kỳ chiếm tỷ trọng lớn nhất trong số lượng hợp đồng khai thác mới, bảo hiểm liên kết đầu tư vẫn chiếm tỷ trọng lớn nhất trong số lượng hợp đồng bảo hiểm có hiệu lực cuối kỳ, do mỗi nhóm có đặc điểm khác nhau về thời hạn hợp đồng và quá trình phát triển qua các năm.
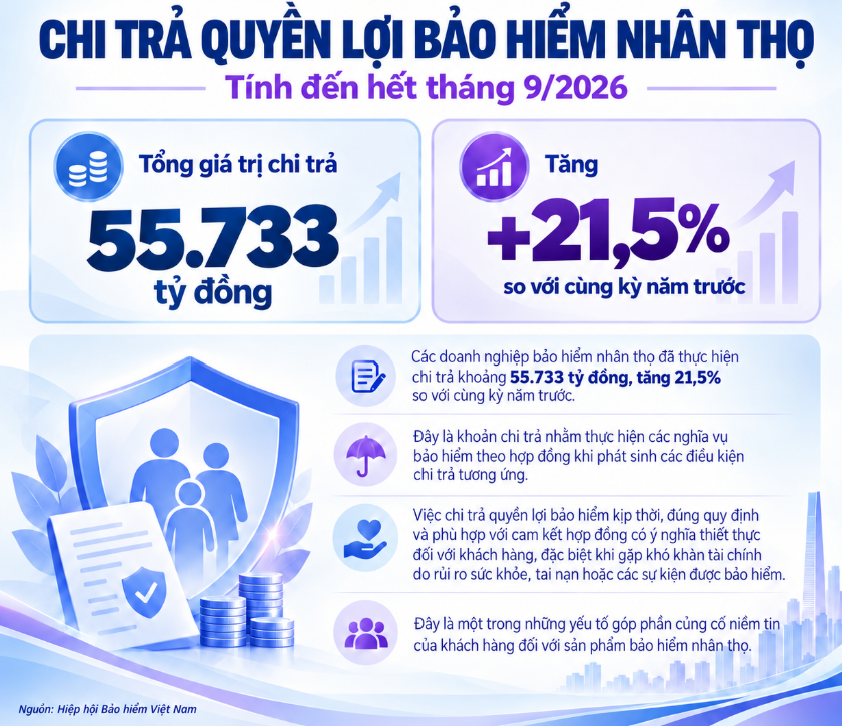
Cùng với hoạt động khai thác và duy trì hợp đồng, chi trả quyền lợi bảo hiểm là một nội dung quan trọng trong việc thực hiện cam kết của doanh nghiệp đối với khách hàng. Tính đến hết tháng 9/2026, các doanh nghiệp bảo hiểm nhân thọ đã thực hiện chi trả khoảng 55.733 tỷ đồng, tăng 21,5% so với cùng kỳ năm trước. Đây là khoản chi trả nhằm thực hiện các nghĩa vụ bảo hiểm theo hợp đồng khi phát sinh các điều kiện chi trả tương ứng.