Atradius - Điều hướng tăng trưởng và quản trị rủi ro trong năm đầy thách thức

Tăng trưởng kinh tế mở ra nhiều cơ hội cho doanh nghiệp Việt Nam, nhưng cũng đòi hỏi quản trị tín dụng chủ động, bảo vệ khoản phải thu và sử dụng bảo hiểm tín dụng thương mại để tăng trưởng an toàn.
Việt Nam bước vào nửa cuối năm 2026 với nền tảng tăng trưởng đầy triển vọng. GDP tăng 8,18% trong sáu tháng đầu năm, nhờ sản xuất công nghiệp, xuất khẩu, xây dựng và tiêu dùng nội địa. Việt Nam tiếp tục là điểm sáng tăng trưởng, tạo cơ hội cho doanh nghiệp (DN) mở rộng kinh doanh và củng cố quan hệ thương mại. Tuy nhiên, tăng trưởng ấn tượng không có nghĩa là dòng tiền khỏe. Theo Khảo sát Xu hướng Thực tiễn Thanh toán 2026 của Atradius, khoảng 45% giao dịch B2B tại Việt Nam thực hiện theo hình thức bán chịu, thuộc nhóm cao nhất châu Á. Đồng thời, DN Việt Nam cũng áp dụng thời hạn thanh toán dài nhất khu vực, thường lên tới ba tháng nhằm hỗ trợ khách hàng và duy trì lợi thế cạnh tranh. Cùng với cơ hội tăng trưởng, nhiều DN đang đối mặt với rủi ro như công nợ quá hạn, áp lực vốn lưu động và nguy cơ khách hàng không thanh toán. Ngày nay, thách thức không còn là tăng trưởng hay không, mà là làm thế nào để tăng trưởng an toàn.
Thẩm định thị trường: Muốn tăng trưởng, cần có tầm nhìn thị trường rõ hơn
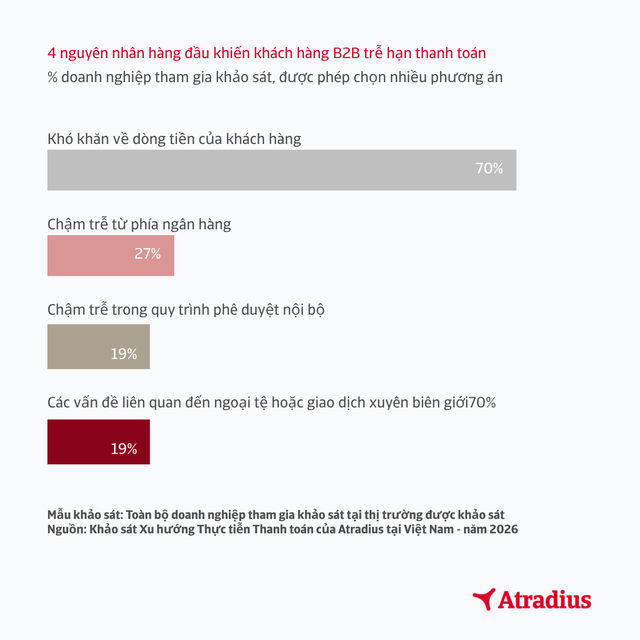
Môi trường kinh doanh vẫn còn nhiều bất ổn. Theo khảo sát của Atradius, 70% doanh nghiệp Việt Nam cho biết hạn chế dòng tiền là nguyên nhân chính dẫn đến thanh toán chậm, trong khi tăng trưởng chậm, áp lực chi phí và biến động lãi suất tiếp tục làm gia tăng rủi ro tín dụng. Vì vậy, đánh giá khách hàng không nên chỉ dựa trên lịch sử thanh toán. Doanh nghiệp cần thường xuyên rà soát năng lực tài chính, triển vọng ngành, gánh nặng nợ, xu hướng thanh toán và các thông tin thị trường độc lập để nhận diện rủi ro và cơ hội tăng trưởng.
Kiểm soát tín dụng nội bộ: Tín hiệu cảnh báo sớm tạo nên khác biệt
Rủi ro tín dụng hiếm khi xuất hiện đột ngột. Thông thường, rủi ro hình thành dần theo thời gian, kèm theo những tín hiệu cảnh báo trước khi phát sinh tình trạng chậm thanh toán kéo dài. Những tín hiệu đó bao gồm: thanh toán ngày càng chậm; đề nghị kéo dài thời hạn thanh toán; cam kết thanh toán nhưng thường trễ hạn; thay đổi người phụ trách tài chính hoặc mua hàng; khối lượng đơn hàng suy giảm; và xuất hiện thông tin bất lợi về khách hàng. Khảo sát Xu hướng Thực tiễn Thanh toán 2026 của Atradius cho thấy vai trò quan trọng của việc quản lý khoản phải thu chủ động. Dù thanh toán đã cải thiện ở một số DN, công nợ quá hạn tại Việt Nam vẫn cao hơn mức trung bình khu vực. Việc theo dõi sát hành vi thanh toán của khách hàng kết hợp với hệ thống kiểm soát tín dụng nội bộ hiệu quả giúp doanh nghiệp phát hiện rủi ro sớm và chủ động hành động trước khi tổn thất xảy ra, qua đó bảo vệ dòng tiền và giảm thiểu tác động đến hoạt động kinh doanh.
Rà soát hạn mức tín dụng: Hạn mức hiện tại có còn phù hợp?
Nhiều hạn mức tín dụng hiện nay được thiết lập trong bối cảnh thị trường đã khác đáng kể so với trước đây. Một câu hỏi hữu ích dành cho ban lãnh đạo là: "Nếu khách hàng này xin cấp hạn mức tín dụng vào hôm nay, chúng ta có phê duyệt hay không?" Nếu câu trả lời chưa rõ ràng, doanh nghiệp nên đánh giá lại hạn mức dựa trên tình hình tài chính, lịch sử thanh toán, rủi ro ngành và tầm quan trọng chiến lược của khách hàng. Rủi ro tập trung đặc biệt cần được lưu tâm. Nhiều DN Việt Nam phụ thuộc vào một số ít khách hàng lớn. Điều này có thể thúc đẩy tăng trưởng nhưng cũng khiến dòng tiền dễ bị ảnh hưởng khi một khách hàng lớn gặp khó khăn về thanh toán. Khảo sát của Atradius cho thấy rủi ro thanh toán đang ảnh hưởng rõ đến DN: gần một nửa bị hạn chế đầu tư, 46% khó lập kế hoạch dòng tiền và 43% phải tăng nhu cầu tài trợ vốn. Vì vậy, việc rà soát hạn mức tín dụng định kỳ không chỉ giúp kiểm soát rủi ro, mà còn hỗ trợ tăng trưởng bền vững.
Quản trị rủi ro: Sử dụng Bảo hiểm Tín dụng Thương mại để tự tin tăng trưởng
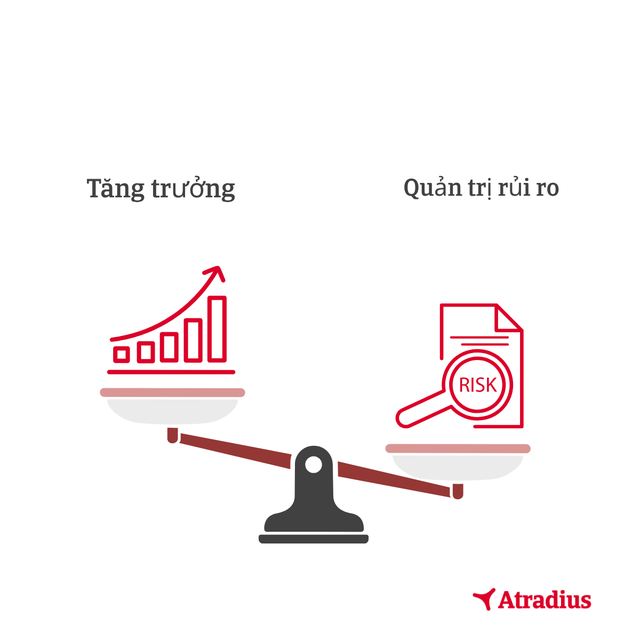
Không quy trình quản lý tín dụng nào có thể loại bỏ hoàn toàn rủi ro. Theo nghiên cứu của Atradius, gần như toàn bộ doanh nghiệp tại Việt Nam dự báo rủi ro mất khả năng thanh toán sẽ duy trì ở mức cao hoặc gia tăng trong 12 tháng tới. Trong bối cảnh đó, Bảo hiểm Tín dụng Thương mại (TCI) không chỉ bảo vệ các khoản phải thu mà còn hỗ trợ doanh nghiệp giám sát người mua, đánh giá rủi ro và tiếp cận thông tin thị trường để đưa ra quyết định tín dụng tốt hơn. Ngày nay, TCI ngày càng được xem là một đòn bẩy hỗ trợ tăng trưởng, giúp doanh nghiệp mở rộng hoạt động kinh doanh với sự tự tin cao hơn, đồng thời cân bằng giữa tăng trưởng và quản trị rủi ro tài chính.
Tăng trưởng bền vững cần đi cùng khả năng bảo vệ
Nửa cuối năm 2026 mở ra nhiều cơ hội cho DN Việt Nam. Tuy nhiên, khả năng tăng trưởng sẽ ngày càng phụ thuộc vào năng lực quản trị rủi ro tín dụng hiệu quả. DN kết hợp thẩm định thị trường, kiểm soát tín dụng, rà soát hạn mức và TCI sẽ có vị thế tốt hơn để bảo vệ dòng tiền và tăng trưởng bền vững. Tăng trưởng vẫn luôn quan trọng. Nhưng, trong bối cảnh hiện nay, DN tăng trưởng nhanh hơn chưa phải thành công, mà là tăng trưởng tự tin với dòng tiền, khoản phải thu và nền tảng tài chính được bảo vệ.
Bởi vì, tăng trưởng bền vững không phải là lựa chọn giữa tăng trưởng và bảo vệ, mà là đạt được cả hai.
Giới thiệu về Giám đốc Quốc gia của Công ty TNHH Dịch Vụ Thông Tin Atradius Việt Nam
Bà Vũ Thị Đức Hạnh có kinh nghiệm rộng rãi trong việc giúp các doanh nghiệp xác định cơ hội kinh doanh nội địa và xuất khẩu thông qua quản lý chủ động rủi ro tín dụng hoặc tín dụng thương mại. Với gần 20 năm kinh nghiệm trong lĩnh vực kế toán, tài chính, nghiên cứu kinh tế và phát triển kinh doanh.
Nguồn tham khảo:
https://atradius.sg/knowledge-and-research/reports/b2b-payment-practices-trends-in-vietnam-2026